Kann ich meine Liegenschaft oder Wohnung in Deutschland zu attraktiveren Zinskonditionen in CHF in der Schweiz fixieren?

Kann ich meine Liegenschaft oder Wohnung in Deutschland zu attraktiveren Zinskonditionen in CHF in der Schweiz fixieren?

Aktuelle Zinssituation

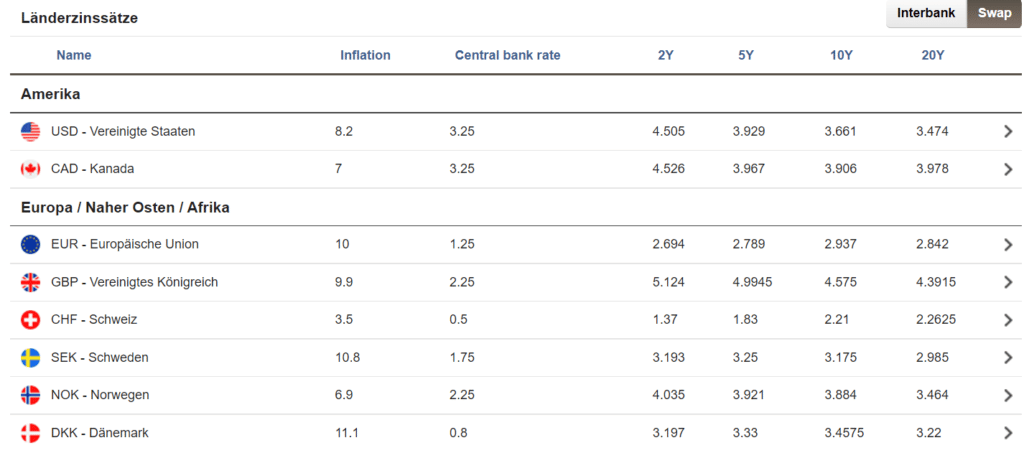
Die Zinskonditionen in der Schweiz in CHF sind deutlich tiefer als in Deutschland und Europa. Der Leitzins in der Schweiz liegt bei 1.50% und der Leitzins der Europäischen Zentralbank bei 3.50%. Die Zinsdifferenz ist auch auf dem Hypothekar- und Immobilienmarkt in Deutschland spürbar. Dies hat vor allem damit zu tun, dass die Inflationsraten in Europa und in Deutschland spürbar höher waren und sind als in der Schweiz. Die höheren Zinserhöhungen seit der Tiefzinsphase in Europa im Gegensatz zur Schweiz sollte die Inflation schnellstmöglich eindämmen.

Quelle: UBS Quotes

Gibt es Schweizer Finanzinstitute, die Liegenschaften oder Wohnungen in Deutschland in CHF finanzieren?

Viele Schweizer Bankinstitute haben sich aus dem Hypothekargeschäft in Deutschland zurückgezogen und bieten keine Finanzierungen mehr an für Liegenschaften oder Wohnungen in Deutschland. Es gibt einige wenige Schweizer Finanzinstitute, die nach wie vor Hypotheken in CHF für Deutschland domizilierte Kundschaft mit deutschen Liegenschaften anbieten. Aufgrund der Zinssituation in Deutschland ist das aktuell ziemlich spannend. Für diverse Laufzeiten bei Festhypotheken ist die Zinsdifferenz bei ca. 1.00%. Es lohnt sich also für deutsche Liegenschaften Hypothekarangebote in der Schweiz einzuholen.

Ob Einfamilienhäuser, Eigentumswohnungen oder Renditeobjekte in Deutschland. HYPOPARTNER hilft Ihnen bei Finanzierungsmöglichkeiten weiter.

Gerne stehe ich Ihnen bei Fragen und Anliegen zur Verfügung.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Was ist wichtig beim Kauf einer Immobilie?

Was ist wichtig beim Kauf einer Immobilie?

Um herauszufinden, ob sich ein Kauf eines Hauses, einer Wohnung oder eines Renditeobjekts lohnt, ist es wichtig, folgende Kennzahlen zu berücksichtigen:

  1. Kaufpreis: Vergleichen Sie den Kaufpreis mit anderen ähnlichen Eigenschaften in der Umgebung, um eine gute Vorstellung von der Marktlage zu bekommen.
  2. Lage: Die Lage ist ein wichtiger Faktor, der den Wert einer Immobilie beeinflusst. Überprüfen Sie, ob sich die Immobilie in einer guten Wohnlage oder in einem lukrativen Vermietungsgebiet befindet.
  3. Rendite: Berechnen Sie die jährliche Netto-Rendite, indem Sie den jährlichen Mietertrag durch den Kaufpreis teilen.
  4. Kosten: Berücksichtigen Sie alle anfallenden Kosten, wie beispielsweise Instandhaltung, Reparaturen, Verwaltungskosten, Steuern und Versicherungen.
  5. Marktentwicklung: Überwachen Sie die aktuelle und zukünftige Marktlage, um zu ermitteln, ob sich ein Kauf lohnt.
  6. Finanzierung: Überprüfen Sie, ob Sie in der Lage sind, eine angemessene Finanzierung für den Kauf zu erhalten.

Vor einem Hauskauf ist es wichtig, folgende Renditeberechnungen zu machen:

  1. Netto-Rendite: Hier berechnet man das Verhältnis zwischen den jährlichen Mieteinnahmen und dem Kaufpreis.
  2. Kapitalrendite: Hier berechnet man das Verhältnis zwischen den jährlichen Mieteinnahmen und dem Gesamtwert des Eigentums.
  3. Gesamtkosten: Hier sollte man alle Kosten wie Kaufpreis, Renovierungskosten, Abschreibungen, Steuern und Verwaltungskosten berücksichtigen.
  4. Cashflow: Hier berechnet man den jährlichen Überschuss aus Einnahmen und Ausgaben.

Es ist wichtig, realistische Schätzungen für Mieteinnahmen und Kosten zu machen und alle Unsicherheiten in die Berechnungen einzubeziehen.

Gerne stehe ich Ihnen bei konkreten Anfragen und Fragen zur Verfügung.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Warum werden über 90 Prozent der Hypotheken in der Schweiz direkt über Banken oder Kreditgeber abgeschlossen und nicht über Hypothekenvermittler?

Warum werden über 90 Prozent der Hypotheken in der Schweiz direkt über Banken oder Kreditgeber abgeschlossen und nich…

Aktuelle Statistik der Hypothekarvermittler in der Schweiz

Bei einem jährlich platzierten Hypothekenvolumen von rund 200 Milliarden Franken liegt der Anteil der Hypothekarvermittler im Jahr 2021 bei rund sechs Prozent. Jedoch ist das Wachstum in den letzten 5 Jahren erstaunlich. Im Jahr 2016 wurde noch weniger als CHF 1 Milliarde an Kreditgeber in der Schweiz vermittelt, im Jahr 2021 sind es bereits CHF 11 Milliarden. Das entspricht einem Wachstum von knapp 30 Prozent alleine im Jahr 2021.

In Deutschland und in Frankreich werden über 50 Prozent der Hypotheken über Hypothekenbroker/-vermittler abgeschlossen. Warum werden in der Schweiz noch viele Hypotheken direkt über die Banken fixiert?

  1. Tradition: In der Schweiz haben Banken eine lange Tradition im Bereich Hypothekenkredite und viele Kunden vertrauen auf die Dienstleistungen und das Know-How dieser Institutionen.
  2. Bekanntheit: Banken haben in der Regel eine größere Bekanntheit und eine größere Präsenz in der Öffentlichkeit, was es ihnen ermöglicht, ihre Dienstleistungen einer größeren Zielgruppe anzubieten.
  3. Vertrauen: Viele Kunden haben ein Vertrauensverhältnis zu ihrer Bank aufgebaut und fühlen sich wohler dabei, ihre Finanzdienstleistungen bei einer Institution zu beziehen, bei der sie bereits ein Konto haben.
  4. Einfache Verfügbarkeit: Banken sind in der Regel leicht zugänglich, da sie in vielen Orten präsent sind und ihre Dienstleistungen oft online anbieten.

Nimmt das Wachstum von Hypothekenvermittlern in der Schweiz weiter zu?

Die Statistik hat in den letzten Jahren gezeigt, dass das Wachstum der Hypothekenabschlüsse über Hypothekenvermittler zunimmt. Es gibt weitere Faktoren, die darauf hinweisen könnten, dass das Wachstum von Hypothekenabschlüssen über Hypothekenbroker in der Schweiz weiter zunimmt.

  1. Wettbewerb: Mit der zunehmenden Konkurrenz auf dem Hypothekenmarkt in der Schweiz könnten immer mehr Kunden auf die Dienstleistungen von Hypothekenbrokern zurückgreifen, um die besten Angebote zu vergleichen und zu finden.
  2. Technologie: Mit der zunehmenden Verfügbarkeit und Verwendung von Technologie, die es Kunden ermöglicht, online Angebote zu vergleichen und zu beantragen, könnten immer mehr Kunden den Weg zu Hypothekenbrokern finden.
  3. Kundenbedürfnisse: Kunden haben heutzutage eine größere Anforderung an die Flexibilität und Transparenz in Finanzdienstleistungen, was Hypothekenbroker in der Lage sind zu bieten.
  4. Bewusstsein: das Bewusstsein für die Dienstleistungen von Hypothekenbrokern nimmt zu und potenzielle Kunden werden sich immer mehr darüber informieren und es in Betracht ziehen.

Welche Vorteile bieten Hypothekenvermittler gegenüber Banken?

  1. Breiteres Angebot: Hypothekenbroker arbeiten mit vielen verschiedenen Kreditgebern zusammen und können daher ihren Kunden eine größere Auswahl an Hypothekenprodukten anbieten.
  2. Vergleichsmöglichkeiten: Hypothekenbroker können die Angebote verschiedener Kreditgeber vergleichen und ihren Kunden das beste Angebot empfehlen.
  3. Flexibilität: Hypothekenbroker wie HYPOPARTNER bieten Ihre Dienstleistungen unverbindlich und kostenlos an.
  4. Individuelle Betreuung: Hypothekenbroker können sich auf die individuellen Bedürfnisse ihrer Kunden einstellen und eine maßgeschneiderte Lösung anbieten.
  5. Spezialisierung: Hypothekenbroker haben in der Regel eine spezielle Ausbildung und Erfahrung im Bereich Hypothekenkredite, was es ihnen ermöglicht, ihren Kunden eine qualifizierte Beratung anzubieten.
  6. Zeitersparnis: Hypothekenbroker können potenzielle Kunden Zeit sparen, da sie die Angebote von verschiedenen Banken schneller vergleichen können und so die Suche nach dem besten Angebot beschleunigen.

Gerne stehe ich Ihnen bei Fragen und Anliegen zur Verfügung.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Kann ich im aktuellen Marktumfeld meine Hypotheken kostenlos auflösen?

Häuser

Mit dem Ende der Negativzinsen gibt es nun wieder attraktivere Zinskonditionen am Schweizer Markt.

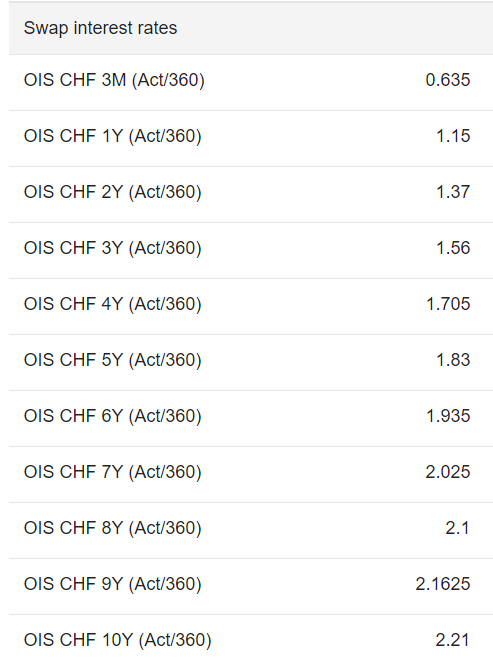
Ein Finanzinstitut finanziert klassischerweise eine Hypothek mit den Kontoguthaben der Sparer. Alternativ oder kombiniert kann eine Bank sich über den Kapitalmarkt refinanzieren. Diese Art von Refinanzierung ist kostenintensiver dafür sichert man sich über die Laufzeit der Hypothek ab.

Der Swap-Satz ist der effektive Zinssatz den man am Kapitalmarkt für unterschiedliche Laufzeiten für den jeweiligen Anbieter von Hypotheken zahlt. Darauf werden die Risikokosten und die Kundenmarge gerechnet und so erhält man den Kunden Zinssatz für die entsprechende Laufzeit von Hypotheken.

Aktuelle Übersicht Swap Interest Rates CHF / Schweiz

Quelle: UBS Quotes

Gibt es eine Möglichkeit, dass ich aufgrund der aktuellen Marktlage meine Hypotheken kostenlos auflösen kann?

Es gibt immer wieder Gründe für die Auflösung einer Hypothek, beispielsweise beim Verkauf eines Eigenheims oder bei einer Scheidung/Trennung.

Die Bank rechnet bei der Auflösung einer laufenden Festhypothek die Restlaufzeit, die Refinanzierungskosten, die Kundenmarge und den Wiederanlagesatz am Kapitalmarkt ein.

Aufgrund des Zinsanstieges kann die Bank das Geld nun, je nach Hypothekarvertrag, attraktiver am Kapitalmarkt anlegen und erzielt je nach Auflösung Gewinn.

Je nach Marktsituation und für Hypothekarnehmer, die von weiter ansteigenden Zinsen in der Schweiz ausgehen, kann die Auflösung Sinn machen um eine neue Hypothek abzuschliessen.

Wie sieht die internationale Lage hinsichtlich Inflation und Zinsen aus?

Die Schweiz hat im Gegensatz zum Ausland eine tiefere Inflation. Ein starker Franken macht importierte Güter günstiger oder mindert zumindest die Teuerung. Auch die restriktive Geldpolitik der Schweizer Nationalbank, die früh auf die Inflationssignale reagiert hat, hat die Inflation im Land gebremst.

Vor allem die hohen Energiepreise tragen einen Grossteil zu der Inflation weltweit bei. Durch den Anstieg der Kreditzinsen werden die Mieten verzögert hochgehen. Die Mieten machen einen Grossteil der Inflation aus, was zu einem Anstieg der Inflation im nächsten Jahr führen könnte. Auch eine dramatische Situation im Winter mit den Energiepreisen könnte zu einer hohen Inflation führen.

Es ist wichtig sich diesbezüglich beraten zu lassen und verschiedene Szenarien zu analysieren und zu besprechen. Gerne stehe ich Ihnen diesbezüglich zur Verfügung.

HYPOPARTNER – Dario Sauter

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Aktuelle Übersicht der Inflation / Leitzins der Nationalbanken / Zinssätze am Kapitalmarkt

Quelle: UBS Quoteseine

Facebook
Twitter
LinkedIn

Buying property in Switzerland as a foreigner: rules and financing

Buying residential property in Switzerland as a foreigner. What do I need to know and consider?

Can foreigners buy property in Switzerland? Yes – in many cases. Whether you need an authorisation depends on your nationality, where you live and how you will use the property. The rules are set out in the Federal Act on the Acquisition of Real Estate by Persons Abroad (BewG), commonly known as Lex Koller.

Who counts as a «person abroad»?

Lex Koller only applies to «persons abroad». Not affected are: Swiss citizens, EU/EFTA citizens with a lawful and actual residence in Switzerland (usually B or C permit), and citizens of other countries with a valid C permit who actually live in Switzerland. They can buy like Swiss residents. A permit and a registration with the municipality alone are not enough – the authorities may ask for proof that you really live here.

Overview by status

Your statusMain residenceSecond / holiday homeResidential rental property
EU/EFTA citizen living in Switzerland (B or C permit)Yes, no authorisationYes, no authorisationYes, no authorisation
Other nationality with C permit, living in SwitzerlandYes, no authorisationYes, no authorisationYes, no authorisation
Other nationality with B permit, living in SwitzerlandYes, no authorisation – one unit at your place of residence, which you live in yourselfOnly with a cantonal authorisation (see below)Not possible
EU/EFTA cross-border commuter (G permit)–A second home in the region of your workplace without authorisation, for your own useNot possible
Living abroadPossible immediately before moving to Switzerland (confirmation by the canton required)Only with a cantonal authorisation (see below)Not possible

Main residence with a B permit: the conditions

  • Only one residential unit (a single-family house with a separate granny flat does not qualify).
  • You must live there yourself; renting out – even partially – is not allowed while it serves as your main residence.
  • The purchase must be in your own name, not through a company.
  • The plot may not be larger than needed; land registries usually refer plots over 3,000 m² to the cantonal authority.
  • If you buy building land, construction must start within about one year.

If you later move away, you do not have to sell: you may keep, use or rent out the property. Buying a main residence with the intention of renting it out is, however, a violation of the law.

Second and holiday homes for persons abroad

Persons abroad (including other nationalities with a B permit) can only buy a holiday home with a cantonal authorisation: in designated tourist resorts, within annual quotas, and only in cantons that provide for this. Living space is generally limited to 200 m² and the plot to 1,000 m². Some cantons also allow a second home where you have exceptionally close economic, scientific or cultural ties. Holiday homes may be rented out periodically, but not all year round; second homes may not be rented out.

Commercial property

Property used for business purposes (offices, shops, workshops, hotels) can be bought without authorisation by anyone, also as an investment. Residential rental property, on the other hand, cannot be bought by persons abroad (apart from rare exceptions such as social housing in some cantons).

Planned changes

In April 2026 the Federal Council proposed tightening Lex Koller, among other things by making the purchase of a main residence by non-EU/EFTA citizens subject to authorisation and by restricting holiday homes. The consultation ended on 15 July 2026. These changes are not in force (status: November 2026) – the current rules above still apply. We follow the process and check the current status for every case.

Financing a property as a foreign resident

Once you are allowed to buy, Swiss lenders apply largely the same rules as for Swiss residents:

  • Equity: usually at least 20 % of the property value, of which at least 10 % must be «hard» equity (savings, gifts, securities – not pension fund assets).
  • Affordability: lenders calculate with an imputed interest rate of usually 5 %, plus maintenance costs and amortisation. These costs should not exceed about one third of your gross income.
  • Permit and stay: a regular income and a good credit record are essential. Some lenders look at how long you have lived in Switzerland and at your type of permit – requirements differ between banks, insurers and pension funds.
  • Income in foreign currency: lenders often apply a currency discount when assessing affordability.

Because lenders treat foreign residents so differently, comparing offers makes a real difference. We compare more than 50 banks, insurance companies and pension funds for you.

Taxes and pension assets

Buying property in Switzerland also has tax implications, for example property transfer tax in some cantons and the imputed rental value on owner-occupied property, which is due to be abolished as part of an approved system change. Pension and tax matters are not part of our core services; on request we put you in touch with trusted partners.

Talk to us

We advise you in English from our offices in Zurich and Bottighofen. Request a mortgage offer · Our services in English · +41 71 508 55 65

Sources: Federal Act on the Acquisition of Real Estate by Persons Abroad (BewG, SR 211.412.41) and Ordinance (BewV, SR 211.412.411); Federal Office of Justice, fact sheet «Acquisition of real estate by persons abroad» (status 19 March 2026) and page «Revision Lex Koller»; Canton of St. Gallen, «Hauptwohnung». General information, no legal or tax advice – in a specific case, the authority of the canton where the property is located decides. Status: November 2026.
Facebook
Twitter
LinkedIn

Wohneigentum kaufen als Ausländerin oder Ausländer in der Schweiz: Regeln und Finanzierung

Buying residential property in Switzerland as a foreigner. What do I need to know and consider?

Dürfen Ausländerinnen und Ausländer in der Schweiz Wohneigentum kaufen? Ja – in vielen Fällen. Ob es eine Bewilligung braucht, hängt von Staatsangehörigkeit, Wohnsitz und Nutzung der Immobilie ab. Geregelt ist das im Bundesgesetz über den Erwerb von Grundstücken durch Personen im Ausland (BewG), der sogenannten Lex Koller.

Wer gilt als «Person im Ausland»?

Die Lex Koller gilt nur für «Personen im Ausland». Nicht betroffen sind: Schweizerinnen und Schweizer, EU-/EFTA-Bürgerinnen und -Bürger mit rechtmässigem und tatsächlichem Wohnsitz in der Schweiz (in der Regel B- oder C-Bewilligung) sowie Angehörige anderer Staaten mit gültiger Niederlassungsbewilligung C und tatsächlichem Wohnsitz in der Schweiz. Sie können kaufen wie Schweizerinnen und Schweizer. Eine Bewilligung und die Anmeldung bei der Gemeinde allein genügen nicht – die Behörden können einen Nachweis verlangen, dass du tatsächlich hier lebst.

Übersicht nach Status

Dein StatusHauptwohnungZweit-/FerienwohnungWohn-Renditeliegenschaft
EU/EFTA mit Wohnsitz in der Schweiz (B oder C)Ja, ohne BewilligungJa, ohne BewilligungJa, ohne Bewilligung
Andere Staatsangehörigkeit mit C, Wohnsitz in der SchweizJa, ohne BewilligungJa, ohne BewilligungJa, ohne Bewilligung
Andere Staatsangehörigkeit mit B, Wohnsitz in der SchweizJa, ohne Bewilligung – eine Wohneinheit am Wohnort, selbst bewohntNur mit kantonaler Bewilligung (siehe unten)Nicht möglich
EU/EFTA-Grenzgänger (G)–Zweitwohnung in der Region des Arbeitsorts ohne Bewilligung, zur EigennutzungNicht möglich
Wohnsitz im AuslandUnmittelbar vor dem Zuzug möglich (Feststellung durch den Kanton nötig)Nur mit kantonaler Bewilligung (siehe unten)Nicht möglich

Hauptwohnung mit B-Bewilligung: die Voraussetzungen

  • Nur eine Wohneinheit (ein Einfamilienhaus mit Einliegerwohnung geht nicht).
  • Du musst selbst darin wohnen; Vermieten ist – auch teilweise – nicht erlaubt, solange sie deine Hauptwohnung ist.
  • Der Kauf erfolgt auf deinen persönlichen Namen, nicht über eine Gesellschaft.
  • Die Grundstücksfläche darf nicht grösser sein als nötig; ab 3’000 m² verweist das Grundbuchamt in der Regel an die kantonale Behörde.
  • Bei Bauland muss der Bau innert rund einem Jahr beginnen.

Ziehst du später weg, musst du nicht verkaufen: Du kannst die Wohnung behalten, selbst nutzen oder vermieten. Wer allerdings schon beim Kauf vorhat, die Wohnung nicht selbst zu bewohnen, verstösst gegen das Gesetz.

Zweit- und Ferienwohnungen für Personen im Ausland

Personen im Ausland (dazu zählen auch Drittstaatsangehörige mit B-Bewilligung) können eine Ferienwohnung nur mit kantonaler Bewilligung kaufen: in vom Kanton bezeichneten Fremdenverkehrsorten, im Rahmen jährlicher Kontingente und nur in Kantonen, die das vorsehen. Die Nettowohnfläche ist in der Regel auf 200 m², die Grundstücksfläche auf 1’000 m² begrenzt. Einige Kantone erlauben zudem eine Zweitwohnung an einem Ort, zu dem aussergewöhnlich enge wirtschaftliche, wissenschaftliche oder kulturelle Beziehungen bestehen. Ferienwohnungen dürfen periodisch, aber nicht ganzjährig vermietet werden; Zweitwohnungen gar nicht.

Geschäftsliegenschaften

Grundstücke, die einem wirtschaftlichen Zweck dienen (Büros, Läden, Werkstätten, Hotels), kann jede Person ohne Bewilligung erwerben – auch als Kapitalanlage. Wohn-Renditeliegenschaften dagegen können Personen im Ausland nicht erwerben (abgesehen von seltenen Ausnahmen wie dem sozialen Wohnungsbau in einzelnen Kantonen).

Geplante Änderungen

Im April 2026 hat der Bundesrat eine Verschärfung der Lex Koller in die Vernehmlassung gegeben, unter anderem eine Bewilligungspflicht für den Wohnungskauf durch Drittstaatsangehörige und Einschränkungen bei Ferienwohnungen. Die Vernehmlassung endete am 15. Juli 2026. Diese Änderungen sind nicht in Kraft (Stand November 2026) – es gelten weiterhin die Regeln oben. Wir verfolgen das Verfahren und prüfen den aktuellen Stand in jedem Fall.

Finanzierung als Ausländerin oder Ausländer

Darfst du kaufen, gelten für die Finanzierung weitgehend dieselben Regeln wie für alle: in der Regel mindestens 20 % Eigenmittel, davon mindestens 10 % «harte» Eigenmittel, und Wohnkosten von höchstens rund einem Drittel des Bruttoeinkommens (gerechnet mit einem kalkulatorischen Zins von meist 5 %). Je nach Anbieter spielen Art der Bewilligung, Aufenthaltsdauer und Einkommen in Fremdwährung eine Rolle. Mehr dazu: Hypothek für Ausländer in der Schweiz.

Steuern und Vorsorge

Der Kauf hat auch steuerliche Folgen, etwa die Handhänderungssteuer in einzelnen Kantonen und den Eigenmietwert, dessen Abschaffung im Rahmen eines beschlossenen Systemwechsels vorgesehen ist. Steuer- und Vorsorgefragen gehören nicht zu unserem Tätigkeitsgebiet; dafür arbeiten wir mit Partnern zusammen und stellen auf Wunsch den Kontakt her.

Jetzt kostenlos Offerte anfragen · English version

Quellen: Bundesgesetz über den Erwerb von Grundstücken durch Personen im Ausland (BewG, SR 211.412.41) und Verordnung (BewV, SR 211.412.411); Bundesamt für Justiz, Merkblatt «Erwerb von Grundstücken durch Personen im Ausland» (Stand 19.03.2026) und Seite «Revision Lex Koller»; Kanton St.Gallen, «Hauptwohnung». Allgemeine Information, keine Rechts- oder Steuerberatung – im Einzelfall entscheidet die Behörde des Kantons, in dem die Immobilie liegt. Stand: November 2026.

Facebook
Twitter
LinkedIn

HYPOPARTNER empfehlen und profitieren!

HYPOPARTNER empfehlen und profitieren!

Du hast ein Familienmitglied, Bekannte oder Freunde, die eine Hypothek suchen?

Wenn du HYPOPARTNER weiterempfiehlst erhältst du beim Abschluss CHF 300.-.

Wie läuft das konkret ab?

  1. Du empfiehlst HYPOPARTNER weiter und übermittelst die Kontaktdaten via Telefon, E-Mail, Social Media oder Webseite an uns weiter zur Kontaktaufnahme.
  2. Es erfolgt ein Hypothekenabschluss innerhalb der nächsten 12 Monate. (Neukauf oder Ablösung)
  3. Als Wertschätzung für die Empfehlung erhältst du CHF 300.- auf dein Bankkonto.
HYPOPARTNER vergleicht unabhängig und kostenlos Hypothekenangebote für Privatpersonen und Unternehmen.
Wir arbeiten mit über 25 finanzstarken Banken, Versicherungen und Pensionskassen zusammen und finden das beste Angebot auf dem Markt für dich. 

Oftmals ist das ausschlaggebende Kriterium die Höhe des Zinssatzes für den Abschluss einer Hypothek. Es gibt noch viele weitere Themen, die zu beachten sind, wie zum Beispiel die Höhe der Finanzierung, Vorsorge, Steuern.

HYPOPARTNER ist dein Experte und unterstützt dich bei diesen Themen.

Hast du noch Fragen?

071 508 55 65

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Wann soll ich meine Hypothek verlängern und welche Laufzeit soll ich wählen?

Wann soll ich meine Hypothek verlängern und welche Laufzeit soll ich wählen?

Im Dezember 2021 konnte man eine 10-Jährige Festhypothek noch für unter 1% abschliessen und eine 5-Jährige Festhypothek für unter 0.70%. Heute erhält man nur unter besten Voraussetzungen noch eine 10-jährige Festhypothek unter 2% und bei einer 5-jährigen Festhypothek sind wir bereits bei über 1.20% für Top-Konditionen angelangt.

Wenn meine Hypothek in den nächsten 24 Monaten ausläuft, was heisst das konkret für mich?

Nun wichtig ist bei Verlängerungen sich jeweils die Frage zu stellen, wie lange man das finanzierte Objekt noch behalten will. Bei einem potenziellen Verkauf in den nächsten Jahren lohnt es sich nicht eine Festhypothek abzuschliessen, sondern eine flexible Geldmarkthypothek (SARON) abzuschliessen.

Wenn die Voraussetzung erfüllt ist, dass das Objekt noch möglichst lange im Eigentum bleiben soll, dann lohnt es sich sicherlich einen Marktvergleich für verschiedene Laufzeiten einzuholen.

Falls noch eine andere Hypothekentranche weiterläuft, empfehle ich zu beachten, dass die Laufzeiten mindestens 2 Jahre auseinandergehalten werden. Damit minimiert man das Risiko, dass das ganze Schuldkapital zu einem potenziell ungünstigen Marktzeitpunkt ausläuft.

Der GAP zwischen SARON und den Festhypotheken ist viel grösser geworden als noch im letzten Jahr und durch den schnellen Zinsanstieg sind nun einige bereits in eine Festhypothek gewechselt. Der SARON bewegt sich aktuell bei -0.71% und orientiert sich stark am Leitzins der Schweizerischen Nationalbank, der aktuell bei -0.75% liegt.

In der aktuellen Situation lohnt es sich bereits frühzeitig (bis 24 Monate vor Ablauf der Hypothek) verschiedene Angebote für SARON und Festhypotheken einzuholen.

Es ist wichtig zu beachten, dass der Leitzins in der Schweiz noch unverändert ist und man in den letzten Jahren und aktuell mit der SARON Hypothek sehr gut gefahren ist, historisch gesehen sogar am günstigsten. Bei den aktuellen langfristige Zinssätzen müsste der Leitzins der SNB, bzw. der SARON um knapp 2% steigen, damit man das gleiche Niveau hat. Bis man dort ist spart man aktuell mit der Geldmarkthypothek im Vergleich zu den aktuellen Konditionen bei den Festhypotheken.

Die richtige Laufzeit und die richtige Lösung ist sehr individuell und die Entscheidung sollte nicht nur aufgrund der Marktsituation, sondern auch aufgrund der persönlichen Situation gefällt werden.

Welche Hypothek passt zu Ihnen?

Gerne erstelle ich einen individuellen Marktvergleich und finde das beste Angebot auf dem Markt für Sie!

Kontaktieren Sie mich.

T +41 71 508 55 65

E dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Feedback der Kundschaft von HYPOPARTNER

Feedback der Kundschaft von HYPOPARTNER

Nach 6 Monaten in der operativen Tätigkeit mit HYPOPARTNER habe ich einige Kundenfeedbacks gesammelt, die ich nun veröffentliche.

 «Ich habe Dario Sauter und HYPOPARTNER über unseren Bekanntenkreis kennengelernt. Ich gab ihm den Auftrag, für die auslaufenden Hypotheken die besten Angebote einzuholen. Für mich war es eine grosse Zeitersparnis, die Angebote nicht selber zu vergleichen und zu verhandeln. Durch Dario habe ich ein deutlich besseres Angebot erhalten als ich es bis anhin hatte. Ich bin sehr zufrieden mit der schnellen, unkomplizierten und reibungslosen Abwicklung des Auftrags. Ich kann ihn allen empfehlen.»

M.H. aus der Region Zürich / November 2021

«Ich musste zwei mal erwähnen, dass ich keine regelmässige Rückzahlungen wünsche. Dies hat dann sehr gut funktioniert. Die Abwicklung über HYPOPARTNER war einfach und unkompliziert. Zudem sind meine Erwartungen bezüglich den Zinskonditionen übertroffen worden.»

I.P. aus der Region Thurgau / Dezember 2021

«Dank HYPOPARTNER konnte ich mir meinen Traum vom Kauf eines Mehrfamilienhauses erfüllen.»

I.W. aus der Region Thurgau / Januar 2022

«Ich bin über Social-Media auf HYPOPARTNER aufmerksam geworden und meine Hypotheken laufen Ende 2022 aus. Dank Dario Sauter habe ich nun eine Lösung gefunden, mit der ich ein viel besseres Angebot erhalten habe, als ich bis jetzt hatte.

Zudem sparte ich viel Zeit und für die Aufwände von HYPOPARTNER musste ich nichts bezahlen.»

A.B. aus der Region Thurgau / März 2022

Facebook
Twitter
LinkedIn

Entspricht der Kaufpreis von meiner Wunschimmobilie dem aktuellen Marktwert? (Serie 4 von 4)

Entspricht der Kaufpreis von meiner Wunschimmobilie dem aktuellen Marktwert? (Serie 4 von 4)

In den ersten 3 Teilen sind wir auf die verschiedenen Bewertungsmethoden eingegangen und welche Bewertungsmethode sich für welche Immobilie eignet, um eine bestmögliche Grundlage zu schaffen, ob der Kaufpreis der Wunschimmobilie auch dem aktuellen Marktwert entspricht. Wenn dieser Schritt abgeschlossen ist und die Wunschimmobilie gekauft werden soll, ist man bereits schon einen Schritt näher an der Realisierung eines Eigenheims.

Im letzten Teil stehen die Belehnungsgrundsätze der Banken, der Steuerwert und der Gebäudeversicherungswert im Fokus. Je nach Immobilie ist man verpflichtet mehr oder weniger Eigenmittel zu bringen.

Als Immobilieneigentümer ist es wichtig, dass man die steuerliche Veränderung und die Gebäudeversicherung kennt und versteht.

Wie sehen die Belehnungsgrundsätze der verschiedenen Immobilien aus?

(Belehnungsgrundsatz = Höhe der Schuld in % zum Verkehrswert (Marktwert))

Art der Immobilie                  Belehnungsgrundsatz                    Eigenmittel

Einfamilienhaus,

Eigentumswohnung                 80%                                                     20%

Ferienhaus, Ferienwohnung     60%                                                     40%

Mehrfamilienhaus                     75%                                                     25%

Bürogebäude,

Geschäftshaus                           60%-70%                                           30%-40%

Grossgewerbe, Industrie           50%                                                     50%

Hotels                                         50%-60%                                           40%-50%

Steuerwert

In vielen Kantonen wird der Steuerwert vom Steueramt in der Gemeinde bestimmt, wo sich die Immobilie befindet. In wenigen Kantonen wird der Steuerwert durch die Gebäudeversicherungsanstalt definiert.

Die Eigentümer einer Liegenschaft sind verpflichtet den Steuerwert als Vermögen zu versteuern. Vielfach beträgt dieser Wert rund 60% bis 80% des effektiven Markwertes.

Es kommt eine weitere steuerliche Belastung hinzu. Der Eigenmietwert – im Schweizer Steuerrecht auch als «Mietwert für selbst genutzte Liegenschaften» bezeichnet – ist eine Steuer auf fiktive Einkünfte. Diese Einkünfte entsprechen den angenommenen Miet- und Pachteinnahmen, die ein Eigentümer bei Vermietung seiner Liegenschaft erhalten würde.

Gebäudeversicherungswert

In der Schweiz ist es in den meisten Kantonen obligatorisch ein Gebäude für Feuer- und Elementarschäden bei der kantonalen Gebäudeversicherung zu versichern. Der Versicherungswert wird nach einer Schätzung des Gebäudes definiert.

Der Landwert wird bei der Schätzung abgezogen, da nach einem Brand beispielsweise der Boden noch vorhanden ist. Der Sinn dieser Versicherung ist, dass nach einem Schaden ein gleichwertiges Gebäude wieder gebaut werden kann.

Haben Sie Fragen oder ein Anliegen?

Kontaktieren Sie mich oder vereinbaren Sie direkt einen Termin auf www.hypo-partner.ch.

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn