Was ist wichtig beim Kauf einer Immobilie?

Um herauszufinden, ob sich ein Kauf eines Hauses, einer Wohnung oder eines Renditeobjekts lohnt, ist es wichtig, folgende Kennzahlen zu berücksichtigen:

  1. Kaufpreis: Vergleichen Sie den Kaufpreis mit anderen ähnlichen Eigenschaften in der Umgebung, um eine gute Vorstellung von der Marktlage zu bekommen.
  2. Lage: Die Lage ist ein wichtiger Faktor, der den Wert einer Immobilie beeinflusst. Überprüfen Sie, ob sich die Immobilie in einer guten Wohnlage oder in einem lukrativen Vermietungsgebiet befindet.
  3. Rendite: Berechnen Sie die jährliche Netto-Rendite, indem Sie den jährlichen Mietertrag durch den Kaufpreis teilen.
  4. Kosten: Berücksichtigen Sie alle anfallenden Kosten, wie beispielsweise Instandhaltung, Reparaturen, Verwaltungskosten, Steuern und Versicherungen.
  5. Marktentwicklung: Überwachen Sie die aktuelle und zukünftige Marktlage, um zu ermitteln, ob sich ein Kauf lohnt.
  6. Finanzierung: Überprüfen Sie, ob Sie in der Lage sind, eine angemessene Finanzierung für den Kauf zu erhalten.

Vor einem Hauskauf ist es wichtig, folgende Renditeberechnungen zu machen:

  1. Netto-Rendite: Hier berechnet man das Verhältnis zwischen den jährlichen Mieteinnahmen und dem Kaufpreis.
  2. Kapitalrendite: Hier berechnet man das Verhältnis zwischen den jährlichen Mieteinnahmen und dem Gesamtwert des Eigentums.
  3. Gesamtkosten: Hier sollte man alle Kosten wie Kaufpreis, Renovierungskosten, Abschreibungen, Steuern und Verwaltungskosten berücksichtigen.
  4. Cashflow: Hier berechnet man den jährlichen Überschuss aus Einnahmen und Ausgaben.

Es ist wichtig, realistische Schätzungen für Mieteinnahmen und Kosten zu machen und alle Unsicherheiten in die Berechnungen einzubeziehen.

Gerne stehe ich Ihnen bei konkreten Anfragen und Fragen zur Verfügung.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn
Warum werden über 90 Prozent der Hypotheken in der Schweiz direkt über Banken oder Kreditgeber abgeschlossen und nicht über Hypothekenvermittler?

Aktuelle Statistik der Hypothekarvermittler in der Schweiz

Bei einem jährlich platzierten Hypothekenvolumen von rund 200 Milliarden Franken liegt der Anteil der Hypothekarvermittler im Jahr 2021 bei rund sechs Prozent. Jedoch ist das Wachstum in den letzten 5 Jahren erstaunlich. Im Jahr 2016 wurde noch weniger als CHF 1 Milliarde an Kreditgeber in der Schweiz vermittelt, im Jahr 2021 sind es bereits CHF 11 Milliarden. Das entspricht einem Wachstum von knapp 30 Prozent alleine im Jahr 2021.

In Deutschland und in Frankreich werden über 50 Prozent der Hypotheken über Hypothekenbroker/-vermittler abgeschlossen. Warum werden in der Schweiz noch viele Hypotheken direkt über die Banken fixiert?

  1. Tradition: In der Schweiz haben Banken eine lange Tradition im Bereich Hypothekenkredite und viele Kunden vertrauen auf die Dienstleistungen und das Know-How dieser Institutionen.
  2. Bekanntheit: Banken haben in der Regel eine größere Bekanntheit und eine größere Präsenz in der Öffentlichkeit, was es ihnen ermöglicht, ihre Dienstleistungen einer größeren Zielgruppe anzubieten.
  3. Vertrauen: Viele Kunden haben ein Vertrauensverhältnis zu ihrer Bank aufgebaut und fühlen sich wohler dabei, ihre Finanzdienstleistungen bei einer Institution zu beziehen, bei der sie bereits ein Konto haben.
  4. Einfache Verfügbarkeit: Banken sind in der Regel leicht zugänglich, da sie in vielen Orten präsent sind und ihre Dienstleistungen oft online anbieten.

Nimmt das Wachstum von Hypothekenvermittlern in der Schweiz weiter zu?

Die Statistik hat in den letzten Jahren gezeigt, dass das Wachstum der Hypothekenabschlüsse über Hypothekenvermittler zunimmt. Es gibt weitere Faktoren, die darauf hinweisen könnten, dass das Wachstum von Hypothekenabschlüssen über Hypothekenbroker in der Schweiz weiter zunimmt.

  1. Wettbewerb: Mit der zunehmenden Konkurrenz auf dem Hypothekenmarkt in der Schweiz könnten immer mehr Kunden auf die Dienstleistungen von Hypothekenbrokern zurückgreifen, um die besten Angebote zu vergleichen und zu finden.
  2. Technologie: Mit der zunehmenden Verfügbarkeit und Verwendung von Technologie, die es Kunden ermöglicht, online Angebote zu vergleichen und zu beantragen, könnten immer mehr Kunden den Weg zu Hypothekenbrokern finden.
  3. Kundenbedürfnisse: Kunden haben heutzutage eine größere Anforderung an die Flexibilität und Transparenz in Finanzdienstleistungen, was Hypothekenbroker in der Lage sind zu bieten.
  4. Bewusstsein: das Bewusstsein für die Dienstleistungen von Hypothekenbrokern nimmt zu und potenzielle Kunden werden sich immer mehr darüber informieren und es in Betracht ziehen.

Welche Vorteile bieten Hypothekenvermittler gegenüber Banken?

  1. Breiteres Angebot: Hypothekenbroker arbeiten mit vielen verschiedenen Kreditgebern zusammen und können daher ihren Kunden eine größere Auswahl an Hypothekenprodukten anbieten.
  2. Vergleichsmöglichkeiten: Hypothekenbroker können die Angebote verschiedener Kreditgeber vergleichen und ihren Kunden das beste Angebot empfehlen.
  3. Flexibilität: Hypothekenbroker wie HYPOPARTNER bieten Ihre Dienstleistungen unverbindlich und kostenlos an.
  4. Individuelle Betreuung: Hypothekenbroker können sich auf die individuellen Bedürfnisse ihrer Kunden einstellen und eine maßgeschneiderte Lösung anbieten.
  5. Spezialisierung: Hypothekenbroker haben in der Regel eine spezielle Ausbildung und Erfahrung im Bereich Hypothekenkredite, was es ihnen ermöglicht, ihren Kunden eine qualifizierte Beratung anzubieten.
  6. Zeitersparnis: Hypothekenbroker können potenzielle Kunden Zeit sparen, da sie die Angebote von verschiedenen Banken schneller vergleichen können und so die Suche nach dem besten Angebot beschleunigen.

Gerne stehe ich Ihnen bei Fragen und Anliegen zur Verfügung.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Wie haben sich die Zinsen im 2023 entwickelt nach dem starken Zinsanstieg am Ende des letzten Jahres?

Haus

Die Entwicklung der Hypothekarzinssätze in der Schweiz ist stark abhängig von der Inflation und den Entscheidungen der Schweizer Nationalbank.

Aktuelle Entwicklung

Zum ersten Mal sind die Inflationszahlen in den USA, Europa und in der Schweiz zurückgekommen und der Trend zeigt auf, dass der Höhepunkt der Inflation erreicht worden ist. Trotzdem sind die Inflationszahlen immer noch auf einem hohen Niveau.

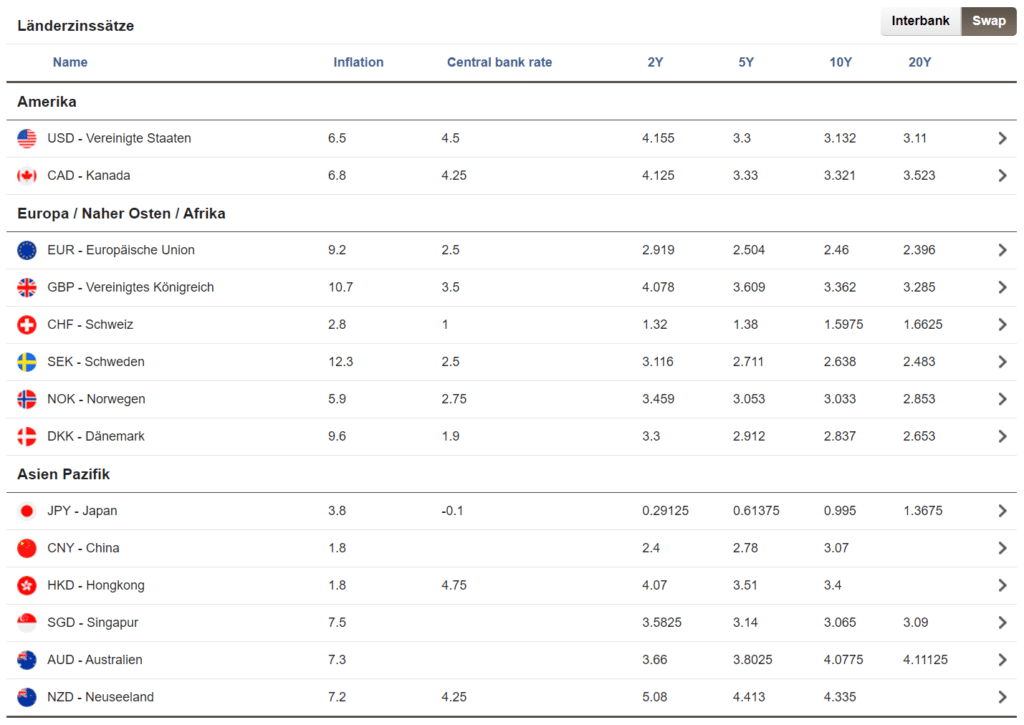
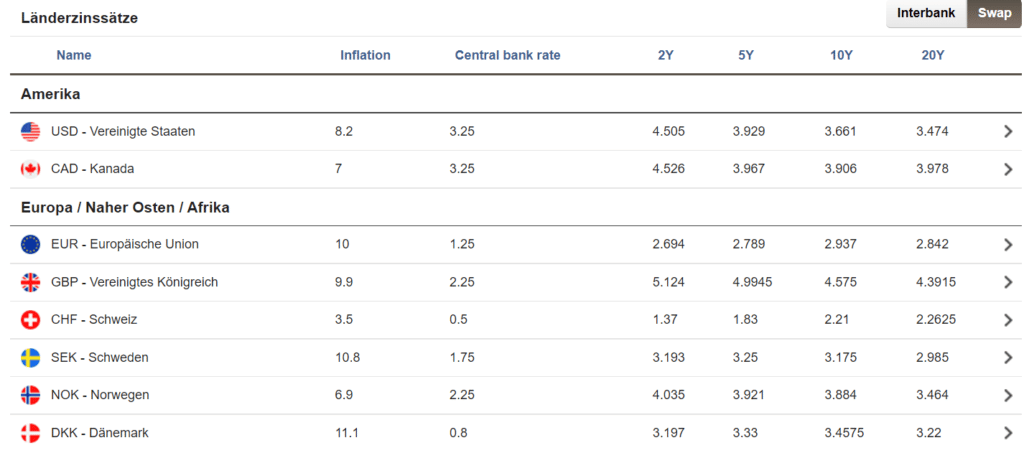
In der Eurozone ist die Inflationsrate von über 10 auf 9.2 Prozent gesunken, in Deutschland von 10 auf 8.6 Prozent und in der Schweiz von 3 auf 2.8 Prozent.

Andere Staaten haben mit grösseren Herausforderungen mit der aktuellen Inflation und Zinssituation zu kämpfen, wie man in der Grafik des internationalen Vergleichs sieht.

Internationaler Vergleich der Inflation / Zinsen (Stand: 13.01.2023)

Quelle: UBS Quotes

Herausforderungen 2023

Wie werden sich die Rohstoff-, Energie- und Lebensmittelpreise entwickeln?

Mittlerweile haben sich aber auch die Preise für Dienstleistungen, Transport, Mieten und Konsumgüter vor allem in der Eurozone merklich erhöht. Die Inflation bleibt im Jahr 2023 ein grosses Thema.

Für die Europäische Zentralbank und auch für die Schweizer Nationalbank wird das Management wie viel Teuerung in Kauf genommen werden kann, ohne Zinserhöhung zentral sein. Den der Effekt mit zu hohen Zinsen und der anschliessenden drohenden Rezession verbunden mit Verlusten von Arbeitsplätzen ist nicht zu unterschätzen.

Aktuelle Entwicklung am Kapitalmarkt / der Hypothekarzinsen

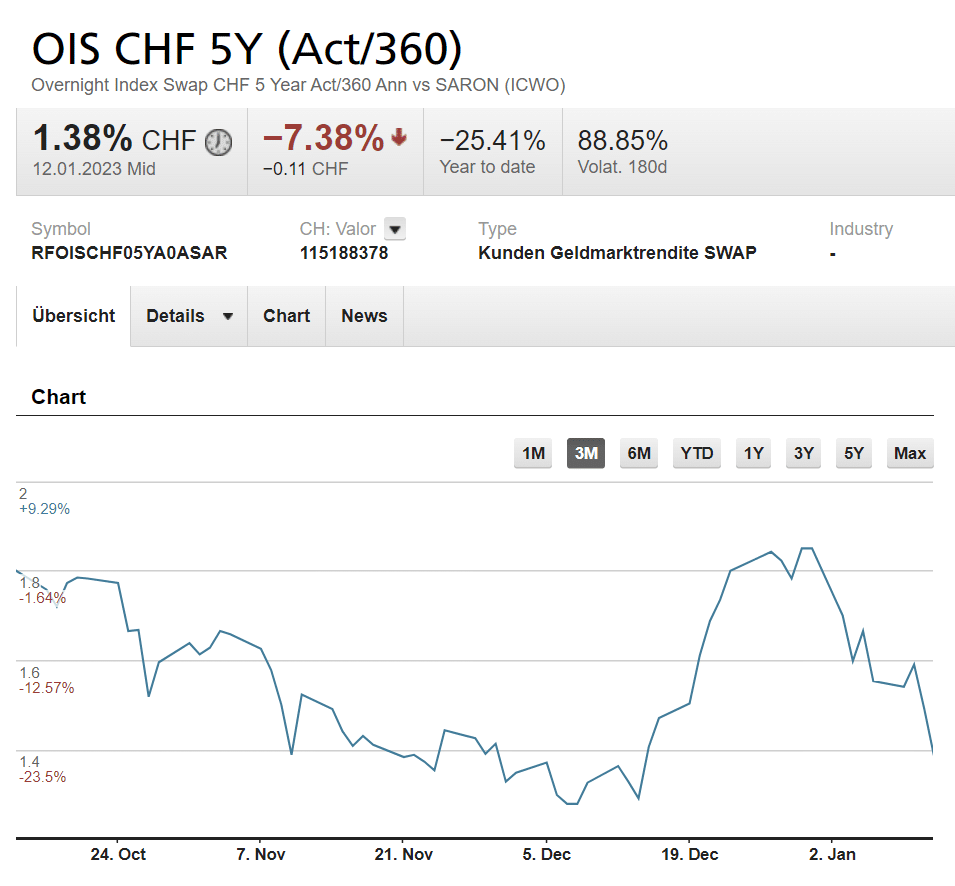
Der Markt erwartet im 1. Quartal 2023 eine Leitzinserhöhung von 0.25% bis 0.50% der Schweizerischen Nationalbank. Die Kapitalmarktzinssätze sind seit Anfang Januar sehr stark zurückgekommen. Der Markt erwartet mit dem Zinsschritt der SNB, die Inflation in der Schweiz in den Griff zu bekommen und man erwartet anschliessend keine weiteren Zinsschritte mehr für das Jahr 2023.

Kapitalmarktzinssatz CHF – 5 Jahre

Quelle: UBS Quotes

Der Kapitalmarkzinssatz in CHF mit einer Laufzeit von 5 Jahren ist seit dem 30. Dezember 2023 um 0.47% zurückgekommen, der Kapitalmarktzinssatz mit einer Laufzeit von 10 Jahren sogar um 0.48%.

Mit der einkalkulierten Zinserhöhung im März der Schweizerischen Nationalbank (0.25% bis 0.50%) bewegen wir uns am Markt mit den besten Konditionen beim effektiven SARON-Hypothekarzinssatz zwischen 1.75% und 2.00%. Im aktuellen Marktumfeld erhält man die besten besten Festhypotheken bei HYPOPARTNER für 3 Jahren ab 1.84%, bei 5 Jahren ab 1.90% und bei 10 Jahren ab 2.12%.

HYPOPARTNER Empfehlung

Die aktuelle Korrektur und Entwicklung ist kein Trend, sondern ein Zeichen von Nervosität und Unsicherheit am Markt.

Für Hypothekarnehmerinnen und Hypothekarnehmer mit einer angespannten Tragbarkeitssituation lohnt es sich in der aktuellen Marktsituation sich die Sicherheit für eine mittel- bis langfristige Hypothek mit einem Grossteil der Gesamtfinanzierung am Markt zu kaufen.

Gerne erstelle ich für Sie einen unverbindlichen und kostenlosen Marktvergleich.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Wie sieht es mit den Hypothekarzinsen aus? Welche Laufzeiten machen aktuell Sinn?

Die Zinssätze sind im zweiten Monat in Folge zurückgekommen. Aktuell sind auch längerfristige Hypothekarlaufzeiten wieder attraktiv geworden.

Wie sieht die Entwicklung der Hypothekarzinssätze aus?

Der Kapitalmarktzinssatz mit einer Laufzeit von 10 Jahren ist seit Mitte Oktober von 2.33% auf 1.47% gefallen. Das ist ein Unterschied von fast einem Prozent innerhalb von zwei Monaten. Die attraktivsten Festhypotheken mit einer Laufzeit von 10 Jahren erhält man bei HYPOPARTNER aktuell für unter 2.10%.


Kapitalmarktzinssatz CHF über eine Laufzeit von 10 Jahren

Die Kapitalmarktzinssätze haben einen starken Einfluss auf die Hypothekarzinssätze. Viele Banken refinanzieren sich über die eigenen Spargelder und den Kapitalmarkt. Die Refinanzierung über den Kapitalmarkt ist die sichere Variante, da man sich über die ganze Laufzeit absichert.

Der Kapitalmarktzinssatz mit einer Laufzeit von 5 Jahren ist seit Mitte Oktober von 1.99% auf 1.28% gefallen. Der Unterschied von mittelfristigen Hypothekarlaufzeiten und langfristigen Hypothekarlaufzeiten ist geringer geworden. Die attraktivsten Festhypotheken mit einer Laufzeit von 5 Jahren erhält man bei HYPOPARTNER aktuell ab 1.92%.


Kapitalmarktzinssatz in CHF über eine Laufzeit von 5 Jahren

Doch welche Laufzeiten machen im aktuellen Marktumfeld Sinn und wie sieht die Entwicklung aus für die Hypothekarzinssätze in der Schweiz?

Nach Einschätzungen und Prognosen von vielen Experten wird die Schweizer Nationalbank den Leitzins in diesem Monat um 0.50% erhöhen auf 1.00% erhöhen, im Frühling 2023 soll der Leitzins gemäss meiner Prognose bei 1.50% liegen. Der SARON orientiert sich stark am Leitzins der Schweizerischen Nationalbank. Bei einer Erhöhung des Leitzinses um 1.00% bis nächsten Frühling heisst das, dass die SARON-Zinsbelastung stärker zunimmt. Wenn wir mit einer Marge von 0.70% rechnen, liegt der effektive Zinssatz dann bei 2.20%, also höher als bei einer 10-jährigen Festhypothek aktuell.

Der Markt erwartet mit diesen Zinserhöhungen, dass die Inflation in der Schweiz nicht weiter steigt, daher sind auch die Zinssätze für Festhypotheken zurückgekommen. Bei der SARON Hypothek profitiert man auch wieder schneller, wenn der Leitzins sich wieder senkt und es bietet grosse Flexibilität.

Wer längerfristig planen will und sich gegenüber den Risiken absichern will, lohnt es sich, eine längerfristige Festhypothek abzuschliessen.

Gerne kann ich auch Ihre aktuelle Situation beurteilen und unverbindliche Angebote einholen.

Ich freue mich auf Ihre Kontaktaufnahme!

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Wann soll ich meine Hypothek verlängern oder abschliessen im aktuellen Marktumfeld?

Aktuell sind die Zinssätze im Vergleich noch zu Mitte Oktober je nach Laufzeit um 0.30% bis 0.50% zurückgekommen. Die Inflation in Europa und in den USA sind auf einem sehr hohen Niveau. Weitere Zinsschritte der europäischen Notenbank und der Schweizer Nationalbank wurden bereits angekündigt.

Hier eine aktuelle Übersicht der Inflation und Zinssituation von verschiedenen Ländern dieser Welt.


Quelle: UBS Quotes

Bei uns fühlte sich der Zinsanstieg für die Hypotheken schon stark an. Andere Länder wie Grossbritannien, Europa oder vor allem Amerika trifft es noch viel härter.

Durch die Unsicherheit über die Entwicklung der Energiepreise, Lebensmittelpreise, Rohstoffpreise und Mieten gibt es einige Risiken, die weitere Zinserhöhungen verursachen können. Die Prognose für den Leitzins der Schweizer Nationalbank für das kommende Jahr 2023 liegt gemäss meiner Einschätzung bei 1.5% bis 2.0%.

Für Kreditnehmer mit einer grossen Flexibilität kann sich eine SARON Hypothek lohnen, da man auch in ein paar Jahren von einem möglichen Rückgang der Zinssätze wieder profitiert. Alternativ sind gerade auch mittelfristige Festhypotheken sehr attraktiv, die man bei manchen Anbietern von HYPOPARTNER aktuell für unter 2.0% erhält. Bei Hypotheken mit einer Laufzeit von 10 Jahren liegen zurzeit die Top-Konditionen bei rund 2.30%.

Es lohnt sich also bei einem anstehenden Kauf oder bei Ablauf einer Hypothek in den nächsten 12 bis 24 Monaten Angebote einzuholen und einen möglichen vorzeitigen Abschluss zu prüfen.

Facebook
Twitter
LinkedIn

Kann ich im aktuellen Marktumfeld meine Hypotheken kostenlos auflösen?

Häuser

Mit dem Ende der Negativzinsen gibt es nun wieder attraktivere Zinskonditionen am Schweizer Markt.

Ein Finanzinstitut finanziert klassischerweise eine Hypothek mit den Kontoguthaben der Sparer. Alternativ oder kombiniert kann eine Bank sich über den Kapitalmarkt refinanzieren. Diese Art von Refinanzierung ist kostenintensiver dafür sichert man sich über die Laufzeit der Hypothek ab.

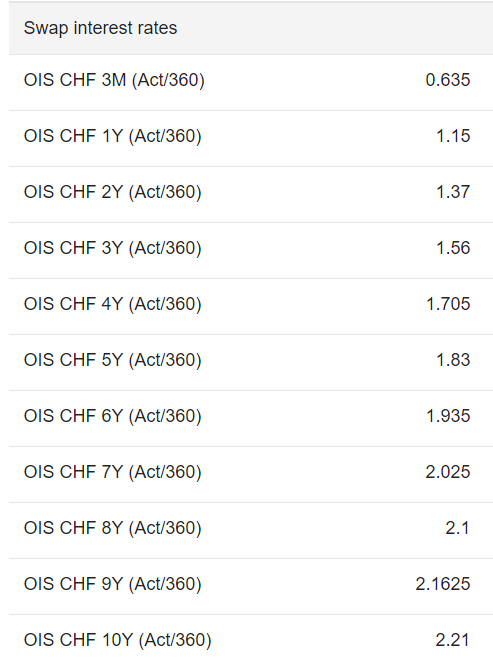
Der Swap-Satz ist der effektive Zinssatz den man am Kapitalmarkt für unterschiedliche Laufzeiten für den jeweiligen Anbieter von Hypotheken zahlt. Darauf werden die Risikokosten und die Kundenmarge gerechnet und so erhält man den Kunden Zinssatz für die entsprechende Laufzeit von Hypotheken.

Aktuelle Übersicht Swap Interest Rates CHF / Schweiz

Quelle: UBS Quotes

Gibt es eine Möglichkeit, dass ich aufgrund der aktuellen Marktlage meine Hypotheken kostenlos auflösen kann?

Es gibt immer wieder Gründe für die Auflösung einer Hypothek, beispielsweise beim Verkauf eines Eigenheims oder bei einer Scheidung/Trennung.

Die Bank rechnet bei der Auflösung einer laufenden Festhypothek die Restlaufzeit, die Refinanzierungskosten, die Kundenmarge und den Wiederanlagesatz am Kapitalmarkt ein.

Aufgrund des Zinsanstieges kann die Bank das Geld nun, je nach Hypothekarvertrag, attraktiver am Kapitalmarkt anlegen und erzielt je nach Auflösung Gewinn.

Je nach Marktsituation und für Hypothekarnehmer, die von weiter ansteigenden Zinsen in der Schweiz ausgehen, kann die Auflösung Sinn machen um eine neue Hypothek abzuschliessen.

Wie sieht die internationale Lage hinsichtlich Inflation und Zinsen aus?

Die Schweiz hat im Gegensatz zum Ausland eine tiefere Inflation. Ein starker Franken macht importierte Güter günstiger oder mindert zumindest die Teuerung. Auch die restriktive Geldpolitik der Schweizer Nationalbank, die früh auf die Inflationssignale reagiert hat, hat die Inflation im Land gebremst.

Vor allem die hohen Energiepreise tragen einen Grossteil zu der Inflation weltweit bei. Durch den Anstieg der Kreditzinsen werden die Mieten verzögert hochgehen. Die Mieten machen einen Grossteil der Inflation aus, was zu einem Anstieg der Inflation im nächsten Jahr führen könnte. Auch eine dramatische Situation im Winter mit den Energiepreisen könnte zu einer hohen Inflation führen.

Es ist wichtig sich diesbezüglich beraten zu lassen und verschiedene Szenarien zu analysieren und zu besprechen. Gerne stehe ich Ihnen diesbezüglich zur Verfügung.

HYPOPARTNER – Dario Sauter

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Aktuelle Übersicht der Inflation / Leitzins der Nationalbanken / Zinssätze am Kapitalmarkt

Quelle: UBS Quoteseine

Facebook
Twitter
LinkedIn

Was geht aktuell am Hypothekarmarkt ab und was muss ich beachten?

Die Zinssätze weltweit haben dieses Jahr eine stärkere Aufmerksamkeit erhalten als in den vergangenen Jahren. Weltweit und jahrelang waren die Zinssätze unter 0% und es gab kaum Veränderungen bei den Zinssätzen für Festhypotheken.

Hat man im letzten Jahr noch eine Hypothekarofferte für einen Kunden erstellt und dieser wollte vielleicht noch etwas nachdenken oder das Ganze in Ruhe in der Familie besprechen war das alles kein Problem. Auch 3 oder 4 Wochen später war der Zinssatz noch derselbe.

Heutzutage kann man das vergessen. Täglich ändern sich die Zinssätze und die Offerten für Festhypotheken und auch beim SARON hat man bei der Marge angezogen. Unter 0.65% geht aktuell kaum was, auch bei Kunden mit guter Bonität und wenig Risiko.

Die besten Marktzinsen bei einer 3-Jährigen Festhypothek erhält man aktuell ab 2.01%, bei 10 Jahren ab 2.40%. Die Differenz ist nicht gross zwischen kurz-, mittel- und langfristigen Festhypotheken.

Die Käufer:innen von Wohnungen und Eigenheimen zögern vermehrt aufgrund des happigen Anstiegs der Hypothekarzinsen liegt die Kalkulation der Fixkosten auf einem ganz anderen Niveau als noch vor einem Jahr. Aber auch die Mieten kommen unter Druck.

Werden die Mieten nun steigen?

Der hypothekarische Referenzzinssatz bestimmt, wie Änderungen der Hypothekarzinsen Mietzinsanpassungen im Rahmen des Mietrechts gestatten.

Bei einem Anstieg des Referenzzinssatzes dürfen gemäss Mietrecht auch die Mieten angehoben werden. Eine Erhöhung des Referenzzinssatzes wird erstmals im März 2023 erwartet, von 1.25% auf 1.50%. Mit dieser Erhöhung kann die Miete um ca. 3.00% erhöht werden. Zudem darf die Inflation seit der letzten Mietzinsanpassung berücksichtigt werden.

Im Herbst 2023 wird bereits die nächste Erhöhung des Referenzzinssatzes erwartet auf 1.75 Prozentpunkte. Mit der Inflation zusammengerechnet werden die Mieten voraussichtlich im nächsten Jahr um 7 bis 8% steigen.

Facebook
Twitter
LinkedIn

Werden SARON Hypotheken bald spürbar teurer?

Mehrfamilienhaus

Aktuelles

Die europäische Zentralbank hat vor wenigen Tagen ihren Leitzins um 0.75% auf 1.25% erhöht. Damit hat die EZB mit einem historischen Zinsschritt auf die anhaltend hohe Inflation in der Eurozone reagiert.

Eine so starke Zinserhöhung hat es seit Einführung des Euro-Bargelds im Jahr 2002 noch nie gegeben. Die Teuerungsraten seien «nach wie vor deutlich zu hoch», begründete EZB-Präsidentin Christine Lagarde den Schritt. » Die EZB stellte zugleich weitere Zinserhöhungen in den nächsten Monaten in Aussicht.

Die Inflation zieht auch in der Schweiz weiter an. Die Inflationsrate ist im August im Vorjahresvergleich um 3.5% gestiegen. Die Teuerung liegt aber weit unter dem Niveau anderer Länder.

Die Teuerung in der Eurozone etwa war im August mit 9.1 Prozent so hoch wie nie seit Einführung der Gemeinschaftswährung im Jahr 1999. In den USA lag die Inflationsrate im Juli bei 8.5 Prozent, nachdem sie im Juni mit 9.1 Prozent den höchsten Stand seit über 40 Jahren erreicht hatte.

Wann kommt die Zinserhöhung in der Schweiz?

Am 22. September 2022 steht die nächste geldpolitische Lagebeurteilung der Schweizer Nationalbank an. Die Meinungen über eine Zinserhöhung ist nicht umstritten, die Frage ist nur, um viel Prozentpunkte wird der Leitzins der Schweizerischen Nationalbank steigen? Die Meinungen gehen von 0.50% bis 1.00% auseinander.

Aktuell befindet sich der Leitzins der Schweizerischen Nationalbank bei -0.25%. Bei einem realistischen Anstieg von 0.75% wäre der Leitzins der Schweizerischen Nationalbank neu bei 0.50%. Kreditnehmer mit SARON Hypotheken würden dann das erste Mal die Erhöhung spüren.

Bei einer SARON Hypotheken Marge von beispielsweise 0.75%, wäre dann die effektive Zinsbelastung bei 1.25%.

Die Zinssätze für Festhypotheken sind in den letzten Wochen wieder gestiegen und das Risiko für weitere Zinserhöhungen ist deutlich höher zu gewichten, als das die Zinsen wieder zurückkommen.

Haben Sie Fragen zu Ihrer Hypothekarsituation?

Gerne stehe ich Ihnen für Fragen und Anliegen zur Verfügung.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Wird Eigentum viel attraktiver als Miete? Einschätzung zum Eigenmietwert.

Häuser, Genfersee

Was versteht man unter Eigenmietwert?

Wer in seinem Eigenheim wohnt, muss den sogenannten Eigenmietwert als Einkommen versteuern. Der Eigenmietwert beträgt in etwa 60 bis 70 Prozent dessen, was für ein vergleichbares Objekt an Miete fällig würde.

Der Eigenmietwert wurde 1934 per Notrecht als „eidgenössische Krisenabgabe“ zur Gesundung des Bundeshaushalts eingeführt und 1958 ins reguläre Recht übernommen.

Wie geht es weiter mit dem Eigenmietwert?

Nun soll der Eigenmietwert vollumfänglich abgeschafft werden – auch für Zweitwohnungen. Die Wirtschaftskommission des Nationalrates (WAK-N) hat die Vorlage am Mittwoch, 17. August 2022 gutgeheissen.

In der 3. Woche der Herbstsession soll die Vorlage im Parlament beraten werden. Von einigen Seiten wird die Vorlage bereits bekämpft. Somit dürfte das letzte Wort die Schweizer Stimmbevölkerung haben.

Schuldzinsen sollen weiterhin abzugsfähig bleiben.

Beim Schuldzinsenabzug plädiert die Wirtschaftskommission des Nationalrates für eine grosszügigere Lösung als der Ständerat: Es sollen Abzüge bis zu 100 Prozent der steuerbaren Vermögenserträge zulässig sein, während der Ständerat sich für eine Grenze von 70 Prozent ausgesprochen hatte.

Die Anträge auf eine stärkere Begrenzung der Abzugsmöglichkeit wurden allesamt abgelehnt, auch die beschlossene Variante bedeutet im Vergleich zum geltenden Recht jedoch eine Einschränkung. Aufgrund der relativ grosszügigen Lösung beim Schuldzinsenabzug spricht sich die Kommission für eine Streichung des vorgesehenen Ersterwerberabzugs aus, den sie als systemfremd betrachtet.

Eigenheimbesitzer profitieren von tieferen Steuerausgaben

Wenn die Belastung des Eigenmietwerts wegfällt, sparen Eigenheimbesitzer Einiges an Steuern. An einem Beispiel lässt sich dies sehr gut veranschaulichen.

Beispiel: Selbstbewohnte Liegenschaft

Marktwert: CHF 1’000’000.- / Hypothek: CHF 600’000.- zu 1.5%

Eigenmietwert: CHF 24’000.- / Abzugspauschale: CHF 4’800.-

Grenzsteuersatz 35%

CHF 24’000.- (Eigenmietwert) – CHF 9’000.- (Hypothekarzinsen) – CHF 4’800.- (Abzugspauschale) = CHF 10’200.-

CHF 10’200.- x 35% (Grenzsteuersatz) =

CHF 3’570.- (zusätzliche Steuerbelastung aufgrund Eigentümer einer Immobilie)

Wenn der Eigenmietwert wegfällt, die Unterhaltspauschale und Hypothekarzinsen trotzdem steuerlich abzugsfähig sind, wirkt sich das in diesem Beispiel und für viele Liegenschaftsbesitzer positiv auf die Steuerbelastung aus.

In diesem Beispiel sprechen wir dann von einer steuerlichen Entlastung von CHF 8’400.- im Jahr.

Facebook
Twitter
LinkedIn

Die Zinssätze für mittel- bis langfristige Festhypotheken sind zurückgekommen. Wechsel in Festhypothek?

Häuser von oben

Seit Beginn des Jahres gab es nur eine Richtung für die Zinssätze von Festhypotheken nach oben. Die Richtzinssätze für eine Festhypothek über eine Laufzeit von 10 Jahren lagen noch vor Kurzem deutlich über 3.00 %. Aktuell erhält man Festhypotheken mit einer Laufzeit von 10 Jahren ab 1.90%.

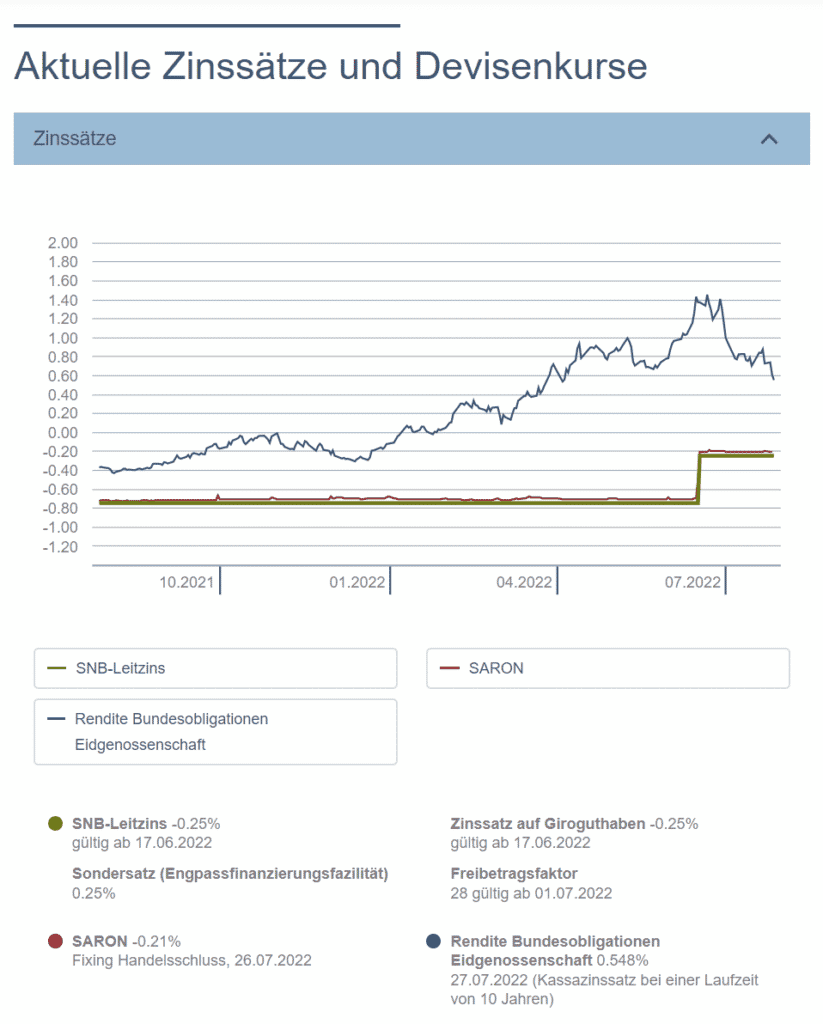
Ein wichtiger Indikator für die Festlegung der Zinssätze von Festhypotheken ist die Rendite der Bundesobligation Eidgenossenschaft mit einer Laufzeit von 10 Jahren. Dieser Zinssatz lag im Juni teilweise klar über 1.40 % und aktuell bewegen wir uns bei einem Zinssatz von 0.548 %. (siehe Grafik unten)

Der Zinsanstieg seit Beginn des Jahres ist auf die Inflation und die Engpässe der Lieferketten zurückzuführen.

Es gibt gute Gründe für einen weiteren Zinsanstieg, beispielsweise für die Bekämpfung der Inflation. Die Schweizer Nationalbank achtet vor allem auf die Entscheidungen der amerikanischen Notenbank (FED) und auf die der Europäischen Zentralbank. (EZB)

Heute erwarten um 20.00 Uhr 75.1% aller Markteilnehmer, dass die amerikanische Notenbank (FED) einen weiteren starken Zinsanstieg von 0.75% vermelden lassen wird.

Die Zinsschwankungen haben in diesem Jahr stark zugenommen und es deutet einiges darauf hin, dass die Volatilität hoch bleibt. Zudem schätze ich die Risiken für eine grössere Zinserhöhung höher ein als eine weitere grössere Zinssenkung.

Für diejenigen, die Sicherheit und Planung höchste Priorität hat, empfehle ich ein Angebot für mittel-/langfristige Festhypotheken einzuholen.

Gerne erstelle ich für dich ein individuelles Finanzierungsangebot.


dario.sauter@hypo-partner.ch

+41 71 508 55 65

Facebook
Twitter
LinkedIn