Wenn das Einkommen wegbricht, soll das Zuhause bleiben

Haus, Architektur

Unfall, Krankheit, Erwerbsunfähigkeit: In solchen Momenten hat niemand Kraft für Tragbarkeitsrechnungen und Rentenbescheide. Diese Frage klärt man besser vorher – einmal, in Ruhe.

Wer ein Eigenheim kauft, plant mit dem Leben, wie es heute ist: zwei Einkommen, ein gesunder Alltag, ein Zinssatz, der passt. Diese Rechnung geht meistens jahrzehntelang auf. Und manchmal nicht.

Ein Sturz auf dem Arbeitsweg, eine unerwartete Diagnose, ein Rückenleiden, das über Monate bleibt. Was in solchen Situationen zuerst belastet, ist selten das Finanzielle, aber es kommt dazu, und zwar zum denkbar ungünstigsten Zeitpunkt. In unseren Finanzierungsgesprächen kommt das Thema regelmässig auf. Deshalb sprechen wir es an.

Die Tragbarkeit hängt am Einkommen,
nicht an der Liegenschaft

Die Tragbarkeit wird nicht mit dem aktuellen Zins gerechnet,
sondern mit einem kalkulatorischen Satz von rund 5 Prozent. Dazu
kommen etwa 1 Prozent des Liegenschaftswerts für Unterhalt und Nebenkosten sowie die Amortisation der zweiten Hypothek, die
innert 15 Jahren auf zwei Drittel des Verkehrswerts zurückzuführen
ist. Die Summe soll einen Drittel des Bruttoeinkommens nicht
übersteigen.

Der Aufwand ist damit weitgehend fix, das Einkommen nicht. Die Liegenschaft wird nicht günstiger, wenn jemand ausfällt, die Amortisationspflicht pausiert nicht, der Vertrag passt sich nicht an.
Fällt das Einkommen weg, geht die Rechnung nicht mehr auf –
spätestens, wenn eine Tranche ausläuft und das Institut die
Verlängerung neu beurteilt.

DER KERN IN EINEM SATZ

Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.

Was die Sozialversicherungen leisten

Das Schweizer Vorsorgesystem ist solid, aber nicht auf den Erhalt des gewohnten Lebensstandards ausgelegt – und schon gar nicht auf den Erhalt einer bestimmten Wohnsituation. Die Eckwerte für 2026

CHF 30 240

Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.

12 Monate

Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.

40 %

Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.

CHF 64 260

Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.

Drei Punkte überraschen in der Praxis regelmässig:

  1. Der Zeitpunkt. Die IV leistet erst, wenn während eines Jahres eine Arbeitsunfähigkeit von mindestens 40 Prozent bestanden hat, und frühestens sechs Monate nach der Anmeldung. Zwischen Ereignis und erster Rentenzahlung liegt damit in der Regel mehr als ein Jahr.

  2. Die Abstufung. Zwischen 40 und 49 Prozent beträgt der Anteil 25 bis 47,5 Prozent einer ganzen Rente, zwischen 50 und 69 Prozent entspricht er dem Invaliditätsgrad, ab 70 Prozent wird die ganze Rente ausgerichtet. Eine hälftige Einschränkung führt also zu einer halben Rente.

  3. Die Obergrenze. Die Vorsorgeeinrichtung (2. Säule) kürzt, sobald IV, Unfallversicherung und übriges Einkommen zusammen 90 Prozent des mutmasslich entgangenen Verdienstes übersteigen. Das ist eine Kürzungsgrenze, keine Zusage.

Unfall oder Krankheit, der entscheidende Unterschied

Für dieselbe gesundheitliche Folge sieht die Absicherung unterschiedlich aus, je nachdem, wodurch sie entstanden ist. Das überrascht im Finanzierungsgespräch am meisten.

EREIGNIS

Unfall

GRUNDLAGE

Obligatorische Unfallversicherung nach UVG, für Arbeitnehmende gesetzlich vorgeschrieben.

TAGGELD

80 Prozent des versicherten Verdienstes, ab dem dritten Tag nach dem Unfall.

RENTE

Bei Vollinvalidität 80 Prozent des versicherten Verdienstes, mit der IV-Rente zusammen höchstens 90 Prozent.

OBERGRENZE

Maximal versicherter Verdienst CHF 148 200.

EREIGNIS

Krankheit

GRUNDLAGE

Kein Obligatorium; eine Krankentaggeldversicherung ist freiwillig.

LOHNFORTZAHLUNG

Nach Art. 324a OR zeitlich begrenzt: nach Berner Skala drei Wochen im ersten Dienstjahr, ein Monat im zweiten, ab dem zehnten Jahr vier Monate.

TAGGELD

Nur bei bestehender Versicherung, üblicherweise 80 Prozent während 720 von 900 Tagen.

RENTE

IV und Vorsorgeeinrichtung; eine Leistung analog zur UVG-Invalidenrente entfällt.

Bei Krankheit stützt man sich also auf einen Vertrag, den man unter Umständen gar nicht hat, und auf eine Lohnfortzahlung, die je nach Dienstjahren nach drei Wochen endet.

Am ausgeprägtesten ist die Lücke bei Selbständigerwerbenden: kein UVG-Obligatorium, keine Lohnfortzahlung durch einen Arbeitgeber und ohne freiwilligen Anschluss an eine Vorsorgeeinrichtung auch keine zweite Säule.

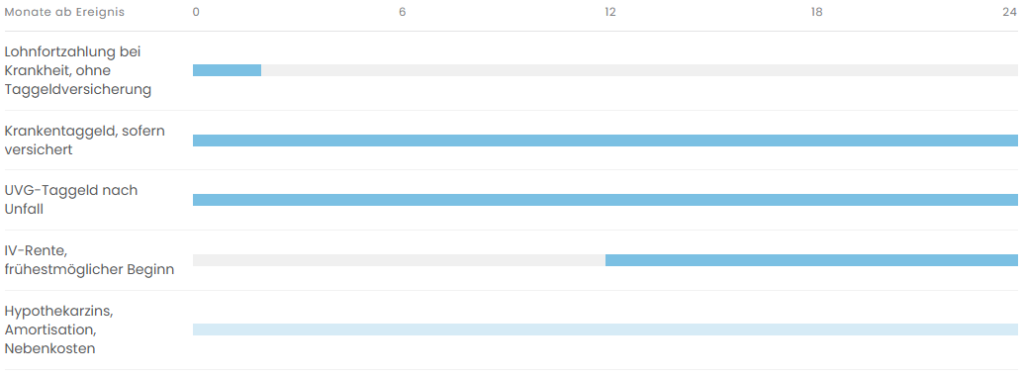
Die kritische Phase liegt am Anfang

Die Übersicht zeigt, wann welche Leistung bei vollständiger Arbeitsunfähigkeit greift. Entscheidend ist nicht die Rente in fünf Jahren, sondern die Zeit unmittelbar nach dem Ereignis.

Vereinfachte Darstellung. Die Lohnfortzahlung ist mit dem zweiten Dienstjahr nach Berner Skala abgebildet und fällt je nach Dienstalter und Skala anders aus. Das Krankentaggeld endet nach 720 von 900 Tagen, das UVG-Taggeld mit Wiedererlangung der Arbeitsfähigkeit oder mit Rentenbeginn. Der IV-Rentenbeginn setzt zusätzlich eine Anmeldung mindestens sechs Monate vorher voraus.

Todesfall und Konkubinat

Nach einem Unfall richtet die obligatorische Unfallversicherung Hinterlassenenrenten aus: 40 Prozent des versicherten Verdienstes für den überlebenden Ehegatten, 15 Prozent je Halbwaise, 25 Prozent je Vollwaise, zusammen höchstens 70 Prozent. Bei Tod durch Krankheit entfällt dieser Teil; es bleiben die AHV-Hinterlassenenrenten und die Leistungen der Vorsorgeeinrichtung.

Bei unverheirateten Paaren ist die Ausgangslage enger. Aus der AHV besteht kein Anspruch auf eine Witwen- oder Witwerrente, und Leistungen der Vorsorgeeinrichtung an die Lebenspartnerin oder den Lebenspartner setzen voraus, dass das Reglement sie vorsieht und die Begünstigung gemeldet wurde. Dazu fällt die Liegenschaft in den Nachlass, während die Hypothek weiterläuft. Dieser Punkt gehört frühzeitig geklärt.

Was in einem Vorsorgegespräch angeschaut wird

Die Lücke lässt sich beziffern. Diese Themen kommen dabei üblicherweise zur Sprache:


  • Die Ausgangslage. Vorsorgeausweis, individueller AHV-Kontoauszug, Arbeitsvertrag und allfällige Taggeldpolice beantworten die Frage bereits zur Hälfte.

  • Die Höhe der Lücke bei Krankheit, bei Unfall und im Todesfall – gemessen an dem, was die Wohnsituation kostet, nicht an einem Prozentsatz.

  • Die Wartefristen. Sie entscheiden, ob zwischen Lohnfortzahlung oder Taggeld und der Rente eine Deckungslücke entsteht, und beeinflussen umgekehrt die Prämie.

  • Der Bezug zur Hypothek, üblicherweise gemessen an der zweiten Hypothek oder am Betrag, der die Tragbarkeit für die verbleibende Person wieder herstellt.

  • Die Säule 3a bei indirekter Amortisation. Maximalbeträge 2026: CHF 7 258 mit, CHF 36 288 ohne Vorsorgeeinrichtung.

  • Die periodische Überprüfung. Heirat, Kinder, Stellenwechsel, Selbständigkeit oder eine Aufstockung der Hypothek verändern das Bild.
  •  

Unsere Partner

HYPOPARTNER ist auf Finanzierungen spezialisiert. Wir vergleichen über 50 Banken, Versicherungen und Pensionskassen und verhandeln die Konditionen – unabhängig und ohne eigenes Produkt.

Vorsorge- und Risikothemen gehören nicht zu unserem Tätigkeitsgebiet. Dafür arbeiten wir mit ausgewählten Partnern zusammen, die wir nach demselben Massstab aussuchen, den wir an uns selbst anlegen: zuerst rechnen, dann sprechen. Offenlegen, was etwas kostet und was es leistet. Und es auch sagen, wenn eine bestehende Lösung genügt.

Wir bringen das Thema im Finanzierungsgespräch zur Sprache und stellen auf Wunsch den Kontakt her. Damit haben Sie eine Ansprechperson für die Finanzierung und eine für die Vorsorge, die mit denselben Zahlen rechnen.

Das Thema hat selten Priorität – bis es plötzlich die einzige ist. 
Ein erstes Gespräch dauert weniger lang, als man denkt, und danach wissen Sie, wo Sie stehen.

Sie können jederzeit gerne auf uns zukommen. Wir supporten hier gerne: Wir schauen mit Ihnen an, was Ihre Finanzierung im Ernstfall trägt, und stellen für alles Weitere den Kontakt zu unseren Partnern her – unabhängig davon, ob Ihre Hypothek bei uns läuft.

Dario Sauter
Geschäftsführer
M +41 79 531 35 45
dario.sauter@hypo-partner.ch

Yannick Dobler
Partner
M +41 79 237 67 12
yannick.dobler@hypo-partner.ch

HYPOPARTNER GmbH · Bahnweg 2b, 8598 Bottighofen ·
Badenerstrasse 47, 8004 Zürich · T +41 71 508 55 65 · info@hypo-partner.ch

HAFTUNGSAUSSCHLUSS 

Dieser Beitrag dient der allgemeinen Information und stellt keine Finanz-, Versicherungs-, Steuer- oder Rechtsberatung dar. Er enthält weder eine Empfehlung noch ein Angebot für ein bestimmtes Produkt. Die HYPOPARTNER GmbH ist auf die Vermittlung von Finanzierungen spezialisiert; Vorsorge- und Versicherungsthemen werden durch unsere Partner betreut. Die Kennzahlen entsprechen dem Stand September 2026 und können sich ändern. Leistungen der Sozialversicherungen und der beruflichen Vorsorge richten sich im Einzelfall nach den gesetzlichen Grundlagen, dem Reglement der jeweiligen Vorsorgeeinrichtung und den individuellen Vertragsbedingungen; sie können erheblich von den dargestellten Grössenordnungen abweichen. Die Angaben zur Tragbarkeit sind marktübliche Richtwerte, die Beurteilung erfolgt durch das finanzierende Institut nach dessen Richtlinien. Aus diesem Beitrag lassen sich keine Ansprüche ableiten.

QUELLEN

  • Informationsstelle AHV/IV, Merkblatt 4.04 Invalidenrenten der IV
  • Kennzahlen AHV/IV/BVG/UVG 2026
  • Bundesamt für Gesundheit, Geldleistungen der Unfallversicherung
  • Bundesamt für Sozialversicherungen, Invalidenvorsorge der beruflichen Vorsorge
  • Koordination Schweiz, Lohnfortzahlungspflicht nach Art. 324a OR
  • Pro Infirmis, Invalidenrenten der beruflichen Vorsorge

Der Referenzzinssatz steht still – und genau das ist die Nachricht

MFH Schweiz

Seit dem 2. Juni 2026 bleibt der hypothekarische Referenzzinssatz bei 1,25 Prozent. Für Eigentümerinnen und Eigentümer von Mehrfamilienhäusern heisst das: Der bekannteste Hebel auf der Ertragsseite ist auf absehbare Zeit blockiert. Wer seine Rendite verbessern will, muss dort ansetzen, wo tatsächlich noch Bewegung möglich ist – bei den übrigen Kostenfaktoren und bei der Finanzierung.


Warum sich so schnell nichts bewegen wird

Der Referenzzinssatz wird nicht beschlossen, sondern berechnet. Er basiert auf dem volumengewichteten Durchschnittszinssatz sämtlicher inländischer Hypothekarforderungen und wird kaufmännisch auf das nächste Viertelprozent gerundet. Dieser Durchschnitt bewegt sich träge: Er umfasst auch ältere, höher verzinste Festhypotheken, die erst bei der jeweiligen Ablösung durch günstigere Tranchen ersetzt werden.

Der Referenzzinssatz bleibt bei 1,25 Prozent, bis der Durchschnittszinssatz unter 1,13 Prozent fällt oder über 1,37 Prozent steigt. Aktuell liegt er bei 1,31 Prozent – und damit deutlich näher an der oberen Schwelle.

Im letzten Quartal betrug der Rückgang einen einzigen Hundertstel Prozentpunkt. Vor allem aber liegt der Durchschnittszinssatz deutlich näher an der oberen als an der unteren Schwelle: Bis zu einer Erhöhung auf 1,50 Prozent fehlen sechs Hundertstel, bis zu einer Senkung auf 1,00 Prozent deren achtzehn. Die Einschätzungen der grossen Häuser zeigen denn auch eher in die andere Richtung, als viele erwarten: Die UBS erwartet vor Mitte 2027 keine Veränderung, hält einen weiteren Rückgang für wenig wahrscheinlich und sieht den Satz mittelfristig eher wieder bei 1,50 Prozent (Stand ihrer Zinsprognosen per 21. Mai 2026). Die Zürcher Kantonalbank prognostiziert in nächster Zeit ebenfalls keine Veränderung (Stand Juni 2026). Prognosen bleiben allerdings Prognosen – sie hängen am weiteren Verlauf von Konjunktur, Inflation und Geldpolitik.

Hinzu kommt: Von unten wirkt derzeit kein Druck mehr. Die Schweizerische Nationalbank hat den Leitzins am 18. Juni 2026 unverändert bei 0,0 Prozent belassen. Bei den Festhypotheken zeigt sich sogar leichter Gegenwind. Die Swap-Sätze sind seit der Eskalation im Nahen Osten Ende Februar 2026 im Zuge höherer Inflationserwartungen angestiegen, und die Analysten der BEKB rechnen mit einer stabilen bis leicht steigenden Entwicklung der längeren Zinsen. Ein zügig sinkender Durchschnittszinssatz ist unter diesen Vorzeichen unwahrscheinlich.

Die drei Hebel, die trotzdem funktionieren

Wenn der Referenzzinssatz als Anpassungsgrund ausfällt, bleiben drei mietrechtliche Kostenfaktoren. Alle drei setzen eine saubere Dokumentation voraus.

Teuerung auf dem risikotragenden Kapital

Nach Artikel 16 VMWG darf der Nettomietzins um höchstens 40 Prozent der Steigerung des Landesindexes der Konsumentenpreise erhöht werden. Verrechnet werden darf ausschliesslich die Teuerung seit der letzten Mietzinsfestsetzung. Nicht wahrgenommene Anpassungen können unter Umständen nachträglich kumuliert geltend gemacht werden – dazu braucht es lückenlose Unterlagen.

Allgemeine Kostensteigerungen

Tatsächlich gestiegene Unterhalts- und Betriebskosten – Versicherungsprämien, Gebühren, Verwaltungs- und Reparaturkosten – dürfen überwälzt werden. Anders als bei Referenzzinssatz und Teuerung gehen die Meinungen bei diesem Faktor in der Praxis auseinander; er verlangt einen belegbaren Kostenvergleich über mehrere Jahre.

Wertvermehrende Investitionen

Umbauten, Renovationen und energetische Sanierungen können auf die Nettomiete aufgerechnet werden. Die zulässige Erhöhung ergibt sich aus dem wertvermehrenden Anteil, der Lebensdauer, dem Referenzzinssatz und einem pauschalen Zuschlag von ein bis zwei Prozent des Investitionsbetrags für Unterhalt, Verwaltung und Risiko. Ein tiefer Referenzzinssatz senkt hier allerdings auch die überwälzbare Verzinsung.

Zur Einordnung des blockierten Hebels: Steigt der Referenzzinssatz um 0,25 Prozentpunkte, berechtigt das bei Sätzen unter 5 Prozent zu einer Mietzinserhöhung von 3 Prozent (Art. 13 Abs. 1 lit. c VMWG). Sinkt er um 0,25 Prozentpunkte, beträgt der Senkungsanspruch dagegen 2,91 Prozent – die Asymmetrie entsteht, weil vom bestehenden Mietzins heruntergerechnet wird. Beide Bewegungen stehen derzeit still. Unabhängig davon gilt: Mietverhältnisse, die noch auf einem Referenzzinssatz von 1,5 Prozent oder höher beruhen, haben weiterhin einen Senkungsanspruch, der aber aktiv geltend gemacht werden muss.

Der Renditerahmen – und was sich daran gerade ändern könnte

Für die zulässige Rendite ist der Referenzzinssatz ebenfalls der Ankerwert. Mit dem Leitentscheid BGE 147 III 14 vom Oktober 2020 hat das Bundesgericht zwei Parameter geändert: Das investierte Eigenkapital ist neu zu 100 Prozent statt zu 40 Prozent an die Teuerung anzupassen, und der zulässige Ertrag darf den Referenzzinssatz um 2 Prozentpunkte statt um 0,5 Prozentpunkte übersteigen, sofern dieser bei 2 Prozent oder darunter liegt.

Beim heutigen Referenzzinssatz von 1,25 Prozent liegt die maximal zulässige Nettorendite damit bei 3,25 Prozent.

Dieser Rahmen wird derzeit auf Verordnungsstufe nachgezogen. Der Bundesrat hat am 25. Februar 2026 die Vernehmlassung zur Teilrevision der VMWG eröffnet; sie dauerte bis zum 5. Juni 2026. Vorgesehen ist unter anderem, dass bis zu einem Referenzzinssatz von 2 Prozent weiterhin ein Zuschlag von 2 Prozentpunkten gilt und der Zuschlag ab 2,25 Prozent schrittweise um 0,25 Prozentpunkte reduziert wird, bis er sich ab 6 Prozent bei 0,5 Prozentpunkten stabilisiert. Zusätzlich sollen die Begriffe der Bruttorendite und der wertvermehrenden Investitionen erstmals in der Verordnung definiert werden. HEV und SVIT haben die Vorlage begrüsst, der Mieterinnen- und Mieterverband sie scharf kritisiert. Nach Auswertung der Vernehmlassung entscheidet der Bundesrat über das weitere Vorgehen – ein Ergebnis liegt zum Redaktionsschluss dieses Beitrags nicht vor.

Wo für Sie tatsächlich Bewegung drin ist: die Finanzierung

Hier liegt der Punkt, der in der öffentlichen Diskussion über den Referenzzinssatz fast immer untergeht. Der Wert von 1,31 Prozent ist ein Durchschnitt des gesamten Schweizer Hypothekarmarkts. Er sagt nichts darüber aus, zu welchem Satz Ihre eigene Finanzierung läuft – und er ist alles andere als eine Benchmark, an der man sich orientieren sollte.

Die Spannbreite im Markt ist beträchtlich: Zwischen einem durchschnittlichen und einem gut verhandelten Abschluss für eine zehnjährige Festhypothek liegen erfahrungsgemäss rund 40 Basispunkte. Diese Differenz ist keine Verhandlungsfolklore, sondern der Unterschied zwischen Anbietergruppen: Banken, Versicherungen und Pensionskassen bepreisen Renditeobjekte unterschiedlich, gewichten Lage, Mieterspiegel und Leerstandsrisiko verschieden und arbeiten mit abweichenden Tragbarkeitsannahmen.

Modellrechnung Mehrfamilienhaus 
HypothekarvolumenCHF 2’400’000
Ausgangszins 10 Jahre (1,88 %)CHF 45’120 p. a.
Bestkondition 10 Jahre (1,48 %)CHF 35’520 p. a.
Differenz pro JahrCHF 9’600
Über zehn JahreCHF 96’000

Die Rechnung arbeitet mit angenommenen Zinssätzen; der effektive Satz hängt von Objekt, Belehnung, Mieterspiegel und Bonität ab. Die Grössenordnung zeigt aber, worum es geht: Auf der Finanzierungsseite lässt sich ein Betrag bewegen, der nicht von einem Behördenentscheid abhängt – anders als auf der Ertragsseite.

Was wir Eigentümerinnen und Eigentümern jetzt empfehlen

  • Ablaufkalender erstellen. Alle Tranchen mit Fälligkeit bis 2029 erfassen. Bei mehreren Objekten zeigt sich fast immer eine ungewollte Klumpung auf ein einzelnes Jahr.
  • Tranchen entzerren. Eine gestaffelte Fälligkeitsstruktur reduziert das Risiko, ein ganzes Portfolio in einem einzigen ungünstigen Zinsmoment verlängern zu müssen.
  • Frühzeitig verlängern prüfen. Bei stabilen bis leicht steigenden Erwartungen für Festhypotheken ist ein Forward-Abschluss eine ernsthafte Option – die Konditionen dafür unterscheiden sich zwischen den Anbietern erheblich.
  • Anbietergruppe hinterfragen. Wenn die Finanzierung seit Jahren bei derselben Bank liegt, lohnt sich ein Vergleich mit Versicherungen und Pensionskassen.
  • Mietzinsdokumentation aktualisieren. Teuerungsstand und Kostenentwicklung seit der letzten Mietzinsfestsetzung sauber festhalten, damit der Anspruch belegbar bleibt.

Die nächsten Termine

1. September 2026Bekanntgabe des hypothekarischen Referenzzinssatzes durch das BWO
24. September 2026Geldpolitische Lagebeurteilung der SNB
1. Dezember 2026Nächste Bekanntgabe des Referenzzinssatzes
10. Dezember 2026Geldpolitische Lagebeurteilung der SNB
offenEntscheid des Bundesrates zur Teilrevision der VMWG nach Auswertung der Vernehmlassung

Ihr Portfolio im Zinsvergleich

HYPOPARTNER vergleicht für Renditeliegenschaften die Konditionen von über 50 Finanzierungspartnern – Banken, Versicherungen und Pensionskassen – und verhandelt für Sie. Unverbindliche Ersteinschätzung unter hypo-partner.ch oder telefonisch unter +41 71 508 55 65.

Haftungsausschluss

Dieser Beitrag dient ausschliesslich der allgemeinen Information und stellt weder eine Finanz-, Steuer- oder Rechtsberatung noch ein Angebot oder eine Empfehlung zum Abschluss eines Finanzierungsgeschäfts dar. Die dargestellten Zinssätze, Marktwerte und Prognosen Dritter geben den Stand vom 23. Juli 2026 wieder, verstehen sich als Richtwerte bei guter Kundenbonität und Objektqualität und können sich jederzeit ändern.

Die Modellrechnung beruht auf angenommenen Zinssätzen und dient allein der Veranschaulichung der Grössenordnung; sie bildet weder konkrete Marktrichtwerte noch im Einzelfall erhältliche Konditionen ab. Der effektiv erhältliche Zinssatz hängt unter anderem von Objekt, Lage, Belehnungshöhe, Mieterspiegel, Leerstandssituation und Bonität ab.

Die Ausführungen zum Mietrecht, zur zulässigen Rendite und zur laufenden Teilrevision der VMWG geben den Stand der Rechtslage und des Gesetzgebungsverfahrens zum Redaktionsschluss wieder. Sie ersetzen keine mietrechtliche Beratung im Einzelfall. Für die Beurteilung konkreter Mietzinsanpassungen empfehlen wir den Beizug einer mietrechtlichen Fachperson.

Alle Angaben ohne Gewähr. Eine Haftung für Vollständigkeit, Richtigkeit und Aktualität wird ausgeschlossen.

Kapitalstreit um die UBS – was auf dem Spiel steht und was es für den Hypothekenmarkt bedeutet

Haus, Bank, UBS

Grundlage dieser Betrachtung ist der NZZ-Artikel «Schicksalswochen für die UBS – Der Bundesrat fordert die Grossbank mit neuen Kapitalregeln heraus» von Eflamm Mordrelle aus der Ausgabe zum 20. April 2026. Der Artikel fasst den Stand der Debatte zu den Eigenmittelanforderungen an die UBS kompakt zusammen und bildet den Rahmen für unsere Einordnung.

In den kommenden Tagen präsentiert der Bundesrat seine finale Version der Eigenmittelverordnung für systemrelevante Banken. Nach zwei Jahren intensiver Debatte geht es für die UBS nun in die entscheidende Runde, und je nach Verlauf könnte das Thema noch in einer Volksabstimmung enden.

Im Zentrum stehen zwei Regulierungsschrauben. Über den Verordnungsweg kann der Bundesrat allein entscheiden, dass bestimmte Bilanzpositionen – konkret latente Steueransprüche und aktivierte Bankensoftware – künftig nicht mehr als Eigenkapital zählen. Gemäss Bericht in der «Plattform J» sollen diese Positionen ab Anfang 2027 nicht mehr anrechenbar sein. Über den Gesetzesweg entscheidet das Parlament, ob die UBS für ihre Auslandstöchter im Stammhaus vollständig Eigenkapital hinterlegen muss – also zu 100 % statt heute rund 60 %.

Die UBS beziffert den resultierenden Zusatzbedarf an Eigenkapital auf rund 22 Mrd. USD, das EFD geht von rund 26 Mrd. USD aus. Der Eigenkapitalpuffer der Gruppe würde damit von 14,4 % (Ende 2025) auf rund 18,5 % steigen.

Die Fronten

Finanzministerin Karin Keller-Sutter und FINMA-Direktor Stefan Walter halten die Massnahmen für verhältnismässig und zielgerichtet. Walter argumentiert, die Vorgaben fokussierten gezielt auf das, was bei der Credit Suisse die Kernschwäche gewesen sei – den Wertverlust der Auslandsbeteiligungen. Die Schweiz sei im internationalen Vergleich nicht überreguliert.

Die UBS sieht das anders. Präsident Colm Kelleher und CEO Sergio Ermotti sprechen von einer Überreaktion und warnen vor dem Verlust der internationalen Wettbewerbsfähigkeit. Kelleher hat an der GV zwar den Schweizer Hauptsitz bekräftigt, gleichzeitig aber die Prüfung «geeigneter Optionen» offengelassen.

Zahlreiche Kantone, Wirtschaftsverbände und bürgerliche Parteien warnen vor Überregulierung. Ein Kompromissvorschlag einer bürgerlichen Parlamentariergruppe Ende 2025 wurde von Karin Keller-Sutter abgelehnt, ging der UBS ihrerseits aber nicht weit genug. Im cash-Interview bringt Ständerat Hannes Germann (SVP) darüber hinaus eine deutlich weitergehende Stossrichtung zurück auf den Tisch: die Abtrennung des Auslandsgeschäfts vom Schweiz-Geschäft der UBS. Er selbst hält diesen Weg politisch für kaum mehrheitsfähig, zeigt damit aber die Bandbreite möglicher Lösungen auf.

Auch aus der Wissenschaft kommt Kritik. Der emeritierte Finanzmarktökonom Martin Janssen bemängelt in seinem Essay auf finews.ch, dass der Bundesrat die Eckwerte ohne seriöse Regulierungsfolgenabschätzung festgelegt habe. Eine aktuelle Studie von BAK Economics beziffert allein die jährlichen volkswirtschaftlichen Kosten der vollständigen Unterlegung der Auslandstöchter auf rund 2,5 Mrd. CHF – durch teurere und knappere Kredite mit Folgen für Investitionen, Beschäftigung und Wachstum.

Einfluss auf den Hypothekenmarkt

Basel III Final ist seit dem 1. Januar 2025 in Kraft, und die Effekte auf den Hypothekarmarkt sind spürbar. Vereinfacht gesagt: Je nach Art und Belehnungshöhe einer Immobilie muss eine Bank für die gleiche Hypothek heute mehr Eigenkapital zurücklegen als früher. Das macht bestimmte Finanzierungen für die Bank teurer und weniger attraktiv. Besonders deutlich sind die Auswirkungen bei Renditeobjekten – also Mehrfamilienhäusern und Gewerbeimmobilien – ab einer Belehnung von 60 %. Baukredite für Renditeimmobilien werden generell teurer. Selbstgenutztes Wohneigentum bei moderaten Belehnungen profitiert zwar tendenziell von tieferen Anforderungen, die positiven Effekte werden aber häufig durch Margen- und Pricinganpassungen der Banken relativiert. Die FINMA bezeichnet eine Korrektur am Immobilien- und Hypothekarmarkt in ihrem Risikomonitor weiterhin als eines der Hauptrisiken für den Schweizer Finanzmarkt und hat Renditeobjektfinanzierungen besonders im Fokus.

Was sich im Markt beobachten lässt: Die Kreditvergabe ist insbesondere bei Renditeobjekten deutlich restriktiver geworden. Bei höheren Belehnungen, Promotionen oder komplexeren Objekten ist die Finanzierungsbereitschaft selektiver. Bankinterne Verkehrswerte fallen in vielen Fällen tiefer aus als noch vor wenigen Jahren, was die realisierbare Belehnung weiter reduziert. Ab 60 % Belehnung steigen die Kreditmargen spürbar, insbesondere im Renditesegment. Gleichzeitig gewinnen Pensionskassen und Versicherer, die nicht unter Basel III Final fallen, strukturell Marktanteile.

Diese alternativen Kapitalgeber können den Markt jedoch nicht ersetzen. Sie konzentrieren sich in der Praxis stark auf Cherry-Picking: Bestandsobjekte an guten Lagen, tiefe Belehnungen, lange Laufzeiten, solide Mieterstruktur. Baukredite, Finanzierungen von Promotionen, komplexere Konstellationen oder mittlere bis höhere Belehnungen bei Privatkunden und KMU bilden sie kaum ab. Pensionskassen und Versicherer sind also ein wichtiger Puffer, aber keine Systemalternative zu den Banken.

Die wichtigste Beobachtung: Die Bankbilanzen haben im Hypothekarmarkt bereits wenig Spielraum. Weiteres Volumenwachstum ist für viele Institute kapitalseitig kaum mehr attraktiv darstellbar – insbesondere nicht im Renditesegment.

Entscheidend ist nun, welchen Einfluss eine zusätzliche Kapitalverschärfung auf diesen Markt hätte. Die UBS hält rund ein Viertel des Schweizer Hypothekarmarkts. Muss sie Bilanzkapazität freimachen, um zusätzliches Kapital aufzubauen, wird sie dort steuern, wo Kapital am teuersten ist – also bei Renditeobjekten, Baukrediten und höheren Belehnungen. Diese Steuerung setzt sich im Wettbewerb fort, denn andere Banken stehen unter demselben Druck.

Wichtig dabei: Der Auslandstöchter-Teil der Vorlage betrifft primär die UBS, weil nur sie in dieser Grössenordnung international aufgestellt ist. Die übrigen Bausteine des Pakets – der Abzug latenter Steueransprüche und aktivierter Software vom Eigenkapital sowie die erweiterten FINMA-Kompetenzen – wirken jedoch breiter. Auch die weiteren systemrelevanten Banken in der Schweiz (Raiffeisen, Zürcher Kantonalbank, PostFinance) sind in diesem regulatorischen Umfeld unterwegs und bekommen Verschärfungen in Form höherer Kapital- und Aufsichtsanforderungen indirekt zu spüren. Da gerade Raiffeisen und die Kantonalbanken im Hypothekargeschäft tragende Säulen des Schweizer Marktes sind, wirkt sich jede Verdichtung der Regulierung auf das Gesamtangebot im Markt aus.

Position HYPOPARTNER

Das Grundanliegen des Bundes – die Too-big-to-fail-Problematik ernsthaft zu adressieren – ist nachvollziehbar. Die CS-Krise hat gezeigt, dass Risiken einer international tätigen Grossbank für den Steuerzahler nicht verharmlost werden dürfen. Die sachliche Analyse von Bund, FINMA und SNB hat ihre Berechtigung.

Unser Anliegen ist nicht eine Positionierung für oder gegen die UBS, sondern eine Gesamtsicht auf die Regulierungsdynamik. Die Debatte fokussiert stark auf die UBS und ihre Auslandstöchter, während der Hypothekarmarkt durch Basel III Final bereits 2025 einen grossen Schritt Richtung Restriktion gemacht hat. Basel III Final, die geplanten UBS-spezifischen Verschärfungen und die im gleichen Paket erweiterten FINMA-Kompetenzen, die alle Banken betreffen, ergeben in Summe eine deutliche Verdichtung der Kapital- und Aufsichtsanforderungen. Diese Kumulation verdient eine saubere, volkswirtschaftlich fundierte Folgenabschätzung. Zudem sollten Massnahmen, die auf die spezifische Risikoproblematik der UBS zielen, nicht mit einer pauschalen Verschärfung der Rahmenbedingungen für den gesamten Bankensektor vermischt werden.

Besonders relevant ist das vor dem Hintergrund der aktuellen Situation am Wohnungsmarkt. Die Schweiz hat eine ausgeprägte Wohnungsknappheit, Bewilligungsverfahren dauern lange, Neubauvolumen bleiben hinter dem Bedarf zurück, und Sanierungen – etwa im Zuge der energetischen Gebäudeerneuerung – erfordern erhebliche Investitionen. In einem solchen Umfeld ist eine funktionierende, volumenstarke Kreditvergabe der Banken nicht Luxus, sondern Voraussetzung dafür, dass Wohnraum entsteht und erneuert werden kann. Zusätzliche Kapitalverschärfungen, die auf bereits verengte Bankbilanzen treffen, würden genau jenes Segment weiter verknappen, das der Markt am dringendsten benötigt: Baukredite, Finanzierungen von Mehrfamilienhäusern und Projektentwicklungen.

Unsere Kernbotschaft: Wir sprechen uns nicht gegen eine seriöse Regulierung systemrelevanter Banken aus. Wir weisen aber darauf hin, dass zusätzliche Kapitalvorschriften auf einen Hypothekenmarkt treffen, der sich nach Basel III Final bereits in einer klaren Anpassungsphase befindet. Jede weitere Regulierungsschicht trifft auf bereits verengte Bankbilanzen, und die Wirkung auf die Kreditvergabe wird entsprechend überproportional ausfallen – mit realen Konsequenzen für Wohnraumversorgung, Sanierungstätigkeit und KMU-Investitionen.

Facebook
X
LinkedIn

Jetzt die tiefen Zinsen sichern – bevor es zu spät ist

Stadt von oben, Luzern

Ihre Hypothek läuft in ein bis zwei Jahren aus? Dann ist jetzt der richtige Moment, um über eine Forward-Hypothek nachzudenken.

Die Zinswende ist vollzogen. Der SNB-Leitzins liegt seit Juni 2025 bei 0 % – und die meisten Experten erwarten, dass er dort noch längere Zeit verbleibt. Für Eigenhäuserbesitzerinnen und -besitzer bedeutet das historisch günstige Konditionen. Doch genau jetzt, in dieser Phase der Stabilität, lauert eine Falle: die passive Abwartehaltung.

Wer in den nächsten zwölf bis vierundzwanzig Monaten eine Hypothekverlängerung vor sich hat, sollte sich jetzt die Frage stellen: Warum warten, wenn ich die aktuellen Konditionen heute schon festschreiben kann?

Was ist eine Forward-Hypothek?

Eine Forward-Hypothek ist nichts anderes als eine Festhypothek auf Vorrat. Sie schliessen den Vertrag heute ab – zu den heute gültigen Zinsätzen – und die Hypothek tritt erst zu einem zukünftigen Datum in Kraft, nämlich wenn Ihre bestehende Finanzierung ausläuft.

Die meisten Banken bieten Forward-Hypotheken mit einem Vorlauf von bis zu 24 Monaten an. Dafür wird ein kleiner Zinsaufschlag (sog. Forward-Zuschlag) berechnet – in der Regel wenige Basispunkte pro Monat Vorlaufzeit. Dennoch kann die Absicherung unter dem Strich günstiger sein, als auf ungewisse Marktentwicklungen zu warten.

💡  Praxisbeispiel Ihre 10-jährige Festhypothek läuft im März 2027 aus. Heute liegt der Richtzins für eine 10-jährige Festhypothek bei rund 1,70 %. Mit einem Forward-Zuschlag von ~ 0,10 % für 13 Monate Vorlauf sichern Sie sich einen Zinssatz von ca. 1,80 % – heute, verbindlich. Sollten die Zinsen bis März 2027 ansteigen (z. B. auf 2,40 %), haben Sie damit pro Jahr bei einer CHF 800’000.00 – Hypothek rund CHF 4’800.00 gespart.

Warum jetzt – und nicht erst später?

Das aktuelle Zinsumfeld klingt beruhigend: stabil, tief, kalkulierbar. Genau das verleitet viele dazu, abzuwarten. Doch ein Blick auf die jüngere Geschichte zeigt, wie schnell sich das ändern kann.

Drei gute Gründe, jetzt zu handeln:

  • Geopolitische Risiken können Zinsen schnell bewegen. Handelskonflikte, Inflationsschocks oder ein Anziehen der europäischen Wirtschaft können die Kapitalmarktrenditen in wenigen Wochen deutlich nach oben treiben.
  • Festhypotheken sind an die Kapitalmärkte gekoppelt, nicht an den SNB-Leitzins. Selbst wenn die SNB still hält, können 10-jährige Festhypotheken steigen – wie wir es Ende 2025 bereits gesehen haben.
  • Planungssicherheit hat einen eigenen Wert. Wer weiss, was er zahlt, kann sein Budget verlässlich planen – unabhängig davon, was die SNB im nächsten Quartal entscheidet.

Wann lohnt sich die Forward-Hypothek besonders?

Die Forward-Hypothek ist nicht für jede Situation die optimale Lösung – aber in bestimmten Konstellationen ist sie kaum zu schlagen:

  • Ihre Hypothek läuft in 6 bis 24 Monaten aus
  • Sie bevorzugen Planungssicherheit gegenüber kurzfristiger Flexibilität
  • Sie erwarten, dass die Zinsen mittelfristig eher steigen als fallen
  • Sie möchten Ihre aktuelle Situation nutzen, bevor externe Faktoren die Konditionen verschlechtern

Was kostet mich das Abwarten?

Die meisten Hauseigentümerinnen und -eigentümer unterschätzen die Kostenauswirkungen eines Zinsanstiegs von nur einem Prozentpunkt. Dabei ist die Rechnung einfach:

Hypothek CHF1 % Zinsanstieg = … CHF/Jahr mehrÜber 10 Jahre: … CHF
500’000.005’000.0050’000.00
800’000.008’000.0080’000.00
1’200’000.0012’000.00120’000.00

* Vereinfachte Darstellung, ohne Berücksichtigung von Amortisation und Steuern

Warum HYPOPARTNER für die Forward-Hypothek?

Als unabhängiger Hypothekenvermittler haben wir keinen Anreiz, Ihnen ein bestimmtes Produkt einer bestimmten Bank zu empfehlen.

Das bedeutet für Sie konkret:

  • Wir prüfen, ob eine Forward-Hypothek in Ihrer Situation sinnvoll ist – oder ob eine andere Strategie besser passt
  • Wir holen Offerten von mehreren Hypothekargebern ein und verhandeln in Ihrem Namen
  • Sie erhalten eine fundierte, persönliche Empfehlung
  • Sie entscheiden – wir liefern die Grundlage dafür
Ihre Hypothek läuft in den nächsten 24 Monaten aus? Dann sollten wir jetzt über Ihre Möglichkeiten sprechen.

Fazit: Handeln, bevor der Markt es für Sie tut

Die Forward-Hypothek ist kein Wundermittel – aber sie ist ein kluges Instrument für alle, die Verantwortung für ihre Finanzierungskosten übernehmen wollen. Wer heute plant, spart morgen.

Die Frage ist nicht, ob die Zinsen irgendwann steigen werden. Die Frage ist:

Sind Sie vorbereitet, wenn es so weit ist?

Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine persönliche Finanzberatung dar. Die genannten Zinssätze und Beispielrechnungen sind illustrativ und können je nach persönlicher Situation abweichen. HYPOPARTNER empfiehlt, alle Finanzierungsentscheide individuell und persönlich zu besprechen.

© 2026 HYPOPARTNER – Unabhängige Hypothekenvermittlung, Schweiz

Facebook
Twitter
LinkedIn

Verkauf Ihrer Wohnung oder Ihres Hauses trotz laufender Hypothek – Ihre Optionen

Haus, Fenster

Steht der Verkauf Ihrer Immobilie bevor, aber die bestehende Hypothek läuft noch?
Das ist in der Schweiz ein häufiges Szenario – und es gibt mehrere Möglichkeiten, wie Sie damit umgehen können. Entscheidend ist, frühzeitig die richtige Struktur zu wählen, um unnötige Kosten zu vermeiden.


1. Auflösung der Hypothek – wie wird das berechnet?

Wenn Sie Ihre Immobilie verkaufen und die Hypothek vorzeitig auflösen, verlangen die meisten Banken eine sogenannte Vorfälligkeitsentschädigung (Zinsdifferenz).

Bei den meisten Schweizer Instituten erfolgt die Berechnung vereinfacht nach folgendem Prinzip:

Finanzierungsvolumen × Restlaufzeit × Differenz zwischen Ihrem Kundenzinssatz und dem aktuellen Wiederanlagesatz am Kapitalmarkt für die entsprechende Restlaufzeit

Je länger die verbleibende Laufzeit und je höher Ihr bestehender Zinssatz im Vergleich zum aktuellen Markt, desto höher kann diese Entschädigung ausfallen.


2. Übertragung der Hypothek auf eine neue Liegenschaft

Wenn Sie nach dem Verkauf wieder eine Immobilie erwerben, besteht in vielen Fällen die Möglichkeit, die bestehende Hypothek ganz oder teilweise auf das neue Objekt zu übertragen.

Dies kann besonders attraktiv sein, wenn Sie aktuell günstige Konditionen haben oder eine lange Laufzeit gesichert ist.

Voraussetzung ist in der Regel, dass der Kauf zeitlich abgestimmt erfolgt und die neue Liegenschaft bankseitig als gleichwertige Sicherheit akzeptiert wird.


3. Übertragung der Hypothek auf den Käufer oder Optimierung der Ausgangslage

In gewissen Fällen kann die bestehende Hypothek direkt an den Käufer der Immobilie übertragen werden. Voraussetzung dafür ist die Zustimmung der Bank sowie eine ausreichende Bonität des Käufers.

Zusätzlich bestehen weitere strategische Möglichkeiten, um die Situation zu verbessern:

Beispielsweise durch das Einbringen zusätzlicher Ertragsquellen zur Bank, wie Anlagevolumen, Sparguthaben oder weitere Vermögenswerte, welche die Gesamtbeziehung stärken können.

Auch die aktive Vermittlung der Käuferschaft an eine Finanzierung bei derselben Bank kann helfen, eine saubere Übergangslösung zu schaffen, selbst wenn keine direkte Hypothekenübernahme erfolgt.


4. Unsere Unterstützung bei Ihrer Entscheidung

Wir unterstützen Sie bei der strukturierten Analyse Ihrer Situation und zeigen Ihnen transparent auf:

• wie hoch eine mögliche Vorfälligkeitsentschädigung ausfällt
• welche Übertragungsoptionen realistisch umsetzbar sind
• welche Struktur bei einem Neukauf am sinnvollsten ist
• wie sich Verkauf und Neufinanzierung optimal koordinieren lassen

Ziel ist es, für Sie eine wirtschaftlich sinnvolle und langfristig tragfähige Lösung zu erarbeiten.


Fazit

Eine laufende Hypothek bedeutet nicht, dass Sie beim Verkauf Ihrer Immobilie eingeschränkt sind. Mit der richtigen Planung lassen sich unnötige Kosten vermeiden und attraktive Alternativen nutzen.

Lassen Sie Ihre Situation frühzeitig prüfen und profitieren Sie von einer klaren, unabhängigen Einschätzung.


info@hypo-partner.ch

+41 71 508 55 65

Facebook
Twitter
LinkedIn

HYPOPARTNER Zinsupdate Dezember 2025: Tiefzinsen bleiben – Planung wird wichtiger

Mehrfamilienhaus, Häuser von oben

Die Renditen von Schweizer Staatsanleihen sowie die Zinssätze für Festhypotheken haben sich seit Mitte November leicht nach oben bewegt. Ursache dafür sind weniger innenpolitische Faktoren, sondern vielmehr eine veränderte Einschätzung der konjunkturellen Risiken und der internationalen Geldpolitik.

Trotz dieser Bewegung bleibt unsere übergeordnete Einschätzung klar: Das Tiefzinsumfeld in der Schweiz dürfte auch 2026 Bestand haben, wenn auch mit punktuellen Schwankungen bei den langfristigen Zinssätzen.

Prognose für Hypothekenzinsen – nächste 12 Monate (in Zahlen)

HypothekAktuelles Zinsniveau*Erwartete Bandbreite (12 Monate)
SARON-Hypothekca. 0.7 – 1.0 %ca. 0.7 – 1.0 %
Festhypothek 3 Jahreca. 1.1 – 1.4 %ca. 1.2 – 1.5 %
Festhypothek 5 Jahreca. 1.2 – 1.5 %ca. 1.3 – 1.6 %
Festhypothek 7–10 Jahreca. 1.6 – 1.9 %ca. 1.7 – 2.0 %
Festhypothek 15 Jahreca. 1.8 – 2.1 %ca. 2.0 – 2.3 %

* Stand per: 17.12.2025 – Richtwerte für gute Bonität, selbstgenutztes Wohneigentum, marktübliche Belehnung. Abhängig von Bank, Objekt und Struktur. Alle Angaben und Prognosen ohne Gewähr. Die genannten Werte stellen keine verbindlichen Offerten dar und können sich jederzeit aufgrund von Marktveränderungen ändern.

Aktuelle Markteinschätzung

Die jüngste Zinsbewegung ist primär am Kapitalmarkt entstanden. Insbesondere die CHF-Swap-Zinssätze, welche als Grundlage für die Preisgestaltung von Festhypotheken dienen, haben über mehrere Laufzeiten hinweg angezogen. Diese Entwicklung wirkt sich zeitverzögert auf die angebotenen Festhypothekarzinsen aus.

Gleichzeitig haben geopolitische und handelspolitische Entwicklungen die Konjunkturrisiken etwas entschärft. Die Wahrscheinlichkeit einer ausgeprägten wirtschaftlichen Abschwächung hat abgenommen – damit sinkt auch der Druck auf zusätzliche geldpolitische Lockerungen.

Geldpolitik: Stabilität statt Experimente

Die Schweizerische Nationalbank hält an ihrem aktuellen Kurs fest. Der Leitzins liegt weiterhin bei 0 Prozent, und aus heutiger Sicht spricht wenig dafür, dass sich daran im Jahr 2026 etwas ändert.

  • Inflation bleibt tief (rund 0,3 Prozent erwartet)
  • Deflation derzeit kein zentrales Szenario
  • Wirtschaftswachstum positiv, aber unter langfristigem Durchschnitt

Diese Kombination spricht klar für Zinsstabilität.

Warum Festhypotheken trotzdem leicht teurer werden können

Auch bei stabilem Leitzins können sich Hypothekarzinsen verändern:

  • Festhypotheken orientieren sich an Kapitalmarktzinsen
  • Internationale Entwicklungen wirken direkt auf Swap-Sätze
  • Besonders mittlere und lange Laufzeiten reagieren sensibel

Sollte sich der wirtschaftliche Ausblick weiter aufhellen, sind moderate Zinsanstiege bei Festhypotheken möglich – vor allem bei Laufzeiten ab 7 Jahren.

Strategische Einordnung: Absichern oder flexibel bleiben

Das aktuelle Zinsumfeld eröffnet zwei unterschiedliche, aber gleichermassen valide Strategien.

Einerseits kann es sinnvoll sein, sich heute langfristig abzusichern, um sich gegen einen möglichen weiteren Anstieg der Festhypothekarzinsen zu schützen. Gerade bei mittleren und längeren Laufzeiten ist der Aufwärtsdruck zuletzt spürbarer geworden.

Wer Planungssicherheit sucht und sein Zinsrisiko bewusst begrenzen will, kann mit einer Festhypothek Zinssicherheit „am Markt einkaufen“.

Andererseits bieten SARON-basierte Hypotheken weiterhin attraktive Konditionen für Kundinnen und Kunden, die sich Flexibilität leisten können. Solange das Zinsniveau tief bleibt, profitieren sie von:

  • aktuell günstigen Finanzierungskosten
  • hoher Anpassungsfähigkeit
  • der Möglichkeit, zu einem späteren Zeitpunkt in eine Festhypothek zu wechseln

Diese Strategie setzt jedoch voraus, dass Zinsentwicklungen aktiv verfolgt und rechtzeitig Entscheide getroffen werden.

Fazit

Das Schweizer Zinsumfeld bleibt auch 2026 tief – aber nicht spannungsfrei.
Die Unterschiede zwischen Hypothekarformen, Laufzeiten und Anbietern nehmen zu.

Wer frühzeitig plant und seine Finanzierung aktiv steuert, kann sich Zinssicherheit, Flexibilität und Kostenvorteile sichern.

Gerade bei Hypothekarablösungen empfehlen wir, sich 6 bis 18 Monate vor Ablauf mit den Optionen auseinanderzusetzen, um Marktchancen zu nutzen und Konditionen rechtzeitig zu sichern.

HYPOPARTNER unterstützt Sie dabei unabhängig und vorausschauend.

info@hypo-partner.ch

+41 71 508 55 65

Facebook
Twitter
LinkedIn

HYPOPARTNER Zinsausblick – Oktober 2025

Einschätzung & Prognose (nächste 12 Monate)

Seit Mitte Juli haben die Schweizer Zinsen leicht nachgegeben, teilweise sind kurz- und mittelfristige Renditen sogar ins Negative gefallen. Auslöser war die Ankündigung der US-Notenbank, ihren Leitzins im September um 0,25 Prozentpunkte zu senken.

Die Schweizerische Nationalbank (SNB) hat im September hingegen keine weitere Senkung vorgenommen und den Leitzins bei 0 % belassen. Das ist bemerkenswert, da die SNB seit März 2024 sechs Mal in Folge gesenkt hatte. Gründe für die Pause: Der jüngste leichte Anstieg der Inflation verringert die Deflationssorgen, und auch der Franken hat sich nur moderat verteuert. In diesem Umfeld sieht die SNB aktuell keinen Bedarf, die Zinsen erneut in den negativen Bereich zu senken.

Einschätzung HYPOPARTNER: Der Leitzins dürfte auch in den kommenden Quartalen stabil bei 0 % bleiben. Solange die SNB diesen Kurs hält, bewegen sich auch längerfristige Renditen und Hypothekarzinsen voraussichtlich innerhalb der aktuellen Bandbreite. Besonders bei SARON-Hypotheken ist von einer Seitwärtsbewegung auszugehen.

Ein Szenario mit negativen Leitzinsen wäre nur denkbar, wenn die Weltwirtschaft in eine Rezession abgleitet und die grossen Zentralbanken weltweit stark lockern. Um eine deutliche Frankenaufwertung zu verhindern, könnte die SNB in einem solchen Fall gezwungen sein, den Leitzins zu senken. Dies würde auch die langfristigen Zinsen nach unten drücken.

Prognose für Hypothekenzinsen

Laufzeit / HypothekentypAktueller Richtwert*Erwartete Entwicklung in 12 Monaten
SARON-Hypothekca. 0,55 %weitgehend stabil, mit möglichen kleineren Schwankungen
Festhypothek 3 Jahreca. 0,93 %leichter Anstieg möglich, aber begrenzt
Festhypothek 5 Jahreca. 1,07 %moderater Aufwärtstrend denkbar
Festhypothek 10 Jahreca. 1,40 %bei Marktdruck oder Inflation könnte eine Erhöhung eintreten
Festhypothek 15 Jahreca. 1,58 %langfristig moderater Zinsanstieg möglich

* Richtwerte laut hypo-partner.ch, gültig bei guter Bonität und guter Objektqualität.

Die Haupttendenz: kurzfristige Stabilität, mittelfristig leicht steigender Trend, besonders bei längeren Laufzeiten.

Bedeutung & Empfehlungen für Kunden

  1. Nutzung aktueller Zu­stände:
    Die derzeitigen Zinsniveaus bieten eine gute Gelegenheit, Hypothekenverträge zu prüfen, zu überarbeiten oder neu abzuschliessen — insbesondere bei einem Wechsel in Festhypotheken mit längerer Laufzeit.
  2. Frühzeitige Planung & Absicherung:
    Gerade bei Hypotheken mit bevorstehendem Laufzeitende lohnt es sich, frühzeitig Offerten einzuholen und zukünftige Zinsentwicklungen im Blick zu haben — so kannst du rechtzeitig reagieren, bevor die Zinsen steigen.
  3. Anpassung an individuelle Faktoren:
    Diese Prognose gilt für „Standardfälle“ (gute Bonität, gute Objektqualität). Abweichende Faktoren (schlechte Bonität, hohe Belehnung, spezielle Objektbedingungen) können zu höheren Margen führen.

Fazit

Mit den aktuell publizierten Richtwerten von hypo-partner.ch starten wir in eine Phase, in der Zinsstabilität zu erwarten ist, aber moderate Aufwärtsbewegungen bei Festhypotheken nicht ausgeschlossen sind. Es bleibt wichtig, Zinsentwicklungen im Auge zu behalten und Hypotheken strategisch zu planen.

+41 71 508 55 65

info@hypo-partner.ch

Nullzinsen – ein Comeback? Warum die Situation nicht mit der letzten Phase vergleichbar ist

Immobilie Überbauung

Ein Blick auf Zinsen, Prognosen und Hypothekarmärkte in der Schweiz

Die Schweizerische Nationalbank (SNB) hat den Leitzins im Juni auf 0,00 % gesenkt. Seither wird spekuliert, ob es bald sogar wieder zu Negativzinsen kommen könnte. Die Meinungen in der Finanzwelt gehen auseinander – doch klar ist: Selbst bei weiteren Senkungen ist die Lage heute deutlich komplexer als bei der letzten Nullzinsphase.

Null- und Negativzinsen: Was erwartet uns?

Die aktuelle Zinsumfrage von Finanz und Wirtschaft zeigt:
Die Mehrheit der befragten Banken, Versicherungen und Vermögensverwalter rechnet bis Sommer 2026 mit stabilen Leitzinsen bei 0,00 %. Nur 4 von 14 Instituten erwarten ab Herbst 2025 eine Senkung auf –0,25 %. AXA Investment Managers hält sogar einen Schritt auf –0,375 % bis Mitte 2026 für realistisch.

Trotzdem bleibt der Tenor klar: Negativzinsen sind nicht ausgeschlossen, aber die Hürde für weitere Senkungen liegt heute höher. Gründe:

    • Bewusstsein über die Nebenwirkungen von Minuszinsen

    • Geopolitische Spannungen und wirtschaftliche Unsicherheiten

    • Starker Franken, der den Spielraum der SNB limitiert

Einzelne Häuser wie UBS oder Swiss Life sehen dennoch weiteres Abwärtspotenzial, sollten sich Konjunktur und Inflation deutlich eintrüben.

Was bedeutet das für Festhypotheken?

Wichtig zu wissen: Festhypotheken orientieren sich primär an den Swap-Sätzen, nicht direkt am SNB-Leitzins. Diese spiegeln die langfristigen Zinserwartungen der Finanzmärkte wider.

In den letzten Wochen sind die Swap-Sätze wieder gestiegen, was bereits zu einem leichten Anstieg bei den Festhypotheken geführt hat. Ein tiefer SNB-Zins bedeutet also nicht automatisch tiefere Hypozinsen – im Gegenteil: Die Märkte antizipieren künftige Risiken und passen sich frühzeitig an.

Warum heute nicht gleich gestern ist

Auch wenn die Leitzinsen ähnlich tief sind wie damals: Die Voraussetzungen am Markt haben sich fundamental verändert.

  1. Höhere Margen
    Banken verlangen derzeit tendenziell höhere Zinsmargen – teils wegen gestiegener Refinanzierungskosten, teils aufgrund verschärfter Eigenmittelvorgaben.
  2. Neue Regulierungen und Kapitalvorschriften
    Die Kapitalgeber in der Schweiz unterliegen neuen Kapitalanforderungen, was sich direkt auf die Hypothekenvergabe auswirkt.
  3. Bilanzdruck und Risikoaversion
    Banken agieren heute deutlich vorsichtiger – sie bewerten konservativer, vergeben selektiver und reagieren sensibler auf Marktentwicklungen.

  1.  

  1.  

Was bedeutet das für Eigenheimbesitzer und Käufer?

Auch bei Nullzinsen:

    • Hypotheken bleiben nicht automatisch günstig.

    • Banken bleiben selektiv und zurückhaltend.

    • Die individuelle Vorbereitung und Bankwahl wird wichtiger.

Nur wer die Wechselwirkung zwischen Marktzins, Bankpolitik und regulatorischen Hürden versteht, trifft heute fundierte Entscheidungen.

HYPOPARTNER meint:

Der Leitzins steht bei null – doch die goldenen Zeiten tiefer Festhypotheken sind (vorerst) vorbei. Der Markt ist komplexer geworden, die Banken agieren zurückhaltender und ihre Spielräume sind enger. Wer heute eine Finanzierung sucht oder bestehende Hypotheken verlängert, braucht Fingerspitzengefühl und Marktkenntnis.

T: +41 71 508 55 65 
E: info@hypo-partner.ch
Früh dran lohnt sich: Warum es sinnvoll ist, Hypotheken rechtzeitig zu prüfen

Viele Eigenheimbesitzerinnen und -besitzer beschäftigen sich erst kurz vor Ablauf ihrer Hypothek mit einer Verlängerung. Doch gerade im aktuellen Marktumfeld kann es sich lohnen, deutlich früher aktiv zu werden – idealerweise 12 bis 18 Monate vor dem Fälligkeitstermin.

Warum frühe Planung ein Vorteil ist

Die Hypothekarzinsen haben sich zuletzt auf einem stabilen Niveau bewegt – aber das kann sich schnell ändern. Wer sich früh mit seiner Anschlussfinanzierung beschäftigt, verschafft sich einen wichtigen Spielraum, um:

  • die Zinsentwicklung über einen längeren Zeitraum zu beobachten,
  • flexibel auf Marktbewegungen zu reagieren, und
  • sich bei Bedarf günstige Konditionen frühzeitig zu sichern – etwa mit einer Vorausfixierung.

Ein zusätzlicher Aspekt, den viele unterschätzen:
Die Abwicklung von Hypothekarverlängerungen oder -ablösungen nimmt bei den Banken zunehmend mehr Zeit in Anspruch. Grund dafür ist unter anderem die starke Auslastung im Finanzierungsgeschäft und die wachsenden regulatorischen Anforderungen. Wer spät dran ist, riskiert Verzögerungen – etwa beim Versand von Offerten, bei internen Freigaben oder bei der Koordination zwischen alter und neuer Bank.

Wie wir Sie unterstützen

Bei HYPOPARTNER begleiten wir unsere Kundinnen und Kunden aktiv durch diesen Prozess. Wir analysieren gemeinsam mit Ihnen, welcher Zeitpunkt und welches Modell für Ihre individuelle Situation am besten passt – und behalten dabei nicht nur die Zinsen, sondern auch Ihre Lebensplanung, Ihre Bankbeziehung und alle verfügbaren Optionen im Blick.

Ob Sie in 6 oder 18 Monaten verlängern: Eine rechtzeitige Einschätzung kann unnötigen Druck kurz vor Ablauf vermeiden und gleichzeitig helfen, überraschend gute Konditionen zu verhandeln.

Unser Tipp

Es geht nicht darum, die „richtige Zinsprognose“ zu treffen – sondern um eine kluge Vorbereitung mit ausreichend zeitlichem Spielraum. Sprechen Sie frühzeitig mit uns, damit Sie entspannt und fundiert entscheiden können, wenn es soweit ist – und damit auch die Bankseite genügend Zeit für eine saubere Abwicklung hat.