Zins – Update Dezember 2023 – Die Zinssätze für Festhypotheken sinken teilweise auf unter 1.70%

Aktuelle Situation

Ökonomen, die von der Nachrichtenagentur AWP befragt wurden, hatten für die Jahresinflation einen geschätzten Anstieg in einem relativ breiten Bereich von 1,5 bis 2,1 Prozent prognostiziert. Die effektive Inflation lag bei 1.4%. In den letzten Tagen und Wochen sind auch die Inflationszahlen in Europa und Amerika gesunken. Dies hat zur Folge, dass die Kapitalmarktzinssätze in der Schweiz auf dem tiefsten Niveau seit Juli 2022 sind.

Wie hoch sind aktuell die Zinssätze für Festhypotheken?

Die Zinssätze für Festhypotheken sind im Durchschnitt ca. 0.80% günstiger im Vergleich zum Höchststand im Sommer dieses Jahres. Wer langfristige Planungssicherheit sucht, sollte sich überlegen, sich mit einer mittel-/langfristigen Festhypothek abzusichern.

Bei den besten Konditionen bei Finanzierungspartnern von HYPOPARTNER liegen wir aktuell wie folgt.

Festhypothek 3 Jahre ab 1.68%

Festhypothek 5 Jahre ab 1.71%

Festhypothek 10 Jahre ab 1.81%

Wie sieht die weitere Entwicklung aus?

Die weitere Zinsentwicklung hängt stark von der Entwicklung der Inflation ab.

Der Rückgang der Inflationsraten scheint bald zu enden. Dies liegt an bevorstehenden Anstiegen bei staatlich regulierten Preisen. Ab Anfang 2024 werden nicht nur die Strompreise steigen, sondern es wird auch eine höhere Mehrwertsteuer eingeführt. Außerdem wurde der Referenzzinssatz letzte Woche erneut erhöht, was zu weiteren Mietzinserhöhungen führen wird. Die Schweizerische Nationalbank (SNB) prognostiziert in ihrer neuesten Inflationsprognose, dass die Inflation ab Anfang 2024 wieder über 2 Prozent steigen wird.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Die Zinssätze für kurz- bis mittelfristige Festhypotheken in der Schweiz gibt es für unter 2.00%. Wie geht es weiter?

Aktuelle Entwicklung

Seit dem Entscheid der Schweizer Nationalbank, im September 2023 den Leitzinssatz bei 1.75% zu belassen, sind die Zinssätze für Festhypotheken stark zurückgekommen. Die kurz-/mittelfristigen Festhypotheken sind davon am stärksten betroffen. Der Rückgang der Inflation weltweit hat dazu geführt, dass weder die US-Notenbank FED noch die Europäische Zentralbank die Leitzinsen weiter erhöhen.

Kapitalmarktzinssätze in CHF (Basis für Zinssätze bei Festhypotheken)

Kapitalmarktzinssatz in CHF 3 Jahre                 

19.09.2023                                                          

1.8275%                                                              

01.11.2023                                                         

1.3275%                                                              

Kapitalmarktzinssatz in CHF 5 Jahre

19.09.2023

1.7875%

01.11.2023

1.3525%

Die Kapitalmarktzinssätze sind teilweise bis zu 0.50% zurückgekommen innerhalb von 1 ½ Monaten.

Wie sehen die Entwicklungen aus?

Es hängt vieles von der Entwicklung der Inflation aus. Es gibt einige Risiken, wie zum Beispiel die politischen Unsicherheiten. Insgesamt erwarten die Märkte, dass die Zinssätze in der Schweiz stabil bleiben oder sogar noch weiter zurückkommen. In der 2. Hälfte im 2024 rechnet man sogar damit, dass die Zentralbanken erste Zinssenkungen vornehmen könnten.

HYPOPARTNER Empfehlung

Die kurz-/mittelfristigen Festhypotheken sind aktuell deutlich attraktiver als die SARON-Hypothek. Aktuell kann es Sinn machen sich die attraktiven Konditionen mit kurz- bis mittelfristigen Festhypotheken zu sichern.

Gerne hole ich für Sie ein individuelles Angebot ein.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Wie sehen die Zinsaussichten in der Schweiz aus für das letzte Quartal in diesem Jahr?

Aktuelle Situation

Die Schweizer Nationalbank hat vor knapp 2 Wochen beschlossen, den SNB-Leitzins bei 1,75% unverändert zu lassen. Diese Entscheidung wurde getroffen, um trotz der in den letzten Quartalen verschärften Geldpolitik weiterhin dem bestehenden Inflationsdruck entgegenzuwirken. Der Markt hatte mit einer weiteren Erhöhung von 0.25% auf 2.00% gerechnet.

Ein Grund für die Entscheidung ist die Inflation, die immer weiter zurückgekommen ist über die letzten Monate und im August 2023 noch bei 1.6% lag. Die Inflationsprognose gem. SNB für das Jahr 2024 liegt in der Schweiz bei 1.9% und somit im Bereich der Preisstabilität.

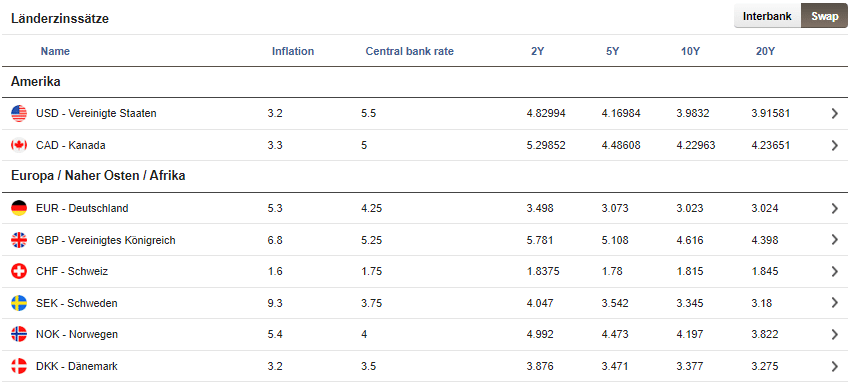
Übersicht Inflation und Zinssätze

Quelle: UBS Quotes

Die Zinssätze in der Schweiz sowie auch die Inflation sind im weltweiten Vergleich immer noch auf einem sehr moderaten Niveau.

Einschätzung von HYPOPARTNER für die Zinssatzentwicklung in der Schweiz


Es sieht so aus, als ob die Schweizerische Nationalbank (SNB) ihren Zyklus der Zinsanhebungen abgeschlossen hat. Dies wird voraussichtlich nur begrenzte Auswirkungen auf die langfristigen Zinsen haben. Schon vor der letzten Einschätzung der geldpolitischen Lage war abzusehen, dass die Phase der Zinsanhebungen in absehbarer Zeit enden würde und Zinssenkungen im Jahr 2024 in Erwägung gezogen werden könnten.

Hauptgegner für die Zinssenkungen werden die Risiken für eine erneute höhere Inflation sein. Die künftig erhöhten Mieten durch den Anstieg des Referenzzinssatzes und die steigenden Energiekosten könnten hier eine entscheidende Rolle spielen.

HYPOPARTNER rechnet bis Ende des Jahres mit stagnierenden Zinssätzen bei den Festhypotheken.

Aktuelle Zinssätze bei HYPOPARTNER für SARON und Festhypotheken

(per 05.10.2023, alle Angaben ohne Gewähr)

Festhypothek 3 Jahre                               ab 2.24%

Festhypothek 5 Jahre                               ab 2.25%

Festhypothek 10 Jahre                             ab 2.40%

SARON-Marge                                         ab 2.20%

(SARON: 1.70% + Marge: 0.50%)

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Wie sehen die aktuellen Entwicklungen für die Zinsen in der Schweiz aus und welche Hypothekenlaufzeiten machen aktuell Sinn?

Noch nicht mal ein Jahr ist es her als im September 2022 der Leitzins der schweizerischen Nationalbank im negativen Bereich von -0.25% auf 0.50% angehoben worden ist. Seitdem gab es einige Zinsschritte zur Bekämpfung der Inflation. Nun liegt der Leitzins aktuell bei 1.75% und die Inflation in der Schweiz ist mittlerweile im Zielband der schweizerischen Nationalbank, sprich unter 2.0%.

Aktuelle Entwicklungen

Es scheint als wäre man am Höhepunkt angekommen mit den Zinserhöhungen in der Schweiz. Die Zinssätze für diverse Laufzeiten sind praktisch identisch. Der Kapitalmarktzinssatz in CHF für eine Laufzeit von 3 Jahren und 10 Jahren ist Stand heute genau gleich. Eine Laufzeit über 5 Jahre ist aktuell tiefer als die 3-jährige oder 10-jährige Laufzeit. Diese flache Zinskurve ist ein Zeichen, dass die Zinssätze aus aktueller Einschätzung stagnieren oder im nächsten Jahr sogar leicht sinken werden.

Am 21.09.2023 ist die nächste Lagebeurteilung der schweizerischen Nationalbank.

Die Meinungen am Markt gehen ein wenig auseinander. Man rechnet mit einem Anstieg des Leitzinses von 0.25% auf 2.0% oder die SNB nimmt gar keine Veränderung am Leitzinssatz in der Schweiz vor.

Falls die Leitzinserhöhung im September 2023 durchgeführt wird, wäre die SARON-Hypothek auch mit der besten Marge am Markt teurer als eine aktuelle Festhypothek über 10 Jahre.

Risiken / Chancen

Der Grund für die Leitzinserhöhungen weltweit waren und sind die hohen Inflationen.

Die Inflationszahlen weltweit kamen nun aber stärker als erwartet zurück und man rechnet in den USA und in Europa bereits im 2024 mit Senkungen der Leitzinsen.

Quelle: UBS Quotes: Übersicht Zinssätze und Inflation in diversen Ländern

In Deutschland beträgt der Leitzins mittlerweile 4.25% und in den USA sind wir sogar bei 5.50%. In Deutschland bezahlt man für seine Hypothek mittlerweile Zinssätze um oder höher als 5.0%. In Amerika liegen die Zinsen bei 7.00%.

Es gibt natürlich Risikofaktoren, die die Inflation wieder antreiben können. Für die Marktwirtschaft und den Immobiliensektor ist es allerdings elementar, dass diese Zinsphase nicht zu lange anhalten wird.

Welche Hypothekenlaufzeiten machen aktuell Sinn?

Aktuell liegen die besten Konditionen für Festhypotheken zwischen 3 und 10 Jahre zwischen 2.30% und 2.40% bei HYPOPARTNER. Die beste SARON-Marge erhält man ab 0.50%. Bei einer Zinserhöhung im September der SNB auf 2.0%, würde man mit dem effektiven Zinssatz schon bei 2.50% liegen. Natürlich sind die aktuellen Prognosen so, dass der Leitzins nächstes Jahr wieder sinken wird. Eine Garantie dafür gibt es aber nicht.

Es macht Sinn, dass man sich eine Strategie zurechtlegt.

Wer Planungssicherheit aufgrund der persönlichen Überzeugung oder finanziellen Situation benötigt, ist gut beraten, mit dem Grossteil der Finanzierung die Sicherheit am Markt mit einer Festhypothek zu wählen.

Wer finanzielle Flexibilität hat, kann aufgrund der aktuellen Marktsituation den Grossteil der Finanzierung im SARON halten.

Gerne berate ich Sie individuell bei diesem Thema.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Die SNB erhöht den Leitzins – wie geht es nun weiter und was bedeutet die Zinserhöhung für den Schweizer Hypothekenmarkt?

Die SNB erhöht den Leitzins – wie geht es nun weiter und was bedeutet die Zinserhöhung für die Hypothekarzinsen?

SNB / Inflation / Leitzins

Die Schweizer Nationalbank hat heute den Leitzins um 0.25% von 1.50% auf 1.75% erhöht. Der Hauptgrund für die Zinserhöhung ist die Bekämpfung der Inflation in der Schweiz. Es ist nicht auszuschliessen, dass noch weitere Zinserhöhungen notwendig sein werden um die Inflation zu bekämpfen.

Die Inflation ist in den letzten Monaten stark zurückgekommen, im Mai 2023 lag die Inflation bei 2.20%. Die Inflationsprognose der Schweizer Nationalbank hat sich für 2024 erhöht. Gründe dafür sind anhaltende Zweitrundeneffekte, höhere Strompreise und Mieten sowie der Inflationsdruck aus dem Ausland. Ohne die heutige Zinserhöhung wäre die Inflationsprognose noch höher.

Aktuelle Situation am Schweizer Hypothekenmarkt

Im Mai 2023 waren die Schwankungen nicht so stark wie zu Beginn des Jahres. In der letzten Woche ist wieder ein wenig Schwung in den Zinsmarkt hineingekommen durch die Entscheide der amerikanischen Notenbank FED und der Europäischen Zentralbank EZB. Die FED hat keine Zinserhöhungen vorgenommen, die EZB hat den Leitzins nochmals erhöht um konsequent gegen die hohe Inflation in Europa entgegenzuwirken.

Die Zinssätze für Festhypotheken in der Schweiz sind heute leicht zurückgekommen, vor allem die kurzfristigen Laufzeiten für Festhypotheken in CHF sind heute attraktiver geworden. In den letzten Tagen wurden die Stimmen immer lauter, dass die SNB eine Zinserhöhung von 0.50% anstrebt. Die Situation hat sich nun wieder entspannt durch die tiefere Erhöhung.

Aktuell haben wir eine leichte inverse Zinskurve bei den Festhypotheken, die kurzfristigen Zinssätze für Festhypotheken sind höher als die mittel- und langfristigen Zinssätzen.

Kurz- bis mittelfristig rechnet HYPOPARTNER mit stagnierenden Zinssätzen. Mit dieser Zinserhöhung sollte man die tiefe Inflation immer besser in den Griff bekommen. Es gibt jedoch auch ein paar Risikofaktoren für weitere Zinserhöhungen, beispielsweise die hohe Inflation im Ausland oder der anhaltende Inflationsdruck in der Schweiz mit den steigenden Mieten und den höheren Strompreisen.

Empfehlung HYPOPARTNER

Je nach Situation sind unterschiedliche Finanzierungsvorschläge/-mix passend. Auf Basis der aktuellen Marktsituation ist je nach Hypothekarhöhe ein Mix von einer Geldmarkthypothek SARON mit einer kurz-/mittelfristigen Festhypothek sinnvoll. Gerne stelle ich Ihnen unverbindlich und kostenlos einen individuellen Finanzierungsvorschlag zusammen mit den besten Marktkonditionen.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Wie sind die aktuellen Entwicklungen am Schweizer Hypothekenmarkt?

Die Zinssätze für Festhypotheken sind in der Schweiz seit der letzten Einschätzung von HYPOPARTNER im April zurückgekommen. Einige Experten gehen davon aus, dass der Höhepunkt des Zinsanstieges nun erreicht ist. Was sind die Gründe dafür?

Aktuelle Situation

Die Inflation ist weiter gesunken von 2.9% im März 2023 auf 2.6% im April 2023. Das Zielband der Inflation von der SNB von maximal 2.0% rückt damit immer näher. Ein weiter Grund ist der Rückgang der Bautätigkeit.

Ein weiterer Stützpunkt für tiefere Zinsaussichten ist der Rückgang der Bautätigkeit in der Schweiz. Höhere Finanzierungskosten, grössere Baukosten und die knappe Renditeaussichten im Verhältnis zum Risiko sind Gründe dafür. Durch die Zuwanderung und Wohnungsknappheit kommt die Schweiz unter Druck die Rahmenbedingungen für Bautätigkeiten attraktiver zu gestalten.

Die Inflation in Europa und USA liegen bei über 5.0%, daher wurde der Leitzins der jeweiligen Nationalbanken erneut erhöht und die Leitzinsen liegen mittlerweile deutlich über den Zinsen in der Schweiz.

Ausblick

Im Juni 2023 rechnet HYPOPARTNER mit einem weiteren Zinsschritt von 0.25%. Damit würde der Leitzins der Nationalbank bei 1.75% liegen. Anschliessend rechne ich mit keinen weiteren Zinsschritten in diesem Jahr in der Schweiz.

Der Referenzzinssatz wird durch die erhöhten Geldmarkt-/Festhypotheken vermutlich im Sommer oder Herbst 2023 steigen. Damit werden auch die Mieten in der ganzen Schweiz steigen. Diese Entwicklung wird die Inflation nochmals befeuern, da Wohnen und Energie über 25% des Schweizerischen Warenkorbs ausmachen.

Die Zinssätze für Festhypotheken sind seit Mitte April teilweise um fast 0.30% zurückgekommen. Es lohnt sich bei Verlängerungen und anstehenden Käufen/Finanzierungen, sich frühzeitig Gedanken zu machen und eine Strategie zu definieren.

 Gerne unterstütze ich Sie bei Ihrem Anliegen.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Kann ich meine Liegenschaft oder Wohnung in Deutschland zu attraktiveren Zinskonditionen in CHF in der Schweiz fixieren?

Aktuelle Zinssituation

Die Zinskonditionen in der Schweiz in CHF sind deutlich tiefer als in Deutschland und Europa. Der Leitzins in der Schweiz liegt bei 1.50% und der Leitzins der Europäischen Zentralbank bei 3.50%. Die Zinsdifferenz ist auch auf dem Hypothekar- und Immobilienmarkt in Deutschland spürbar. Dies hat vor allem damit zu tun, dass die Inflationsraten in Europa und in Deutschland spürbar höher waren und sind als in der Schweiz. Die höheren Zinserhöhungen seit der Tiefzinsphase in Europa im Gegensatz zur Schweiz sollte die Inflation schnellstmöglich eindämmen.

Quelle: UBS Quotes

Gibt es Schweizer Finanzinstitute, die Liegenschaften oder Wohnungen in Deutschland in CHF finanzieren?

Viele Schweizer Bankinstitute haben sich aus dem Hypothekargeschäft in Deutschland zurückgezogen und bieten keine Finanzierungen mehr an für Liegenschaften oder Wohnungen in Deutschland. Es gibt einige wenige Schweizer Finanzinstitute, die nach wie vor Hypotheken in CHF für Deutschland domizilierte Kundschaft mit deutschen Liegenschaften anbieten. Aufgrund der Zinssituation in Deutschland ist das aktuell ziemlich spannend. Für diverse Laufzeiten bei Festhypotheken ist die Zinsdifferenz bei ca. 1.00%. Es lohnt sich also für deutsche Liegenschaften Hypothekarangebote in der Schweiz einzuholen.

Ob Einfamilienhäuser, Eigentumswohnungen oder Renditeobjekte in Deutschland. HYPOPARTNER hilft Ihnen bei Finanzierungsmöglichkeiten weiter.

Gerne stehe ich Ihnen bei Fragen und Anliegen zur Verfügung.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Wie geht es weiter mit den Hypothekenzinssätzen am Schweizer Markt nach einem turbulenten 1. Quartal 2023?

Aktuelle Situation

Die Differenz zwischen der Geldmarkthypothek SARON und den Festhypotheken in der Schweiz ist seit dem Zinsanstieg von Ende März 2023 der Schweizer Nationalbank wieder kleiner geworden. Der SARON bewegt sich aktuell leicht unter dem Leitzins der Schweizer Nationalbank bei ca. 1.41%. Wenn man dies mit einer SARON-Marge von 0.60% (sehr gute Konditionen) berechnet, liegen wir bei der SARON-Hypothek bei mittlerweile über 2.00%. Im Juni 2023 rechnet man mit einem weiteren Zinsschritt der Schweizer Nationalbank von 0.25%. Anschliessend kalkuliert der Markt kurz- bis mittelfristig keine weiteren Zinsschritte ein.

Wo liegen aktuell die Festhypotheken?

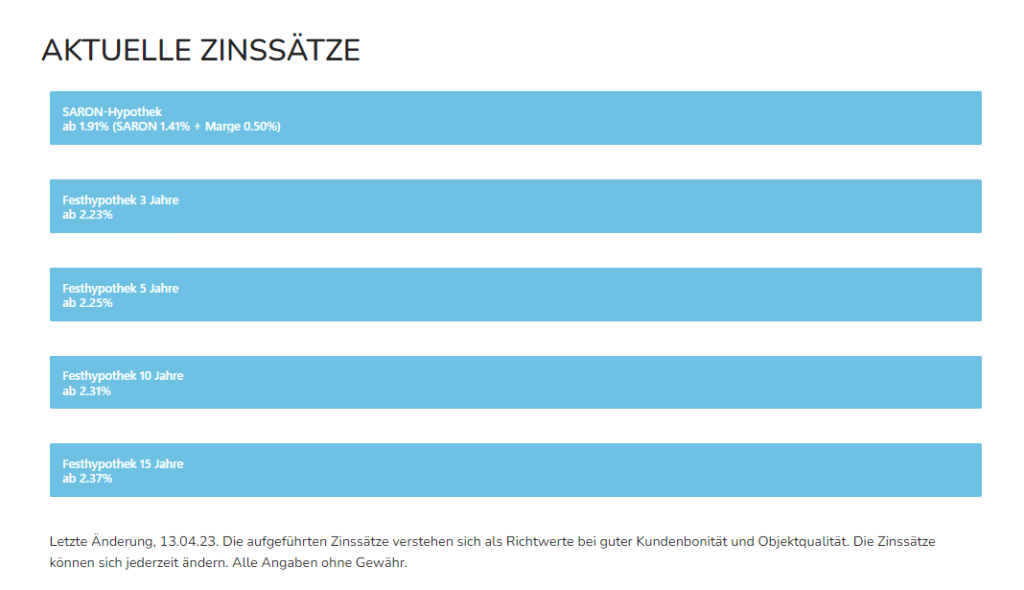
Die Festhypotheken liegen leicht höher als die SARON-Hypothek. Die besten Konditionen bei HYPOPARTNER sehen aktuell wie folgt aus.

Quelle: www.hypo-partner.ch

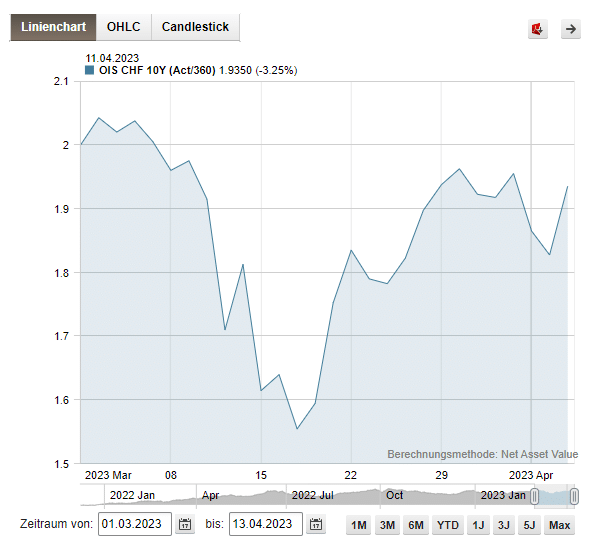
Die Schwankungen sind seit einiger Zeit ziemlich stark bei sämtlichen Laufzeiten für Festhypotheken. Hier ein Beispiel des Kapitalmarktzinssatzes für 10 Jahre. Wir sprechen hier von Schwankungen von bis zu 25% innerhalb von 1 ½ Monaten.

Quelle: UBS Quotes

Wie geht es weiter mit den Zinssätzen?

Insgesamt haben sich die Märkte seit der Übernahme der Credit Suisse durch die UBS wieder beruhigt und mit den kommenden Zinsschritten glaubt der Markt, dass man die Inflation in den Griff bekommt.

Die internationalen Zinsmärkte, welche viel höhere Zinsschritte erlebten als die Schweiz weisen mittlerweile eine inverse Zinskurve auf. Dies ist ein Zeichen für eine bevorstehende Rezession. Die Inflation in Europa und in den USA ist immer noch auf hohem Niveau und auch in der Schweiz sind wir noch nicht im Zielband der Schweizerischen Nationalbank.

Gegen weitere Zinserhöhungen spricht die globale Finanzstabilität. Durch die rapiden Zinserhöhungen kamen einige Banken mächtig unter Druck.

Trotz einigen Risiken rechnen viele Experten, dass die Zinssätze für Festhypotheken stagnieren und mittelfristig sogar zurückgehen. HYPOPARTNER rechnet kurzfristig ebenfalls mit stagnierenden Zinssätzen bei den Festhypotheken.

Gerne stehe ich Ihnen bei Fragen und Anliegen zur Verfügung.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Der Zinssatz am Schweizer Markt für eine 3-jährige Festhypothek ist höher als für eine 10-jährige Festhypothek. Warum?

Basel von oben

Aktuelle Situation

Am Schweizer Kapitalmarkt bewegen wir uns aktuell teilweise in einer leichten inversen Zinskurve. Von einer inversen Zinskurve spricht man, wenn man für kurzfristige Hypothekenlaufzeiten einen höheren Zinssatz erhält als für langfristige Zinssätze.

Was sind die Gründe dafür?

Die Inflation in der Schweiz ist im Februar 2023 weiter gestiegen auf 3.4%. Auch die Zinssätze für Hypotheken klettern weiter nach oben. Aktuell ist die Unsicherheit gross in welche Richtung, dass es geht, daher auch die nervöse Marktlage.

Prognose

Am 23. März 2023 wird die Schweizer Nationalbank die geldpolitische Lagebeurteilung vornehmen. HYPOPARTNER rechnet mit einer Erhöhung des Leitzinses um 0.50% auf 1.50%. Mit dieser Zinserhöhung waren viele Experten der Meinung, dass es keine weiteren Zinsschritte dieses Jahr geben wird in der Schweiz und man die Inflation so in den Griff bekommt.

Die Credit Suisse geht sogar von einer Erhöhung des Leitzinssatzes von 0.75% im März 2023 aus und von 0.50% im Juni 2023. Somit würde der Leitzinssatz der Schweizer Nationalbank gemäss dieser Prognose bereits im Sommer 2023 bei 2.25% liegen.

Das würde die Belastung für Hypothekarnehmer mit Geldmarkthypotheken deutlich erhöhen. Zudem werden auch die Mieten deutlich steigen mit dem Anstieg des Referenzzinssatzes.

Die Schweizer Nationalbank wird in Ihre Entscheidungsgrundlage auch die Zinssituation in den USA und Europa miteinbeziehen. Falls die Zinsdifferenz zu gross wird, wird die SNB weiter an der Zinsschraube drehen.

Für Hypothekarnehmer/-innen ist es wichtig, eine nachhaltige Strategie zu definieren.

Bei auslaufenden Hypotheken in den nächsten 3 bis 24 Monaten macht es Sinn, frühzeitig eine Verlängerung zu prüfen. Die Terminzuschläge sind aktuell sehr tief.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Wie haben sich die Zinssätze für Hypotheken seit der letzten Einschätzung von HYPOPARTNER Mitte Januar 2023 verändert?

Aktuelle Entwicklung der Nationalbanken und Inflation

Für die Zinspolitik der Schweizerischen Nationalbank ist die Entwicklung der Inflation zentral. Im Januar 2023 ist die Inflation auf 3.3 Prozent gestiegen. Das liegt vor allem an den stark gestiegenen Strompreisen im letzten Jahr, die jeweils jährlich im Januar integriert werden.

Die Teuerung in der Eurozone lag zuletzt im Januar trotz Rückgang immer noch bei 8.5 Prozent. In den USA wurde sie im Dezember mit 6.5 Prozent ausgewiesen, die Januarzahlen sind noch nicht bekannt. In den USA rechnete man mit einem grösseren Rückgang der Inflation.

Die Europäische Zentralbank wird im März 2023 wohl wie geplant den Leitzins nochmals um 0.50 Prozent erhöhen. Auch bei der Amerikanischen Notenbank FED erwartet man aufgrund der starken Konjunkturdaten und der hartnäckigen Inflation einen Anstieg des Leitzinses von 0.50 Prozent. Dadurch erhöht sich auch der Druck auf die Schweizerische Nationalbank, den Leitzins im März um 0.50 Prozent anzusteigen.

Aktuelle Übersicht der weltweiten Zinssätze und Inflation

Quelle: UBS Quotes

Aktuelle Entwicklung der Hypothekarzinssätze in der Schweiz

Seit der letzten Einschätzung von HYPOPARTNER vom 15. Januar 2023 ist der Kapitalmarktzinssatz in CHF über 5 Jahre um 0.38 Prozent gestiegen, der Kapitalmarktzinssatz in CHF über 10 Jahre um 0.32 Prozent.

Die besten aktuellen Zinskonditionen erhält man bei HYPOPARTNER für eine Festhypothek mit einer Laufzeit von 3 Jahren ab 2.10 Prozent, bei 5 Jahren ab 2.24 Prozent und bei 10 Jahren ab 2.45 Prozent.

Kapitalmarktzinssatz über 5 Jahre in CHF

Quelle: UBS Quotes

HYPOPARTNER Empfehlung

Bei einer auslaufenden Hypothek in den kommenden 18 Monaten lohnt es sich, die Situation frühzeitig zu prüfen und bereits Hypothekarofferten einzuholen.

HYPOPARTNER hilft Ihnen diesbezüglich weiter.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn