Entspricht der Kaufpreis meiner Wunschimmobilie dem aktuellen Marktwert? (Serie 3 von 4)

In den ersten beiden Beiträgen sind wir näher auf den Realwert und den Ertragswert eingegangen. Heute steht der Verkehrswert im Fokus.

Verkehrswert

Was bedeutet der Verkehrswert?

Als Verkehrswert versteht man den Preis, den man unter aktuellen Marktverhältnissen bei einem potenziellen Verkauf der Liegenschaft zum jetzigen Zeitpunkt erzielen kann.

Für die Banken ist der Verkehrswert die massgebende Grösse für die gesamte Kreditbeurteilung. Wenn der Verkehrswert tiefer ist als beispielweise der Kaufpreis, verlangt die Bank zusätzliche Eigenmittel.

Es ist eine Herausforderung den richtigen Verkehrswert zu bestimmen. Bei komplexeren Liegenschaften werden daher unterschiedliche Bewertungsmethoden angewendet und ein Durchschnittswert als Verkehrswert genommen.

Mit welcher Bewertungsmethode wird der Verkehrswert in der Praxis bestimmt?

Bei Einfamilienhäuser und Wohnungen wird heute grundsätzlich die hedonische Bewertungsmethode angewendet.

Bei Gewerbeliegenschaften und Mehrfamilienhäuser wird in der Praxis häufig der Ertragswert als Grundlage eingesetzt. Nur in seltenen Fällen wird eine Kombination des Ertragswerts und des Realwerts verwendet.

Was versteht man unter hedonische Bewertungsmethode?

Die hedonische Bewertungsmethode beruht auf effektiven Verkaufszahlen von Liegenschaften und Wohnungen im Markt und wird auf der Basis von verschiedenen Kriterien ermittelt.

Zum einen ist beispielsweise die Wohnfläche, die Grundstücksgrösse, der Ausbaustandard, das Baujahr und viele weitere Kriterien rund um eine Liegenschaft oder Wohnung für die Bewertungsgrösse entscheidend.

Auf der anderen Seite wird die Lage innerhalb einer Gemeinde und im Ort selber beurteilt. Wichtig sind hierbei zum Beispiel die Lärmemissionen, die See-/Bergsicht, die Verbindungen des ÖV, usw..

Fazit

Der Begriff Verkehrswert bietet grossen Interpretationsspielraum und es ist für Banken nicht ganz einfach einen Wert für eine Liegenschaft zu bestimmen.

Haben Sie Fragen zu den Liegenschaftsbewertungen oder wollen Sie eine Liegenschaft erwerben und wissen nicht, ob der Kaufpreis dem aktuellen Marktwert entspricht?

Kontaktieren Sie mich oder vereinbaren Sie direkt einen Termin auf www.hypo-partner.ch.

T             +41 71 508 55 65

E             dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

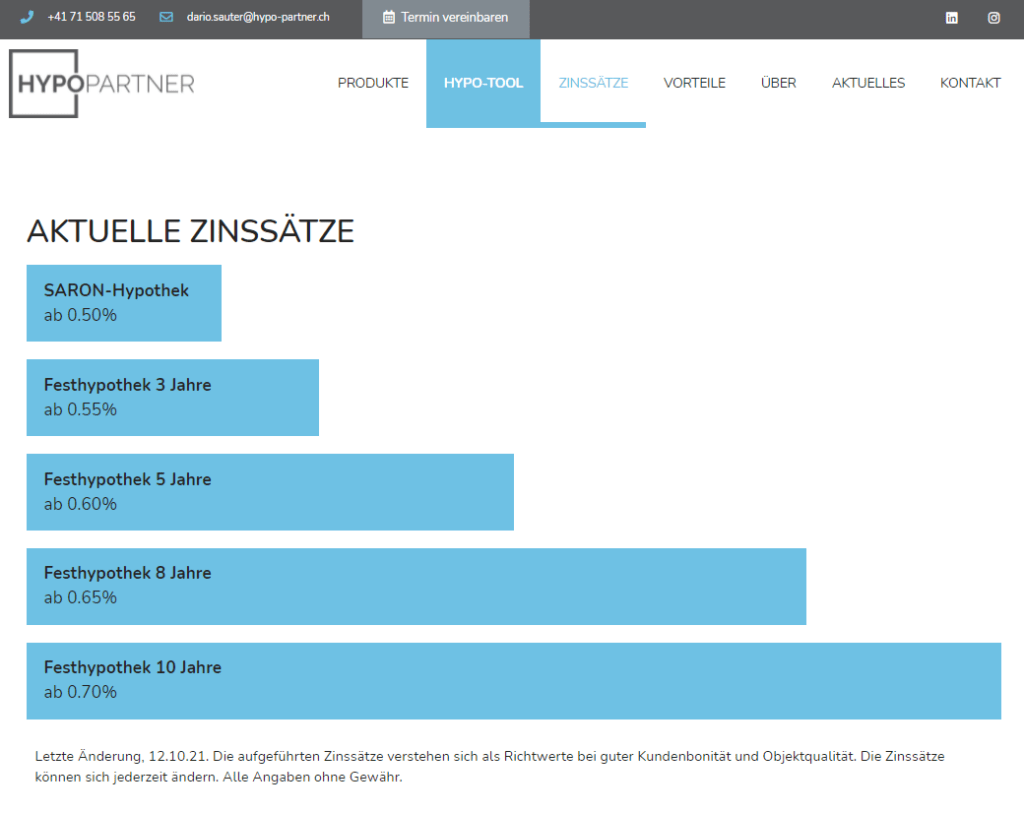
Festhypothek 5 Jahre ab 0.60%

Wir vergleichen – Sie profitieren!

HYPOPARTNER bietet Festhypotheken mit einer Laufzeit von 5 Jahren ab 0.60% an.

Macht es für mich Sinn eine Festhypothek mit einer Laufzeit von 5 Jahren abzuschliessen?

Wir erstellen für Sie ein Finanzierungskonzept auf der Basis Ihrer individuellen Situation.

Habe ich Ihr Interesse geweckt?

Dann freue ich mich Sie in einem persönlichen Gespräch kennenzulernen.

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

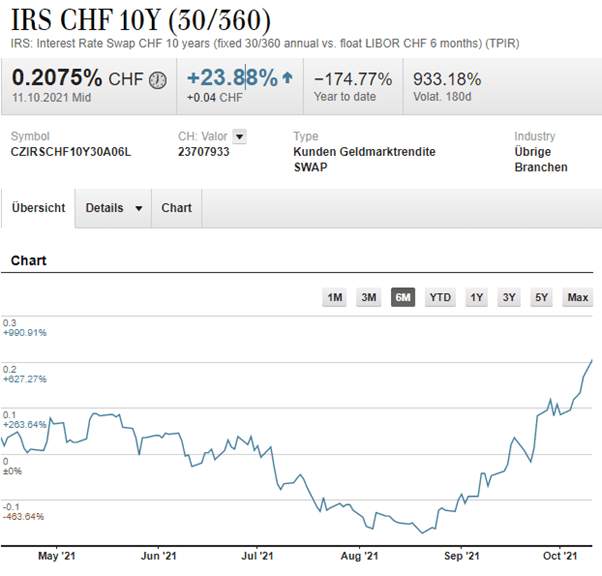
Die Hypothekarzinsen in der Schweiz steigen an.

Der «Interest Rate Swap» in Schweizer Franken, abgekürzt IRS CHF, dient als Refinanzierungssatz für Banken an den Kapitalmärkten für Laufzeiten von 1 bis 30 Jahre. Beim Refinanzierungssatz handelt es sich um den Zinssatz, den Banken bezahlen, wenn sie sich Geld beschaffen. Steigt dieser Satz, so steigen auch die Zinssätze für Hypotheken.

Seit August 2021 ist der Interest Rate Swap über 10 Jahre um fast 0.40% gestiegen.

Quelle: UBS Quotes

Was sind die Gründe dafür?

Die US-Notenbank (FED) hat Ende September 2021 kommuniziert, die Corona-Konjunkturmassnahmen zurückzuschrauben. Bereits im November dieses Jahres kann eine Drosselung der Wertpapierkäufe in Milliardenhöhe beschlossen werden.

Der Leitzins bleibt vorerst bei einer Spanne von 0.00 bis 0.25% bestehen. Die Wahrscheinlichkeit über eine früher als erwartete Zinserhöhung ist aber gestiegen.

Im Zusammenhang dieser Entwicklungen haben die Kapitalmarktzinsen in Europa und der Schweiz kräftig zugelegt. Die Richtsätze für mittel- und langfristige Hypotheken haben sich erhöht.

Wie geht es weiter? / Empfehlung

  • HYPOPARTNER rechnet damit, dass die Volatilität an den Märkten zunimmt.
  • Das Risiko von weiter steigenden Hypothekarzinsen bei mittel- und langfristigen Hypotheken ist intakt.
  • Für Kreditnehmer*innen mit SARON-Hypotheken lohnt es sich ein Angebot für eine mittel- oder langfristige Hypothekenlaufzeit einzuholen.
  • Holen Sie sich ein unverbindliches Angebot bei HYPOPARTNER ein!
hypo-partner.ch

T            +41 71 508 55 65

E            dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Entspricht der Kaufpreis meiner Wunschimmobilie dem aktuellen Marktwert? (Serie 2 von 4)

Wie stelle ich sicher, dass der Kaufpreis auch dem aktuellen Marktwert entspricht? Anhand welcher Kriterien kann ich beurteilen, ob der Preis fair ist? Gibt es Unterschiede bei Bewertungen von Einfamilienhäusern, Wohnungen oder Mehrfamilienhäusern?

Diese Fragen sind wichtig beim Kauf, beim Verkauf einer Immobilie oder auch für bestehende Eigentümer*innen, um den aktuellen Marktwert der Immobilie zu kennen.

Zudem ist auch für die Bank die Liegenschaftsbewertung essentiell. Auf der Basis der Bewertung wird unter anderem auch die Höhe der Finanzierung festgelegt.

Welche Bewertungsmethoden gibt es?

Es gibt verschiedene Bewertungsmethoden. Für jede Liegenschaftsart eignen sich unterschiedliche Bewertungsmethoden. In einer mehrteiligen Serie stellt HYPOPARTNER verschiedenen Bewertungsmethoden vor. In der ersten Ausgabe haben wir die Realwertmethode vorgestellt. Heute stellen wir die Ertragswertmethode vor.

Ertragswert

Der Ertragswert basiert auf der Rendite, die mit einer nicht selbst genutzten Liegenschaft erzielt werden kann. Im Gegensatz zum Realwert, basiert der Ertragswert auf einem effektiven oder möglichen Ertrag. Bei der Bewertung von vermieteten Wohnimmobilien, Mehrfamilienhäuser und Gewerbeliegenschaften ist diese Bewertungsmethode die Wichtigste.

Der jährliche Nettomietertrag ist die Grundlage für die Berechnung des Ertragswerts.

Formel:

Ertragswert = (Nettomietzinseinnahmen x 100) / Kapitalisierungssatz

Kapitalisierungssatz

Der Kapitalisierungssatz hat grossen Einfluss auf den Ertragswert und besteht aus den Kapitalkosten, sowie den Bewirtschaftungskosten. Welche Kosten gehören zu den Kapitalkosten und welche zu den Bewirtschaftungskosten?

Kapitalkosten:

Zinskosten für die Hypothek, Rückzahlungskosten der Hypothek (Amortisation)

Bewirtschaftungskosten:        

Verwaltungs- und Unterhaltskosten einer Liegenschaft, Leerstandrisiko, Mietzinsrisiko, Unterhaltskosten

  • Je höher der Kapitalisierungssatz, desto niedriger der Liegenschaftswert.
  • Je niedriger der Kapitalisierungssatz, desto höher der Liegenschaftswert

Wie wird der Kapitalisierungssatz berechnet?

Es gibt unterschiedliche Ansätze für die Berechnung des Kapitalisierungssatzes. Für jede Liegenschaft gibt es individuell hohe Aufwände für die oben erwähnten Kapital-/Bewirtschaftungskosten. In der Regel befindet sich der Kapitalisierungssatz zwischen 3.5% und 8.0%.

Die Praktikermethode ist eine häufig in der Praxis angewandte Variante, die zur Anwendung kommt. Hierbei wird der Zinssatz für die Hypothek und einem Zuschlag für die Bewirtschaftungskosten hinzugerechnet. Der Zuschlag beträgt je nach Situation 1% bis 3%.

Beispiel Ertragswertberechnung

Nettomietzinseinnahmen

CHF 150’000.- (x 100)

Kapitalisierungssatz                       

5.0

Ertragswert

CHF 3’000’000.-

Haben Sie eine Liegenschaft oder interessieren Sie sich für eine Immobilie, die Sie gerne bewerten lassen wollen?

Kontaktieren Sie mich oder vereinbaren Sie direkt einen Termin auf www.hypo-partner.ch.

T             +41 71 508 55 65

E             dario.sauter@hypo-partner.ch
Facebook
Twitter
LinkedIn

Entspricht der Kaufpreis von meiner Wunschimmobilie dem aktuellen Marktwert? (Serie 1 von 4)

Wie stelle ich sicher, dass der Kaufpreis auch dem aktuellen Marktwert entspricht? Anhand welcher Kriterien kann ich beurteilen, ob der Preis fair ist? Gibt es Unterschiede bei Bewertungen von Einfamilienhäusern, Wohnungen oder Mehrfamilienhäusern?

Diese Fragen sind wichtig beim Kauf, beim Verkauf einer Immobilie oder auch für bestehende Eigentümer*innen, um den aktuellen Marktwert der Immobilie zu kennen.

Zudem ist auch für die Bank die Liegenschaftsbewertung essentiell. Auf der Basis der Bewertung wird unter anderem auch die Höhe der Finanzierung festgelegt.

Welche Bewertungsmethoden gibt es?

Es gibt verschiedene Bewertungsmethoden. Für jede Liegenschaftsart eignen sich unterschiedliche Bewertungsmethoden. In einer mehrteiligen Serie stellt HYPOPARTNER verschiedenen Bewertungsmethoden vor. In der ersten Ausgabe stellen wir Ihnen die Realwertmethode vor.

Realwert

Der Realwert wird als Substanz- oder Sachwert definiert. Er eignet sich für die Bewertung sämtlicher Liegenschaften. Die Zusammensetzung ergibt sich aus dem Landwert, Gebäudewert, den Aussenanlagen und den Zusatzkosten. Wie berechnet man zum Beispiel den Landwert und welche Kriterien spielen dabei eine Rolle?

Landwert

Wie der Name schon vermuten lässt, definiert der Landwert den Wert des Landes. Verschiedene Faktoren spielen dabei eine wichtige Rolle:

  • Makrolage (Ortschaft / Gemeinde)
  • Mikrolage (ruhiges Wohnquartier / Privatsphäre / Aussicht)
  • Infrastruktur innerhalb der Ortschaft / Gemeinde? (Schulen, Freizeitaktivitäten, ÖV, Einkaufsmöglichkeiten)
  • Steuersätze in der Gemeinde und im Kanton
  • Ausnützungsziffer (Definition der maximal zulässige Überbauung eines Grundstücks)

Gebäudewert

Bei einem Neubau entspricht der Gebäudewert dem Preis, der für den Neubau bezahlt werden muss. Für bestehende Objekte ist es umständlicher. Mit der Zeit kann ein Gebäude an Wert verlieren. Folgende Faktoren sind dabei zu berücksichtigen.

-Abnützung des Hauses

Wurde das Haus stets gut unterhalten und die notwendigen Renovationen durch Fachleute durchgeführt? Dann kann auch ein älteres Haus gleichwertig sein wie ein Neubau, ansonsten wird ein individueller Abzug bei der Bewertung für die Abnützung des Hauses gerechnet.

Aussenanlagen

Aussenanlagen sind Bestandteile des Grundstückes, wie zum Beispiel eine Gartentreppe zur Einfahrt, die Gartengestaltung oder die Gestaltung von Wegen oder Zufahrten.

Zusatzkosten

Bei einem Hausbau entstehen rund um den Bau verschiedene Kosten. Das sind zum Beispiel Gebühren für die Kanalisation oder Wasserleitungen. Auch Kosten für die Erschliessung des Grundstücks gehören zu den Zusatzkosten.

Haben Sie eine Liegenschaft oder interessieren Sie sich für eine Immobilie, die Sie gerne bewerten lassen wollen?

Kontaktieren Sie mich oder vereinbaren Sie direkt einen Termin auf www.hypo-partner.ch.

T            +41 71 508 55 65

E            dario.sauter@hypo-partner.ch
Facebook
Twitter
LinkedIn

Kann ich mir ein Eigenheim leisten?

Kann ich mir ein Eigenheim leisten?

Die Preise für Einfamilienhäuser und Eigentumswohnungen in der Schweiz steigen seit Jahren kontinuierlich nach oben. Mit dieser Entwicklung wird es immer schwieriger die notwendigen Eigenmittel bereitzustellen, um ein Eigenheim oder eine Renditeliegenschaft zu kaufen oder zu bauen.

Wie viel Eigenmittel muss ich überhaupt aufbringen für mein Eigenheim und wie flexibel bin ich in der Zusammensetzung?

Die Schweizerische Bankiervereinigung ist der Spitzenverband des Schweizer Finanzplatzes. Ihr Hauptziel ist es, für die Banken in der Schweiz optimale Rahmenbedingungen zu schaffen. Sie vertritt die Interessen der Banken gegenüber der Politik, Behörden und der breiten Bevölkerung.

Die Eidgenössische Finanzmarktaufsicht (FINMA) ist unter anderem für die Regulierungen am Markt zuständig und diese beiden Institutionen setzen die Regeln für Immobilienfinanzierungen am Markt fest. Die Institutionen am Finanzplatz in der Schweiz sind verpflichtet sich an diese Regulierungen zu halten.

Eigenmittel-/Amortisationsregulierung für selbstbewohntes Eigenheim

  • Mindestanteil an Eigenmitteln von 10% vom Belehnungswert, welche nicht aus dem Guthaben der 2. Säule stammen.
  • Das heisst, der im ersten Punkt erwähnte Mindestanteil muss aus dem freien Vermögen, aus der Säule 3a, aus einer Schenkung oder einem Erbvorbezug bereitgestellt werden.
  • Die meisten Banken, Versicherungen und Pensionskassen verlangen Eigenmittelleistungen von 20% des Belehnungswertes.
  • Auch die Belehnung von Kontoguthaben, Wertschriften, Guthaben der Säule 3a sowie der Rückkaufswert von Versicherungspolicen sind mögliche Komponenten der Eigenmittel.
  • Die Hypothekarschuld ist innert maximal 15 Jahren auf 2/3 des Belehnungswertes der Liegenschaft zu amortisieren.

Eigenmittel-/Amortisationsregulierung für Renditeobjekte

  • Mindestanteil an Eigenmitteln von 25% des Belehnungswertes.
  • Der im ersten Punkt erwähnte Mindestanteil kann aus dem freien Vermögen, aus einer Schenkung oder einem Erbvorbezug bereitgestellt werden.
  • Angerechnet werden auch Belehnungen von Kontoguthaben, Wertschriften, Guthaben der Säule 3a (für teilweise Selbstnutzung) sowie der Rückkaufswert von Versicherungspolicen.
  • Die Hypothekarschuld ist innert maximal 10 Jahren auf 2/3 des Belehnungswertes zu amortisieren.

Fazit

Es gibt viele Optionen für die Zusammensetzung der Eigenmittel. Es ist wichtig die steuerlichen Aspekte zu berücksichtigen und eine nachhaltige Planung im Vorfeld vorzunehmen. Auch wenn die 20% Eigenmittel nicht vollständig aufgebracht werden können, gibt es flexible Lösungen mit erhöhten Amortisationen und weniger Eigenmittelleistungen.

Bei Fragen oder Anliegen stehe ich Ihnen gerne zur Verfügung.

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Wohneigentum schon ab 10% Eigenmittel

HYPOPARTNER setzt sich für ein umfassendes Angebot in jeder Lebensphase für unsere Kundinnen und Kunden ein. Dafür steht die Kooperation mit Hellohome. Hellohome ermöglicht Ihnen schon heute ins Eigenheim einzuziehen, auch wenn Sie die üblichen 20-30% Eigenmittel noch nicht angespart haben.

Weitere Details finden Sie unter www.hellohome.ch

Facebook
Twitter
LinkedIn

Hypothek ab 0.50%

Haus

Wir lancieren den Herbst mit einem Vorzugszinssatz für Sie!

HYPOTHEK AB 0.50%

Kontaktieren Sie mich für ein unverbindliches Angebot.

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn

Warum soll ich meine Hypothek bei einem Vermittler wie HYPOPARTNER abschliessen?

Soll ich meine Hypothek direkt bei meiner Hausbank, Versicherung oder bei einer Pensionskasse abschliessen? Was bringt es mir, wenn ich meine Hypothek über einen Vermittler abschliesse?

Vor der Gründung von HYPOPARTNER GmbH habe ich mich unter anderem mit diesen Fragen auseinandergesetzt.

Aus einer Umfrage von ca. 150 Personen im Frühling 2021 sind folgende Bedenken geäussert worden, eine Hypothek über ein Vermittlungsunternehmen abzuschliessen.

  • Kostentransparenz
  • Zusätzliche Kosten
  • Höherer Zinssatz
  • Unpersönlich
  • Beratungsqualität
  • Subjektivität

Kostentransparenz

Die Transparenz der Kosten erachtet HYPOPARTNER als wichtiger Bestandteil unseres Geschäftsmodells. Wir bieten unsere Dienstleistungen, wie die Hypothekenberatung oder das Aufzeigen verschiedener Finanzierungsofferten für Sie ohne Kosten an. Dafür erhalten wir ein Honorar als Makler direkt von der Bank, Versicherung oder Pensionskasse für die Vermittlung.

Zusätzliche Kosten

Mit dem Geschäftsmodell von HYPOPARTNER entstehen keine zusätzlichen Kosten für die Kundinnen und Kunden von HYPOPARTNER. Wir erhalten ein Honorar als Makler und bieten daher unsere Dienstleistungen für unsere Kundinnen und Kunden kostenlos an. Es entstehen somit keine zusätzlichen Kosten.

Höherer Zinssatz

HYPOPARTNER arbeitet mit über 10 Partnern (Banken, Versicherungen und Pensionskassen) zusammen. Dadurch, dass wir die Finanzierungsanfragen vollständig und qualitativ hochwertig einreichen, nehmen wir unseren Partnern einen Teil des Aufwandes ab. Zusätzlich vergleichen wir die Angebote für unsere Kundinnen und Kunden und übernehmen die Verhandlungen mit unseren Partnern.

Durch dieses Vorgehen sind wir in der Position, in welcher wir unserer Kundschaft sehr attraktive Angebote unterbreiten können.

Unpersönlich

Eine persönliche und fundierte Beratung – dafür steht HYPOPARTNER ein. Der Geschäftsführer und Gründer, Dario Sauter, übernimmt die Beratungen für unsere Kundinnen und Kunden. Ob per E-Mail, via Telefon oder spontan Vorbeikommen – wir empfangen Sie gerne in unserem Büro.

Beratungsqualität

Die Beratungsqualität hängt aus Sicht von HYPOPARTNER eng mit der Ansprechperson zusammen. Dario Sauter (Geschäftsführer und Gründer von HYPOPARTNER) war über 10 Jahre bei einer Schweizer Grossbank tätig und über 6 Jahre davon im Beratungsbereich für Hypotheken. Uns ist es wichtig, unserer Kundschaft eine hohe Beratungsqualität zu liefern und dafür setzen wir uns ein.

Subjektivität

HYPOPARTNER hat diverse Vereinbarungen mit unterschiedlichen Partnern getroffen und erhält unterschiedliche Provisionen. Wie behalten wir die Objektivität für unsere Kundinnen und Kunden?

Für uns stehen die Interessen der Kundschaft im Vordergrund. Daher zeigen wir unseren Kundinnen und Kunden die besten 3 Finanzierungsofferten und Sie entscheiden, welches Finanzierungsangebot für Sie stimmt und wir setzen die Kundenwünsche um.

Fazit

Es gibt Unterschiede der Geschäftsmodelle bei Vermittlungsunternehmen. Für HYPOPARTNER stehen die Interessen der Kundinnen und Kunden im Vordergrund und wir setzen uns für eine hohe Beratungsqualität und die Wünsche unserer Kundschaft ein.

Welche Vorteile haben die Kundinnen und Kunden von HYPOPARTNER?

Zeitersparnis: Angebotsvergleich übernimmt HYPOPARTNER für Sie.

Unabhängig: Die Bedürfnisse der Kunden stehen für uns im Mittelpunkt. Wir bieten Ihnen eine unabhängige Hypothekenberatung an.

Partnerauswahl: Wir arbeiten mit über 10 ausgewählten und finanzstarken Partner zusammen und suchen die beste Lösung für Sie.

Sparpotenzial: Mit den Vergleichen und den Verhandlungen durch HYPOPARTNER finden wir ein attraktives Angebot für Sie.

Fokus: Die Interessen unserer Kundschaft setzt HYPOPARTNER ins Zentrum.

Facebook
Twitter
LinkedIn

Welche Laufzeit soll ich für meine Hypothek wählen?

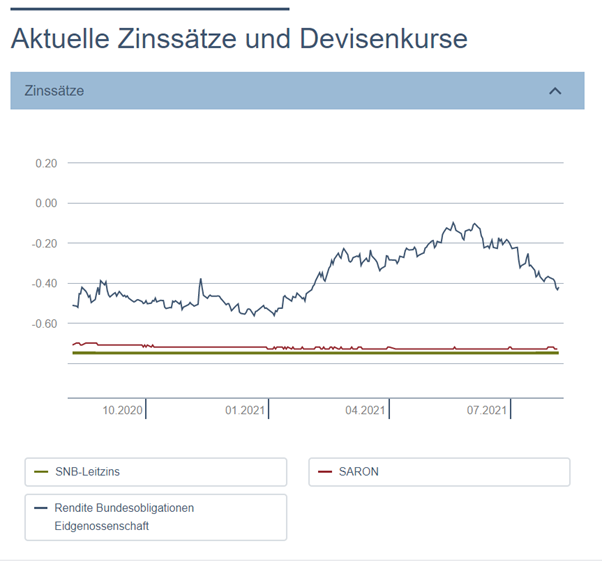
Seit nun fast einem Jahrzehnt bewegt sich der Leitzins der Schweizerischen Nationalbank knapp über der Grenze von 0% oder darunter. Dieser Zinssatz ist massgebend und beeinflusst die Bildung der Hypothekarzinssätze in der Schweiz.

Wie geht es nun weiter mit der Zinsentwicklung? Bleiben die Zinssätze auf einem tiefen Niveau oder soll ich eine langfristige Hypothek abschliessen, da die Zinssätze bald steigen?

(Quelle: https://www.snb.ch/de/iabout/stat/statrep/id/current_interest_exchange_rates#t2)

Zinsprognose

Der Leitzins der Schweizerischen Nationalbank, sowie auch der Geldmarktzinssatz SARON bewegen sich seit einigen Jahren kaum. Der Geldmarktzinssatz SARON wird nun laufend von allen Schweizer Banken in das Hypothekarsortiment aufgenommen und ersetzt die bekannte LIBOR-Hypothek.

Im ersten halben Jahr sind die langfristigen Zinssätze angestiegen. Ein Indikator dafür ist jeweils die Rendite der Bundesobligationen Eidgenossenschaft. (Laufzeit 10 Jahre, siehe Grafik oben) Grund für den Zinsanstieg der Hypotheken war der Anstieg der Zinssätze an den Kapitalmärkten in Amerika.

HYPOPARTNER rechnet damit, dass die Zinssätze kurz-/mittelfristig auf einem tiefen Niveau bleiben werden. Dafür spricht nicht nur der starke Schweizer Franken, sondern auch die geplante Geldmarktpolitik der USA, von Europa und der Schweiz.

Was heisst das für meine Finanzierungsstrategie?

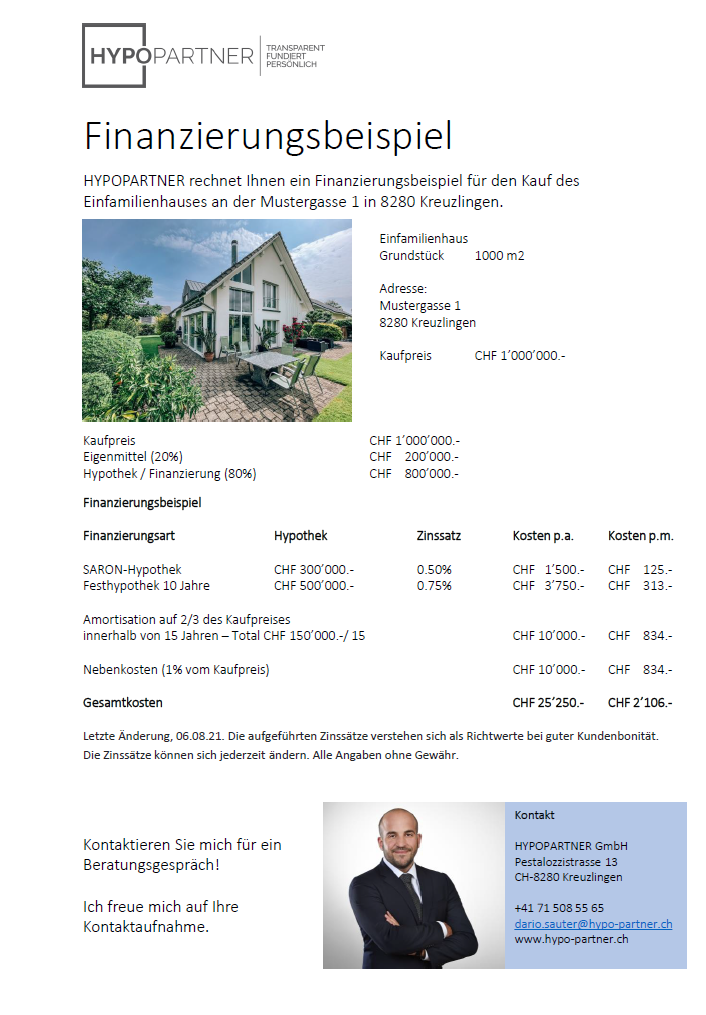
Bei diesen tiefen Zinssätzen für sämtliche Laufzeiten der Hypotheken, macht es durchaus Sinn, eine langfristige Finanzierung zu wählen. Aufgrund der Aussicht, dass die Zinssätze mittelfristig tief bleiben, empfiehlt sich eine Kombination mit einer flexiblen Geldmarkthypothek SARON.

Die Staffelung der Finanzierungen bezweckt, dass Sie das Risiko minimieren bei Ende der Hypothekenlaufzeit das gesamte Schuldkapital zu einem vielleicht ungünstigen Marktzeitpunkt zu verlängern. Daher ist eine Kombination von einer langfristigen Hypothek mit einer Geldmarkthypothek SARON sinnvoll.

Somit haben Sie immer noch die Möglichkeit bei Auslauf der Finanzierung beide Hypotheken abzulösen und bleiben in einer guten Verhandlungsposition gegenüber der Bank, Versicherung oder Pensionskasse.

Facebook
Twitter
LinkedIn

Philosophie und Dienstleistungen von HYPOPARTNER

Die Vision von HYPOPARTNER ist es eine gute und faire Beratung nicht dem Zufall zu überlassen. Ob Traum vom Eigentum, Eigenheimkauf, Ablösung einer Hypothek oder einem Neubau – wir beraten Sie gerne und suchen die passendste Lösung für Sie. Dafür arbeitet HYPOPARTNER nur mit ausgewählten und finanzstarken Partnern zusammen.

Die Beratungen für Privatpersonen und Unternehmen bieten wir persönlich an unseren Standorten an der Badenerstrasse 47 in 8004 Zürich und am Bahnweg 2b in 8598 Bottighofen, am Domizil der Kundschaft oder virtuell via Videotelefonie an.

Unser Beratungsansatz

Verstehen

Durch eine persönliche Beratung schaffen wir Verständnis für Ihre Situation und Anliegen.

Vorschlagen

Auf der Basis einer fundierten Beratung zeigen wir Ihnen verschiedene Lösungen unserer ausgewählten Finanzierungspartner auf.

Entscheiden

Sie entscheiden, welches Finanzierungsangebot für Sie passt. Unsere Aufgabe ist es Transparenz zu schaffen und Ihren Wunsch umzusetzen.

Facebook
Twitter
LinkedIn