Feedback der Kundschaft von HYPOPARTNER

Nach 6 Monaten in der operativen Tätigkeit mit HYPOPARTNER habe ich einige Kundenfeedbacks gesammelt, die ich nun veröffentliche.

 «Ich habe Dario Sauter und HYPOPARTNER über unseren Bekanntenkreis kennengelernt. Ich gab ihm den Auftrag, für die auslaufenden Hypotheken die besten Angebote einzuholen. Für mich war es eine grosse Zeitersparnis, die Angebote nicht selber zu vergleichen und zu verhandeln. Durch Dario habe ich ein deutlich besseres Angebot erhalten als ich es bis anhin hatte. Ich bin sehr zufrieden mit der schnellen, unkomplizierten und reibungslosen Abwicklung des Auftrags. Ich kann ihn allen empfehlen.»

M.H. aus der Region Zürich / November 2021

«Ich musste zwei mal erwähnen, dass ich keine regelmässige Rückzahlungen wünsche. Dies hat dann sehr gut funktioniert. Die Abwicklung über HYPOPARTNER war einfach und unkompliziert. Zudem sind meine Erwartungen bezüglich den Zinskonditionen übertroffen worden.»

I.P. aus der Region Thurgau / Dezember 2021

«Dank HYPOPARTNER konnte ich mir meinen Traum vom Kauf eines Mehrfamilienhauses erfüllen.»

I.W. aus der Region Thurgau / Januar 2022

«Ich bin über Social-Media auf HYPOPARTNER aufmerksam geworden und meine Hypotheken laufen Ende 2022 aus. Dank Dario Sauter habe ich nun eine Lösung gefunden, mit der ich ein viel besseres Angebot erhalten habe, als ich bis jetzt hatte.

Zudem sparte ich viel Zeit und für die Aufwände von HYPOPARTNER musste ich nichts bezahlen.»

A.B. aus der Region Thurgau / März 2022
Facebook
Twitter
LinkedIn

Welche Laufzeit soll ich für meine Hypothek wählen?

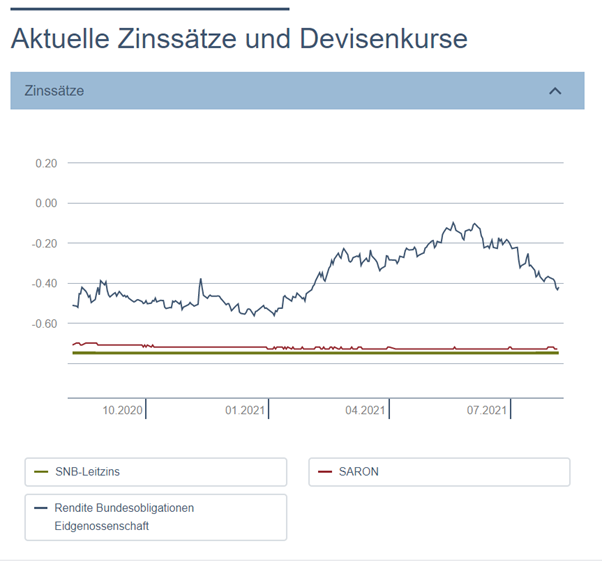
Seit nun fast einem Jahrzehnt bewegt sich der Leitzins der Schweizerischen Nationalbank knapp über der Grenze von 0% oder darunter. Dieser Zinssatz ist massgebend und beeinflusst die Bildung der Hypothekarzinssätze in der Schweiz.

Wie geht es nun weiter mit der Zinsentwicklung? Bleiben die Zinssätze auf einem tiefen Niveau oder soll ich eine langfristige Hypothek abschliessen, da die Zinssätze bald steigen?

(Quelle: https://www.snb.ch/de/iabout/stat/statrep/id/current_interest_exchange_rates#t2)

Zinsprognose

Der Leitzins der Schweizerischen Nationalbank, sowie auch der Geldmarktzinssatz SARON bewegen sich seit einigen Jahren kaum. Der Geldmarktzinssatz SARON wird nun laufend von allen Schweizer Banken in das Hypothekarsortiment aufgenommen und ersetzt die bekannte LIBOR-Hypothek.

Im ersten halben Jahr sind die langfristigen Zinssätze angestiegen. Ein Indikator dafür ist jeweils die Rendite der Bundesobligationen Eidgenossenschaft. (Laufzeit 10 Jahre, siehe Grafik oben) Grund für den Zinsanstieg der Hypotheken war der Anstieg der Zinssätze an den Kapitalmärkten in Amerika.

HYPOPARTNER rechnet damit, dass die Zinssätze kurz-/mittelfristig auf einem tiefen Niveau bleiben werden. Dafür spricht nicht nur der starke Schweizer Franken, sondern auch die geplante Geldmarktpolitik der USA, von Europa und der Schweiz.

Was heisst das für meine Finanzierungsstrategie?

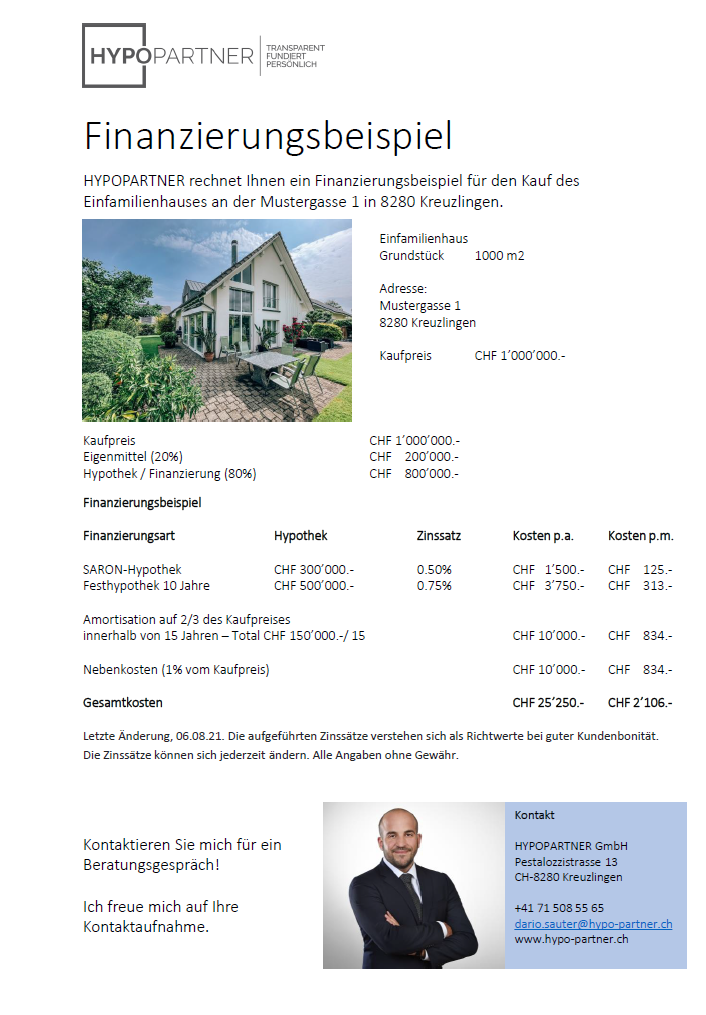
Bei diesen tiefen Zinssätzen für sämtliche Laufzeiten der Hypotheken, macht es durchaus Sinn, eine langfristige Finanzierung zu wählen. Aufgrund der Aussicht, dass die Zinssätze mittelfristig tief bleiben, empfiehlt sich eine Kombination mit einer flexiblen Geldmarkthypothek SARON.

Die Staffelung der Finanzierungen bezweckt, dass Sie das Risiko minimieren bei Ende der Hypothekenlaufzeit das gesamte Schuldkapital zu einem vielleicht ungünstigen Marktzeitpunkt zu verlängern. Daher ist eine Kombination von einer langfristigen Hypothek mit einer Geldmarkthypothek SARON sinnvoll.

Somit haben Sie immer noch die Möglichkeit bei Auslauf der Finanzierung beide Hypotheken abzulösen und bleiben in einer guten Verhandlungsposition gegenüber der Bank, Versicherung oder Pensionskasse.

Facebook
Twitter
LinkedIn