Was ist wichtig beim Kauf einer Immobilie?

Was ist wichtig beim Kauf einer Immobilie?

Um herauszufinden, ob sich ein Kauf eines Hauses, einer Wohnung oder eines Renditeobjekts lohnt, ist es wichtig, folgende Kennzahlen zu berücksichtigen:

  1. Kaufpreis: Vergleichen Sie den Kaufpreis mit anderen ähnlichen Eigenschaften in der Umgebung, um eine gute Vorstellung von der Marktlage zu bekommen.
  2. Lage: Die Lage ist ein wichtiger Faktor, der den Wert einer Immobilie beeinflusst. Überprüfen Sie, ob sich die Immobilie in einer guten Wohnlage oder in einem lukrativen Vermietungsgebiet befindet.
  3. Rendite: Berechnen Sie die jährliche Netto-Rendite, indem Sie den jährlichen Mietertrag durch den Kaufpreis teilen.
  4. Kosten: Berücksichtigen Sie alle anfallenden Kosten, wie beispielsweise Instandhaltung, Reparaturen, Verwaltungskosten, Steuern und Versicherungen.
  5. Marktentwicklung: Überwachen Sie die aktuelle und zukünftige Marktlage, um zu ermitteln, ob sich ein Kauf lohnt.
  6. Finanzierung: Überprüfen Sie, ob Sie in der Lage sind, eine angemessene Finanzierung für den Kauf zu erhalten.

Vor einem Hauskauf ist es wichtig, folgende Renditeberechnungen zu machen:

  1. Netto-Rendite: Hier berechnet man das Verhältnis zwischen den jährlichen Mieteinnahmen und dem Kaufpreis.
  2. Kapitalrendite: Hier berechnet man das Verhältnis zwischen den jährlichen Mieteinnahmen und dem Gesamtwert des Eigentums.
  3. Gesamtkosten: Hier sollte man alle Kosten wie Kaufpreis, Renovierungskosten, Abschreibungen, Steuern und Verwaltungskosten berücksichtigen.
  4. Cashflow: Hier berechnet man den jährlichen Überschuss aus Einnahmen und Ausgaben.

Es ist wichtig, realistische Schätzungen für Mieteinnahmen und Kosten zu machen und alle Unsicherheiten in die Berechnungen einzubeziehen.

Gerne stehe ich Ihnen bei konkreten Anfragen und Fragen zur Verfügung.

+41 79 531 35 45

dario.sauter@hypo-partner.ch

Facebook
Twitter
LinkedIn
Warum werden über 90 Prozent der Hypotheken in der Schweiz direkt über Banken oder Kreditgeber abgeschlossen und nicht über Hypothekenvermittler?

Warum werden über 90 Prozent der Hypotheken in der Schweiz direkt über Banken oder Kreditgeber abgeschlossen und nich…

Aktuelle Statistik der Hypothekarvermittler in der Schweiz

Bei einem jährlich platzierten Hypothekenvolumen von rund 200 Milliarden Franken liegt der Anteil der Hypothekarvermittler im Jahr 2021 bei rund sechs Prozent. Jedoch ist das Wachstum in den letzten 5 Jahren erstaunlich. Im Jahr 2016 wurde noch weniger als CHF 1 Milliarde an Kreditgeber in der Schweiz vermittelt, im Jahr 2021 sind es bereits CHF 11 Milliarden. Das entspricht einem Wachstum von knapp 30 Prozent alleine im Jahr 2021.

In Deutschland und in Frankreich werden über 50 Prozent der Hypotheken über Hypothekenbroker/-vermittler abgeschlossen. Warum werden in der Schweiz noch viele Hypotheken direkt über die Banken fixiert?

  1. Tradition: In der Schweiz haben Banken eine lange Tradition im Bereich Hypothekenkredite und viele Kunden vertrauen auf die Dienstleistungen und das Know-How dieser Institutionen.
  2. Bekanntheit: Banken haben in der Regel eine größere Bekanntheit und eine größere Präsenz in der Öffentlichkeit, was es ihnen ermöglicht, ihre Dienstleistungen einer größeren Zielgruppe anzubieten.
  3. Vertrauen: Viele Kunden haben ein Vertrauensverhältnis zu ihrer Bank aufgebaut und fühlen sich wohler dabei, ihre Finanzdienstleistungen bei einer Institution zu beziehen, bei der sie bereits ein Konto haben.
  4. Einfache Verfügbarkeit: Banken sind in der Regel leicht zugänglich, da sie in vielen Orten präsent sind und ihre Dienstleistungen oft online anbieten.

Nimmt das Wachstum von Hypothekenvermittlern in der Schweiz weiter zu?

Die Statistik hat in den letzten Jahren gezeigt, dass das Wachstum der Hypothekenabschlüsse über Hypothekenvermittler zunimmt. Es gibt weitere Faktoren, die darauf hinweisen könnten, dass das Wachstum von Hypothekenabschlüssen über Hypothekenbroker in der Schweiz weiter zunimmt.

  1. Wettbewerb: Mit der zunehmenden Konkurrenz auf dem Hypothekenmarkt in der Schweiz könnten immer mehr Kunden auf die Dienstleistungen von Hypothekenbrokern zurückgreifen, um die besten Angebote zu vergleichen und zu finden.
  2. Technologie: Mit der zunehmenden Verfügbarkeit und Verwendung von Technologie, die es Kunden ermöglicht, online Angebote zu vergleichen und zu beantragen, könnten immer mehr Kunden den Weg zu Hypothekenbrokern finden.
  3. Kundenbedürfnisse: Kunden haben heutzutage eine größere Anforderung an die Flexibilität und Transparenz in Finanzdienstleistungen, was Hypothekenbroker in der Lage sind zu bieten.
  4. Bewusstsein: das Bewusstsein für die Dienstleistungen von Hypothekenbrokern nimmt zu und potenzielle Kunden werden sich immer mehr darüber informieren und es in Betracht ziehen.

Welche Vorteile bieten Hypothekenvermittler gegenüber Banken?

  1. Breiteres Angebot: Hypothekenbroker arbeiten mit vielen verschiedenen Kreditgebern zusammen und können daher ihren Kunden eine größere Auswahl an Hypothekenprodukten anbieten.
  2. Vergleichsmöglichkeiten: Hypothekenbroker können die Angebote verschiedener Kreditgeber vergleichen und ihren Kunden das beste Angebot empfehlen.
  3. Flexibilität: Hypothekenbroker wie HYPOPARTNER bieten Ihre Dienstleistungen unverbindlich und kostenlos an.
  4. Individuelle Betreuung: Hypothekenbroker können sich auf die individuellen Bedürfnisse ihrer Kunden einstellen und eine maßgeschneiderte Lösung anbieten.
  5. Spezialisierung: Hypothekenbroker haben in der Regel eine spezielle Ausbildung und Erfahrung im Bereich Hypothekenkredite, was es ihnen ermöglicht, ihren Kunden eine qualifizierte Beratung anzubieten.
  6. Zeitersparnis: Hypothekenbroker können potenzielle Kunden Zeit sparen, da sie die Angebote von verschiedenen Banken schneller vergleichen können und so die Suche nach dem besten Angebot beschleunigen.

Gerne stehe ich Ihnen bei Fragen und Anliegen zur Verfügung.

dario.sauter@hypo-partner.ch

+41 79 531 35 45

Facebook
Twitter
LinkedIn

Kann ich im aktuellen Marktumfeld meine Hypotheken kostenlos auflösen?

Häuser

Mit dem Ende der Negativzinsen gibt es nun wieder attraktivere Zinskonditionen am Schweizer Markt.

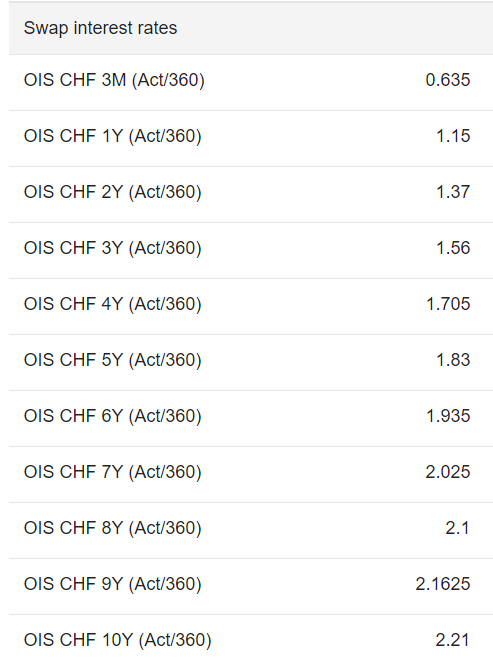
Ein Finanzinstitut finanziert klassischerweise eine Hypothek mit den Kontoguthaben der Sparer. Alternativ oder kombiniert kann eine Bank sich über den Kapitalmarkt refinanzieren. Diese Art von Refinanzierung ist kostenintensiver dafür sichert man sich über die Laufzeit der Hypothek ab.

Der Swap-Satz ist der effektive Zinssatz den man am Kapitalmarkt für unterschiedliche Laufzeiten für den jeweiligen Anbieter von Hypotheken zahlt. Darauf werden die Risikokosten und die Kundenmarge gerechnet und so erhält man den Kunden Zinssatz für die entsprechende Laufzeit von Hypotheken.

Aktuelle Übersicht Swap Interest Rates CHF / Schweiz

Quelle: UBS Quotes

Gibt es eine Möglichkeit, dass ich aufgrund der aktuellen Marktlage meine Hypotheken kostenlos auflösen kann?

Es gibt immer wieder Gründe für die Auflösung einer Hypothek, beispielsweise beim Verkauf eines Eigenheims oder bei einer Scheidung/Trennung.

Die Bank rechnet bei der Auflösung einer laufenden Festhypothek die Restlaufzeit, die Refinanzierungskosten, die Kundenmarge und den Wiederanlagesatz am Kapitalmarkt ein.

Aufgrund des Zinsanstieges kann die Bank das Geld nun, je nach Hypothekarvertrag, attraktiver am Kapitalmarkt anlegen und erzielt je nach Auflösung Gewinn.

Je nach Marktsituation und für Hypothekarnehmer, die von weiter ansteigenden Zinsen in der Schweiz ausgehen, kann die Auflösung Sinn machen um eine neue Hypothek abzuschliessen.

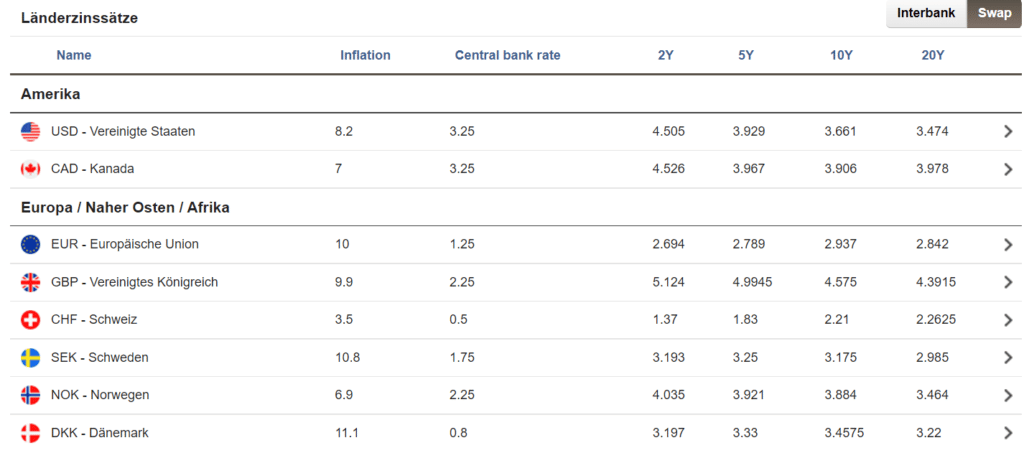
Wie sieht die internationale Lage hinsichtlich Inflation und Zinsen aus?

Die Schweiz hat im Gegensatz zum Ausland eine tiefere Inflation. Ein starker Franken macht importierte Güter günstiger oder mindert zumindest die Teuerung. Auch die restriktive Geldpolitik der Schweizer Nationalbank, die früh auf die Inflationssignale reagiert hat, hat die Inflation im Land gebremst.

Vor allem die hohen Energiepreise tragen einen Grossteil zu der Inflation weltweit bei. Durch den Anstieg der Kreditzinsen werden die Mieten verzögert hochgehen. Die Mieten machen einen Grossteil der Inflation aus, was zu einem Anstieg der Inflation im nächsten Jahr führen könnte. Auch eine dramatische Situation im Winter mit den Energiepreisen könnte zu einer hohen Inflation führen.

Es ist wichtig sich diesbezüglich beraten zu lassen und verschiedene Szenarien zu analysieren und zu besprechen. Gerne stehe ich Ihnen diesbezüglich zur Verfügung.

HYPOPARTNER – Dario Sauter

+41 71 508 55 65

dario.sauter@hypo-partner.ch

Aktuelle Übersicht der Inflation / Leitzins der Nationalbanken / Zinssätze am Kapitalmarkt

Quelle: UBS Quoteseine

Facebook
Twitter
LinkedIn