
Fachlich verantwortlich: Dario Sauter, dipl. Bankwirtschafter HF, Gründer von HYPOPARTNERAktualisiert am
Für die Hypothek deines Mehrfamilienhauses am Zürichsee steht bald ein Entscheid an? Ob du verlängerst, die Bank wechselst oder die Finanzierung neu aufbaust: Bei einer Renditeliegenschaft prägt diese Wahl den Ertrag auf Jahre hinaus.
Wir schauen uns mit dir die heutige Struktur, die Mieterträge und deine Ziele an. Daraus ergibt sich, welcher Weg für deine Liegenschaft sinnvoll ist.
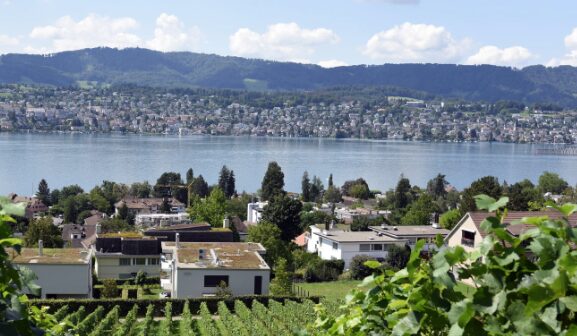
Mehrfamilienhaus am Zürichsee: Gold- und Silberküste
Die Region umfasst die Goldküste am rechten und die Silberküste am linken Seeufer. Hier findest du gepflegte ältere Mehrfamilienhäuser ebenso wie neuere Objekte mit gehobenem Ausbau. Bei Liegenschaften mit hohen Werten fallen die Finanzierungsvolumen entsprechend gross aus, und schon kleine Unterschiede in den Konditionen haben spürbares Gewicht.
Typische Anliegen am See sind die Ablösung grösserer Festhypotheken, die Finanzierung von Renovationen oder die Frage, wie sich eine Liegenschaft nach einer Neubewertung belehnen lässt. Betreut wirst du von unserem Büro an der Badenerstrasse 47 in 8004 Zürich – mit einer festen Ansprechperson, die deinen Fall von Anfang bis Ende begleitet.
Welche Option passt zu deiner Liegenschaft?
Jede der drei Möglichkeiten hat ihre Stärken:
- Verlängerung bei der bisherigen Bank ist einfach, sofern Zins, Laufzeit und Auflagen mit dem Markt mithalten.
- Ablösung durch einen neuen Kapitalgeber bietet sich an, wenn andere Anbieter bessere Bedingungen machen oder deine Bank strengere Vorgaben stellt.
- Refinanzierung heisst, die Finanzierung grundsätzlich neu zu gliedern, etwa vor einer Sanierung oder bei einem Strategiewechsel.
Auch der Zeitpunkt zählt. Wer sich frühzeitig mit dem Ablauf befasst, kann in Ruhe vergleichen und sich bei Bedarf mit einer Forward-Hypothek die Konditionen im Voraus sichern. Die Aufteilung in mehrere Tranchen, etwa SARON- und Festhypotheken mit unterschiedlichen Laufzeiten, schafft zusätzliche Flexibilität.
Belehnung und Tragbarkeit über die Mieterträge
Bei Mehrfamilienhäusern rechnen Banken anders als beim Eigenheim. Massgebend ist vor allem, ob die Mieteinnahmen die Zinsen, den Unterhalt und die Amortisation nachhaltig tragen. Üblicherweise werden bei Renditeobjekten höhere Eigenmittel verlangt und die Belehnung fällt vorsichtiger aus.
Seit den verschärften Vorgaben unter Basel III legen die Kapitalgeber ihre Richtlinien teils sehr unterschiedlich aus. Was bei der einen Bank schwierig ist, kann bei einer Versicherung oder Pensionskasse gut lösbar sein.
Deine Finanzierung, sauber verglichen
Wir holen Angebote von über 50 Banken, Versicherungen und Pensionskassen ein, stellen dein Dossier bankgerecht zusammen und begleiten dich bis zur Unterschrift. So findest du das passende Angebot für deine Liegenschaft am See.
Ob eine Erfolgsprovision anfällt oder unsere Begleitung für dich kostenlos ist, entscheiden wir individuell – und sagen es dir, bevor wir loslegen.
Schreib uns per E-Mail an info@hypo-partner.ch oder telefonisch unter +41 71 508 55 65. Oder du kannst gleich eine unverbindliche Offerte anfragen.

