
Fachlich verantwortlich: Dario Sauter, dipl. Bankwirtschafter HF, Gründer von HYPOPARTNERAktualisiert am
Eine Hypothek für ein Mehrfamilienhaus in der Zugersee-Region ist selten eine Routinesache. Steht die Verlängerung an, überlegst du einen Wechsel oder willst du die Finanzierung neu ordnen, lohnt sich ein strukturierter Vergleich. Denn bei Renditeobjekten wirkt jede Entscheidung über Laufzeit, Zins und Aufbau lange nach.
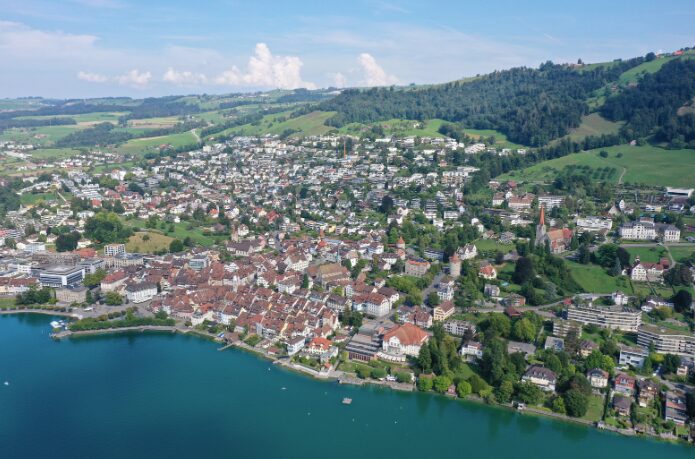
Mehrfamilienhaus am Zugersee: von Cham bis Walchwil
Rund um den Zugersee, von Zug und Cham bis Walchwil und Immensee, triffst du auf eine breite Palette an Mehrfamilienhäusern: kleinere Liegenschaften in Dorfkernen, grössere Wohnüberbauungen und Objekte in Seenähe mit entsprechendem Wert. Die Region erstreckt sich über mehrere Kantone, was du bei der Planung ebenfalls im Blick behalten solltest.
Typische Themen sind hier die Finanzierung von Erneuerungen, die Neubeurteilung der Belehnung nach einer Wertsteigerung oder der Wechsel zu einem Kapitalgeber mit passenderen Richtlinien. Die Betreuung erfolgt von unserem Standort an der Badenerstrasse 47 in Zürich, mit einer persönlichen Ansprechperson für dein Anliegen.
Hypothek für dein Mehrfamilienhaus verlängern, ablösen oder refinanzieren
Vor dem Ablauf deiner Hypothek solltest du dir diese Fragen stellen:
- Sind Zins und Konditionen deiner heutigen Bank noch marktgerecht? Dann kann eine Verlängerung die einfachste Lösung sein.
- Bietet ein anderer Anbieter bessere Bedingungen oder flexiblere Auflagen? Dann prüfst du am besten eine Ablösung.
- Haben sich Erträge, Wert oder Pläne verändert? Dann ist eine Refinanzierung mit neuer Struktur oft sinnvoll.
Beginne früh mit dem Vergleich. So behältst du Verhandlungsspielraum und kannst dir bei Bedarf über eine Forward-Hypothek die Konditionen für einen späteren Zeitpunkt sichern. Auch die Kombination von SARON- und Festhypotheken mit gestaffelten Laufzeiten verdient einen Blick.
Mieterträge, Eigenmittel und Basel III
Bei Renditeliegenschaften beurteilt die Bank die Tragbarkeit in erster Linie anhand der Mieteinnahmen. Sie müssen Zinsen, Unterhalt und Amortisation langfristig decken. Leerstandsrisiken und der Gebäudezustand werden dabei berücksichtigt.
Verglichen mit dem Eigenheim sind die Anforderungen höher: In der Regel brauchst du mehr Eigenmittel, und die Belehnung wird zurückhaltender angesetzt. Mit Basel III haben sich die Rahmenbedingungen für Banken zusätzlich verschärft. Weil Banken, Versicherungen und Pensionskassen diese Vorgaben unterschiedlich umsetzen, bringt ein breiter Vergleich oft Klarheit.
Persönlich begleitet bis zur Unterschrift
Wir holen Offerten von über 50 Banken, Versicherungen und Pensionskassen ein, bereiten dein Dossier bankgerecht auf und begleiten dich bis zur Unterschrift. Ziel ist, das passende Angebot für dein Mehrfamilienhaus zu finden.
Bevor wir für dich tätig werden, weisst du, woran du bist: Je nach Fall begleiten wir dich kostenlos oder auf Basis einer Erfolgsprovision.
Kontaktiere uns per E-Mail an info@hypo-partner.ch oder telefonisch unter +41 71 508 55 65. Du kannst auch online eine unverbindliche Offerte anfragen, wir melden uns dann bei dir.

