
Fachlich verantwortlich: Dario Sauter, dipl. Bankwirtschafter HF, Gründer von HYPOPARTNERAktualisiert am
Bei der Hypothek für dein Mehrfamilienhaus in Basel geht es um mehr als den Zinssatz. Laufzeit, Aufbau und Auflagen der Finanzierung beeinflussen, wie sich deine Renditeliegenschaft über Jahre entwickelt. Bevor du verlängerst, wechselst oder neu strukturierst, lohnt sich deshalb ein unabhängiger Blick von aussen.
Deine Optionen bei auslaufender Hypothek
Welche Lösung passt, hängt von der Liegenschaft, den Mieterträgen und deinen Zielen ab. Im Überblick:
- Verlängern: Wenn die bestehende Finanzierung grundsätzlich stimmt, ist die Verlängerung bei der bisherigen Bank oft der einfachste Weg. Die Offerte solltest du trotzdem mit dem Markt abgleichen.
- Ablösen: Hat deine Bank ihre Kreditrichtlinien angepasst oder machen andere Anbieter bessere Bedingungen, kann ein Wechsel sinnvoll sein.
- Refinanzieren: Stehen Sanierungen an, wurde die Liegenschaft neu bewertet oder hat sich deine Strategie geändert, kann eine neue Struktur der Finanzierung nötig werden.
Beim Vergleich zählen nicht nur die Konditionen, sondern auch Amortisationsvorgaben, Laufzeiten und die Flexibilität bei vorzeitigen Änderungen. Eine Forward-Hypothek erlaubt dir, die Konditionen schon vor dem Ablauf festzulegen. SARON- und Festhypotheken lassen sich zudem kombinieren.
Mehrfamilienhaus in Basel: Altbauquartiere und Erneuerungen
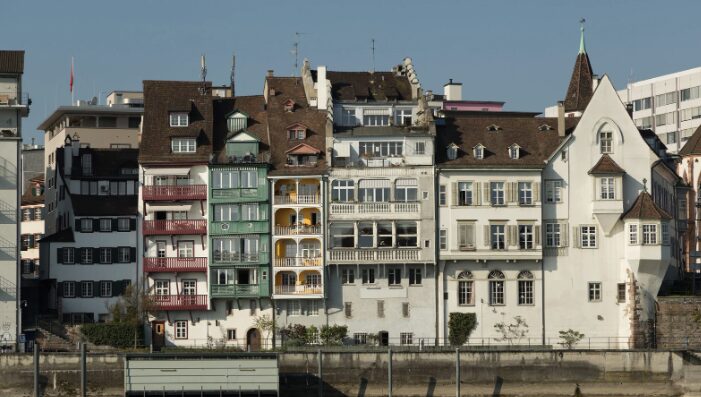
Basel liegt am Rheinknie im Dreiländereck mit Deutschland und Frankreich. Im städtischen Umfeld prägen dicht bebaute Quartiere mit älteren Mehrfamilienhäusern das Bild, daneben gibt es neuere Wohnbauten und gemischt genutzte Liegenschaften. Bei vielen älteren Objekten stehen Erneuerungen an, die sorgfältig mit der Finanzierung abgestimmt werden sollten.
Auch wenn du Liegenschaften in der Agglomeration besitzt, kannst du auf uns zählen. Zuständig ist unser Standort Zürich an der Badenerstrasse 47. Dort hast du eine feste Ansprechperson, die deine Situation kennt.
Renditeobjekte: andere Massstäbe als beim Eigenheim
Kapitalgeber prüfen bei Mehrfamilienhäusern vor allem, ob die Mieterträge die laufenden Kosten der Finanzierung nachhaltig tragen. Mieterspiegel, Leerstandsrisiko und Unterhaltsbedarf spielen dabei eine wichtige Rolle.
In der Regel werden für Renditeliegenschaften höhere Eigenmittel verlangt als beim selbstbewohnten Eigentum, und die maximale Belehnung ist tiefer. Mit Basel III gelten zudem strengere Eigenkapitalvorschriften für Banken. Weil Banken, Versicherungen und Pensionskassen diese Rahmenbedingungen unterschiedlich umsetzen, unterscheiden sich die Angebote teils deutlich.
Unsere Unterstützung für dich
Wir vergleichen Offerten von über 50 Banken, Versicherungen und Pensionskassen, stellen dein Finanzierungsdossier bankgerecht zusammen und begleiten dich bis zur Unterschrift – mit dem Ziel, das passende Angebot für dein Mehrfamilienhaus zu finden.
Die Frage nach den Kosten klären wir gleich zu Beginn: Je nach Situation ist unsere Unterstützung kostenlos, in anderen Fällen vereinbaren wir eine Erfolgsprovision.
Sende deine Fragen an info@hypo-partner.ch oder ruf uns unter +41 71 508 55 65 an. Gerne kannst du auch online eine unverbindliche Offerte anfragen.

