
Unfall, Krankheit, Erwerbsunfähigkeit: In solchen Momenten hat niemand Kraft für Tragbarkeitsrechnungen und Rentenbescheide. Diese Frage klärt man besser vorher – einmal, in Ruhe.
Wer ein Eigenheim kauft, plant mit dem Leben, wie es heute ist: zwei Einkommen, ein gesunder Alltag, ein Zinssatz, der passt. Diese Rechnung geht meistens jahrzehntelang auf. Und manchmal nicht.
Ein Sturz auf dem Arbeitsweg, eine unerwartete Diagnose, ein Rückenleiden, das über Monate bleibt. Was in solchen Situationen zuerst belastet, ist selten das Finanzielle, aber es kommt dazu, und zwar zum denkbar ungünstigsten Zeitpunkt. In unseren Finanzierungsgesprächen kommt das Thema regelmässig auf. Deshalb sprechen wir es an.
Die Tragbarkeit hängt am Einkommen,
nicht an der Liegenschaft
Die Tragbarkeit wird nicht mit dem aktuellen Zins gerechnet,
sondern mit einem kalkulatorischen Satz von rund 5 Prozent. Dazu
kommen etwa 1 Prozent des Liegenschaftswerts für Unterhalt und Nebenkosten sowie die Amortisation der zweiten Hypothek, die
innert 15 Jahren auf zwei Drittel des Verkehrswerts zurückzuführen
ist. Die Summe soll einen Drittel des Bruttoeinkommens nicht
übersteigen.
Der Aufwand ist damit weitgehend fix, das Einkommen nicht. Die Liegenschaft wird nicht günstiger, wenn jemand ausfällt, die Amortisationspflicht pausiert nicht, der Vertrag passt sich nicht an.
Fällt das Einkommen weg, geht die Rechnung nicht mehr auf –
spätestens, wenn eine Tranche ausläuft und das Institut die
Verlängerung neu beurteilt.
DER KERN IN EINEM SATZ
Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.
Was die Sozialversicherungen leisten
Das Schweizer Vorsorgesystem ist solid, aber nicht auf den Erhalt des gewohnten Lebensstandards ausgelegt – und schon gar nicht auf den Erhalt einer bestimmten Wohnsituation. Die Eckwerte für 2026
CHF 30 240
Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.
12 Monate
Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.
40 %
Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.
CHF 64 260
Eine Liegenschaft geht in solchen Situationen fast nie verloren,
weil der Wert einbricht. Sie geht verloren, weil das Einkommen
wegbricht, das sie trägt.
Drei Punkte überraschen in der Praxis regelmässig:
- Der Zeitpunkt. Die IV leistet erst, wenn während eines Jahres eine Arbeitsunfähigkeit von mindestens 40 Prozent bestanden hat, und frühestens sechs Monate nach der Anmeldung. Zwischen Ereignis und erster Rentenzahlung liegt damit in der Regel mehr als ein Jahr.
- Die Abstufung. Zwischen 40 und 49 Prozent beträgt der Anteil 25 bis 47,5 Prozent einer ganzen Rente, zwischen 50 und 69 Prozent entspricht er dem Invaliditätsgrad, ab 70 Prozent wird die ganze Rente ausgerichtet. Eine hälftige Einschränkung führt also zu einer halben Rente.
- Die Obergrenze. Die Vorsorgeeinrichtung (2. Säule) kürzt, sobald IV, Unfallversicherung und übriges Einkommen zusammen 90 Prozent des mutmasslich entgangenen Verdienstes übersteigen. Das ist eine Kürzungsgrenze, keine Zusage.
Unfall oder Krankheit, der entscheidende Unterschied
Für dieselbe gesundheitliche Folge sieht die Absicherung unterschiedlich aus, je nachdem, wodurch sie entstanden ist. Das überrascht im Finanzierungsgespräch am meisten.
EREIGNIS
Unfall
GRUNDLAGE
Obligatorische Unfallversicherung nach UVG, für Arbeitnehmende gesetzlich vorgeschrieben.
TAGGELD
80 Prozent des versicherten Verdienstes, ab dem dritten Tag nach dem Unfall.
RENTE
Bei Vollinvalidität 80 Prozent des versicherten Verdienstes, mit der IV-Rente zusammen höchstens 90 Prozent.
OBERGRENZE
Maximal versicherter Verdienst CHF 148 200.
EREIGNIS
Krankheit
GRUNDLAGE
Kein Obligatorium; eine Krankentaggeldversicherung ist freiwillig.
LOHNFORTZAHLUNG
Nach Art. 324a OR zeitlich begrenzt: nach Berner Skala drei Wochen im ersten Dienstjahr, ein Monat im zweiten, ab dem zehnten Jahr vier Monate.
TAGGELD
Nur bei bestehender Versicherung, üblicherweise 80 Prozent während 720 von 900 Tagen.
RENTE
IV und Vorsorgeeinrichtung; eine Leistung analog zur UVG-Invalidenrente entfällt.
Bei Krankheit stützt man sich also auf einen Vertrag, den man unter Umständen gar nicht hat, und auf eine Lohnfortzahlung, die je nach Dienstjahren nach drei Wochen endet.
Am ausgeprägtesten ist die Lücke bei Selbständigerwerbenden: kein UVG-Obligatorium, keine Lohnfortzahlung durch einen Arbeitgeber und ohne freiwilligen Anschluss an eine Vorsorgeeinrichtung auch keine zweite Säule.
Die kritische Phase liegt am Anfang
Die Übersicht zeigt, wann welche Leistung bei vollständiger Arbeitsunfähigkeit greift. Entscheidend ist nicht die Rente in fünf Jahren, sondern die Zeit unmittelbar nach dem Ereignis.
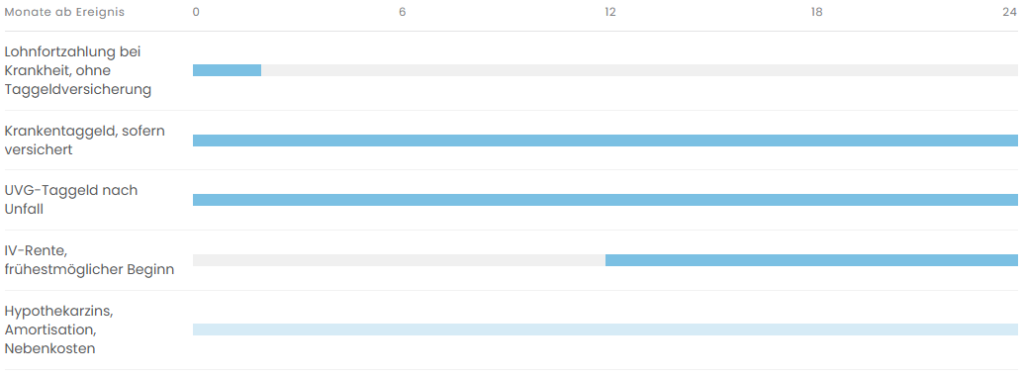
Vereinfachte Darstellung. Die Lohnfortzahlung ist mit dem zweiten Dienstjahr nach Berner Skala abgebildet und fällt je nach Dienstalter und Skala anders aus. Das Krankentaggeld endet nach 720 von 900 Tagen, das UVG-Taggeld mit Wiedererlangung der Arbeitsfähigkeit oder mit Rentenbeginn. Der IV-Rentenbeginn setzt zusätzlich eine Anmeldung mindestens sechs Monate vorher voraus.
Todesfall und Konkubinat
Nach einem Unfall richtet die obligatorische Unfallversicherung Hinterlassenenrenten aus: 40 Prozent des versicherten Verdienstes für den überlebenden Ehegatten, 15 Prozent je Halbwaise, 25 Prozent je Vollwaise, zusammen höchstens 70 Prozent. Bei Tod durch Krankheit entfällt dieser Teil; es bleiben die AHV-Hinterlassenenrenten und die Leistungen der Vorsorgeeinrichtung.
Bei unverheirateten Paaren ist die Ausgangslage enger. Aus der AHV besteht kein Anspruch auf eine Witwen- oder Witwerrente, und Leistungen der Vorsorgeeinrichtung an die Lebenspartnerin oder den Lebenspartner setzen voraus, dass das Reglement sie vorsieht und die Begünstigung gemeldet wurde. Dazu fällt die Liegenschaft in den Nachlass, während die Hypothek weiterläuft. Dieser Punkt gehört frühzeitig geklärt.
Was in einem Vorsorgegespräch angeschaut wird
Die Lücke lässt sich beziffern. Diese Themen kommen dabei üblicherweise zur Sprache:
- Die Ausgangslage. Vorsorgeausweis, individueller AHV-Kontoauszug, Arbeitsvertrag und allfällige Taggeldpolice beantworten die Frage bereits zur Hälfte.
- Die Höhe der Lücke bei Krankheit, bei Unfall und im Todesfall – gemessen an dem, was die Wohnsituation kostet, nicht an einem Prozentsatz.
- Die Wartefristen. Sie entscheiden, ob zwischen Lohnfortzahlung oder Taggeld und der Rente eine Deckungslücke entsteht, und beeinflussen umgekehrt die Prämie.
- Der Bezug zur Hypothek, üblicherweise gemessen an der zweiten Hypothek oder am Betrag, der die Tragbarkeit für die verbleibende Person wieder herstellt.
- Die Säule 3a bei indirekter Amortisation. Maximalbeträge 2026: CHF 7 258 mit, CHF 36 288 ohne Vorsorgeeinrichtung.
- Die periodische Überprüfung. Heirat, Kinder, Stellenwechsel, Selbständigkeit oder eine Aufstockung der Hypothek verändern das Bild.
Unsere Partner
HYPOPARTNER ist auf Finanzierungen spezialisiert. Wir vergleichen über 50 Banken, Versicherungen und Pensionskassen und verhandeln die Konditionen – unabhängig und ohne eigenes Produkt.
Vorsorge- und Risikothemen gehören nicht zu unserem Tätigkeitsgebiet. Dafür arbeiten wir mit ausgewählten Partnern zusammen, die wir nach demselben Massstab aussuchen, den wir an uns selbst anlegen: zuerst rechnen, dann sprechen. Offenlegen, was etwas kostet und was es leistet. Und es auch sagen, wenn eine bestehende Lösung genügt.
Wir bringen das Thema im Finanzierungsgespräch zur Sprache und stellen auf Wunsch den Kontakt her. Damit haben Sie eine Ansprechperson für die Finanzierung und eine für die Vorsorge, die mit denselben Zahlen rechnen.
Das Thema hat selten Priorität – bis es plötzlich die einzige ist.
Ein erstes Gespräch dauert weniger lang, als man denkt, und danach wissen Sie, wo Sie stehen.
Sie können jederzeit gerne auf uns zukommen. Wir supporten hier gerne: Wir schauen mit Ihnen an, was Ihre Finanzierung im Ernstfall trägt, und stellen für alles Weitere den Kontakt zu unseren Partnern her – unabhängig davon, ob Ihre Hypothek bei uns läuft.
Dario Sauter
Geschäftsführer
M +41 79 531 35 45
dario.sauter@hypo-partner.ch
Yannick Dobler
Partner
M +41 79 237 67 12
yannick.dobler@hypo-partner.ch
HYPOPARTNER GmbH · Bahnweg 2b, 8598 Bottighofen ·
Badenerstrasse 47, 8004 Zürich · T +41 71 508 55 65 · info@hypo-partner.ch
HAFTUNGSAUSSCHLUSS
Dieser Beitrag dient der allgemeinen Information und stellt keine Finanz-, Versicherungs-, Steuer- oder Rechtsberatung dar. Er enthält weder eine Empfehlung noch ein Angebot für ein bestimmtes Produkt. Die HYPOPARTNER GmbH ist auf die Vermittlung von Finanzierungen spezialisiert; Vorsorge- und Versicherungsthemen werden durch unsere Partner betreut. Die Kennzahlen entsprechen dem Stand September 2026 und können sich ändern. Leistungen der Sozialversicherungen und der beruflichen Vorsorge richten sich im Einzelfall nach den gesetzlichen Grundlagen, dem Reglement der jeweiligen Vorsorgeeinrichtung und den individuellen Vertragsbedingungen; sie können erheblich von den dargestellten Grössenordnungen abweichen. Die Angaben zur Tragbarkeit sind marktübliche Richtwerte, die Beurteilung erfolgt durch das finanzierende Institut nach dessen Richtlinien. Aus diesem Beitrag lassen sich keine Ansprüche ableiten.
QUELLEN
- Informationsstelle AHV/IV, Merkblatt 4.04 Invalidenrenten der IV
- Kennzahlen AHV/IV/BVG/UVG 2026
- Bundesamt für Gesundheit, Geldleistungen der Unfallversicherung
- Bundesamt für Sozialversicherungen, Invalidenvorsorge der beruflichen Vorsorge
- Koordination Schweiz, Lohnfortzahlungspflicht nach Art. 324a OR
- Pro Infirmis, Invalidenrenten der beruflichen Vorsorge